Τετάρτη 7 Οκτωβρίου 2026
O Ed Zitron υπήρξε ένας “αρνητής” της Τεχνητής Νοημοσύνης από τα πολύ αρχικά στάδια της ανάπτυξής της. Εκείνος έβλεπε τους αριθμούς που δεν έβγαιναν, την ίδια στιγμή που τα media δημιουργούσαν μία έναν επικό θόρυβο που έκρυβε την αποτυχία παρέσυρε τους επενδυτές να ρίξουν κι άλλο (πελώριο) χρήμα στον κρατήρα του ηφαιστείου.
Παρά το γεγονός ότι οι άνθρωποι της Wall Street είναι έξυπνοι, οι Οίκοι Αξιολόγησης, προσεχτικοί με την αξιοπιστία τους σχεδόν κανείς άλλος δεν παρατήρησε εκείνα που έβλεπε ο Zitron.
Σχεδόν κανείς…εκτός από μία χούφτα ανθρώπους της παγκόσμιας elite η οποία τροφοδοτεί αυτό το αένο παίγνιο της υποκρισίας [και της εκτύπωσης χρήματος] στο οποίο στηρίζει την παγκόσμια ισχύ της. Οσο μεγαλύτερο το χρέος όσο πιο ασφυκτική η θηλιά στο λαιμό της ανθρωπότητας.
Στο μεταξύ ο Ed Zitron από αρνητής βρέθηκε στα σαλόνια του Vanity Fair.
H ανάλυσή του [wheresyoured.at] που ακολουθεί για το πότε θα σκάσει η φούσκα της AI δεν είναι παρά η ΑΠΟΚΑΛΥΨΗ του παγκοσμίου παιγνίου του Χρέους και της Υποκρισίας. Καλή απόλαυση>
Κάθε μέρα κάποιος με ρωτάει πότε ή πώς θα σκάσει η φούσκα της τεχνητής νοημοσύνης (AI), τι θα μπορούσε να την προκαλέσει ή ποιες πιθανές προοπτικές παραβλέπω, αναζητώντας εναγωνίως κάποιο κενό στο σκεπτικό μου — πέρα από το επιχείρημα του τύπου «μα, τι θα γινόταν αν δεν συνέβαιναν τα αρνητικά σενάρια και τα θετικά αποδεικνύονταν ακόμα καλύτερα απ’ ό,τι φανταζόμασταν;».
Αυτές οι ερωτήσεις προέρχονται από παντού: από τυχαίους χρήστες του διαδικτύου μέχρι διαχειριστές αμοιβαίων κεφαλαίων υψηλού κινδύνου (hedge funds) που επικοινωνούν μαζί μου μέσω του τερματικού μου, προσπαθώντας να αποσπάσουν δωρεάν ανάλυση. Κάθε ερώτηση κρύβει μια αμυδρή, λανθασμένη ελπίδα: ότι υπάρχει κάποιο λεπτό σφάλμα στα επιχειρήματά μου και, κατά συνέπεια, κάποιος τρόπος ώστε όλα να καταλήξουν καλά.
Ακόμη και όσοι συμφωνούν ουσιαστικά μαζί μου διστάζουν να ακολουθήσουν τη λογική πορεία των επιχειρημάτων μου μέχρι το τέλος της, κυρίως επειδή κάτι τέτοιο μπορεί να προκαλέσει μια αίσθηση αναστάτωσης ή και ναυτίας. Αν καθίσεις πραγματικά να σκεφτείς τις συνέπειες όσων συμβαίνουν —αντί να βλέπεις απλώς μια σειρά από διαδοχικά γεγονότα που πρέπει να θυμάσαι για να τα αναφέρεις σε κάποιο podcast— είναι εύκολο να λες πράγματα όπως «η Anthropic έχει συμβόλαια υπολογιστικής ισχύος ύψους 413 δισ. δολαρίων που δεν μπορούν να ακυρωθούν» ή «χρέος 18 δισ. δολαρίων για κέντρα δεδομένων της Oracle διαπραγματεύεται στο 84% της ονομαστικής του αξίας», χωρίς ποτέ να αναλογίζεσαι τι σημαίνουν πραγματικά όλα αυτά.
Όλοι συμπεριφέρονται σαν όλα να πρόκειται να εξελιχθούν ομαλά στην έκρηξη της τεχνητής νοημοσύνης, χωρίς να λαμβάνουν σοβαρά υπόψη την πραγματικότητα και τις επιπτώσεις για τον ευρύτερο κλάδο της τεχνολογίας. Υποθέτουν ότι η OpenAI και η Anthropic θα εισαχθούν στο χρηματιστήριο, θα αναπτύσσονται επ’ άπειρον, θα αντλούν όσα κεφάλαια δανεισμού χρειάζονται και ότι κάθε επένδυση σε κέντρα δεδομένων θα έχει αίσιο τέλος.
Και μην έχετε αμφιβολία: αυτές οι εταιρείες θα χρειάζονται δανεισμό τουλάχιστον 50 δισ. δολαρίων (ή και περισσότερο) κάθε χρόνο, διαθέτοντας πιθανότατα χαμηλή πιστοληπτική διαβάθμιση (τύπου «junk» ή «σκουπίδια»).
Ήρθε η ώρα να συζητήσουμε γιατί αυτό είναι εξαιρετικά απίθανο να συμβεί.
Οι αποδόσεις των 10ετών κρατικών ομολόγων των ΗΠΑ ξεπερνούν το 5,3% και συνεχίζουν να ανεβαίνουν (καθώς οι τιμές τους πέφτουν), καθιστώντας ακριβότερο κάθε δανεισμό που σχετίζεται με την τεχνητή νοημοσύνη. Ποιους επηρεάζει: Κάθε εταιρεία κέντρων δεδομένων, τη SoftBank, την Anthropic, την OpenAI, τη SpaceX, την Google, την Amazon, τη Meta.
Λοιπόν, ας μιλήσουμε για το χρέος. Κάποιοι από εσάς είστε μεγάλοι, δυνατοί και έξυπνοι και το γνωρίζετε ήδη, αλλά κάποιοι όχι, οπότε θα το μάθουμε ή θα το ξαναμάθουμε όλοι μαζί.
Ζητώ συγγνώμη εκ των προτέρων που πρέπει να περάσουμε από όλη αυτή τη διαδικασία, αλλά πιστέψτε με, αξίζει να το γνωρίζετε.
Κάθε μήνα, το Υπουργείο Οικονομικών των ΗΠΑ (το τμήμα της αμερικανικής κυβέρνησης που διαχειρίζεται τα χρήματα της χώρας) διενεργεί δημοπρασία για κρατικά ομόλογα δεκαετούς διάρκειας (Treasury Notes), τα οποία συνήθως αποκαλούνται «δεκαετή ομόλογα του Δημοσίου» (Ten Year Treasuries).
Στις δημοπρασίες αυτές υποβάλλονται προσφορές. Οι απλοί πολίτες υποβάλλουν τις λεγόμενες «μη ανταγωνιστικές προσφορές» —δηλαδή δηλώνουν το ποσό που θέλουν να δανείσουν στην κυβέρνηση— ενώ υπάρχουν και οι ανταγωνιστικές προσφορές, όπου χρηματοπιστωτικά ιδρύματα δηλώνουν: «θα αγοράσουμε με αυτό το συγκεκριμένο επιτόκιο». Η αμερικανική κυβέρνηση δανείζεται και για άλλες χρονικές περιόδους, αλλά αυτό δεν είναι σημαντικό για τη σημερινή συζήτηση.
Τα κρατικά ομόλογα των ΗΠΑ θεωρούνται, γενικά, «απαλλαγμένα κινδύνου» (risk-free), καθώς υποστηρίζονται από την πλήρη εγγύηση και την αξιοπιστία της αμερικανικής κυβέρνησης. Αυτό το καθεστώς τα καθιστά τη βάση για κάθε είδους δανεισμό, διότι όποιος δανείζεται χρήματα πρέπει να ανταγωνιστεί την απόδοση που προσφέρει η αμερικανική κυβέρνηση (ή κάποια άλλη κυβέρνηση).
Στην περίπτωση του δεκαετούς ομολόγου, οι τόκοι καταβάλλονται κάθε έξι μήνες, ενώ το αρχικό κεφάλαιο επιστρέφεται κατά τη λήξη του ομολόγου.
Σημείωση: Ο όρος «απαλλαγμένο κινδύνου» σε αυτή την περίπτωση αφορά την οπτική γωνία ενός επενδυτή που καλείται να επιλέξει ανάμεσα στην πληρωμή από την κυβέρνηση και μια πιο ριψοκίνδυνη επένδυση, όπως ο δανεισμός χρημάτων σε μια εταιρεία. Αν και η πιθανότητα αθέτησης πληρωμών είναι μικρή και στις δύο περιπτώσεις, η πιθανότητα να αθετήσει σκόπιμα η αμερικανική κυβέρνηση τις υποχρεώσεις της για τα ομόλογα είναι πολύ μικρότερη ακόμη και από την αντίστοιχη πιθανότητα για την πιο φερέγγυα εταιρεία.
Τα δεκαετή ομόλογα του Δημοσίου θεωρούνται το «σημείο αναφοράς» (benchmark) για τα επιτόκια, καθώς αποτελούν τον τίτλο με τη μεγαλύτερη εμπορευσιμότητα και ρευστότητα παγκοσμίως. Επιπλέον, παρόλο που τα στεγαστικά δάνεια στις ΗΠΑ έχουν συνήθως διάρκεια τριάντα ετών, οι περισσότεροι δανειολήπτες τείνουν είτε να πωλούν είτε να αναχρηματοδοτούν τα σπίτια τους εντός της πρώτης δεκαετίας του δανείου. Αντιπροσωπεύουν επίσης —για να παραφράσω έναν φίλο που δραστηριοποιείται στον τομέα των τίτλων σταθερού εισοδήματος, ένα χρονικό διάστημα που είναι μεν μακρινό, αλλά όχι τόσο ώστε να είναι αδύνατο να το συλλάβει κανείς.
Θα παρατηρήσετε επίσης ότι η «τιμολόγηση» των κρατικών ομολόγων (και των ομολόγων γενικότερα) εκφράζεται συνήθως σε ποσοστά και όχι σε τιμές. Αυτό συμβαίνει επειδή η τιμή ενός ομολόγου δεν αποκαλύπτει το ποσό που θα εισπράξετε, πόσες πληρωμές απομένουν ή ποια είναι η αξία του σε σχέση με άλλα ομόλογα.
Ως εκ τούτου, η σελίδα τιμολόγησης για τα δεκαετή κρατικά ομόλογα των ΗΠΑ εμφανίζει ένα επιτόκιο —για παράδειγμα, 5,33%— το οποίο αντιπροσωπεύει το ερώτημα: «Πόσα χρήματα θα λάμβανα σε ετήσια βάση αν επένδυα σήμερα σε δεκαετή κρατικά ομόλογα;». Η τιμή αυτή προκύπτει από το μείγμα των διαφόρων ομολόγων που κυκλοφορούν στην αγορά, λαμβάνοντας υπόψη τις διαφορετικές ημερομηνίες λήξης και τα επιτόκιά τους.
Το δεκαετές ομόλογο θεωρείται το βαρόμετρο του επενδυτικού κλίματος —δηλαδή του βαθμού στον οποίο η αγορά αισθάνεται ασφαλής να δανείσει την κυβέρνηση των ΗΠΑ, με βάση όλα όσα γνωρίζει και όσα αγνοεί. Γι’ αυτόν τον λόγο, η απόδοσή του μεταβάλλεται συχνά ανάλογα με τα οικονομικά στοιχεία και την τιμή του πετρελαίου.
Επιπλέον, είναι σημαντικό να σημειωθεί ότι όταν ένα ομόλογο «γίνεται φθηνότερο», το πραγματικό του επιτόκιο αυξάνεται, καθώς καταβάλλετε λιγότερα χρήματα για έναν τίτλο χρέους που αποδίδει σταθερό ποσό.
Γιατί παρατηρείται μαζική πώληση («sell-off») στα δεκαετή κρατικά ομόλογα;
Αυτή τη στιγμή, τα δεκαετή ομόλογα υφίστανται μαζικές πωλήσεις, γεγονός που σημαίνει ότι το πραγματικό τους επιτόκιο αυξάνεται, λόγω ορισμένων παραγόντων:
Η κυβέρνηση των ΗΠΑ έχει χρέος που υπερβαίνει τα 40 τρισεκατομμύρια δολάρια. Για να αποπληρώσει αυτό το χρέος, εκδίδει νέο χρέος. Οι πληρωμές τόκων αποτελούν το 14% των συνολικών ομοσπονδιακών δαπανών, ενώ το ομοσπονδιακό έλλειμμα (δηλαδή το ποσό κατά το οποίο οι κρατικές δαπάνες υπερβαίνουν τα έσοδα) κυμαίνεται περίπου στα 2 τρισεκατομμύρια δολάρια ετησίως.
Αυτό σημαίνει ότι, τουλάχιστον, θα χρειαστεί να δανειστεί επιπλέον 2 τρισεκατομμύρια δολάρια το 2027 —πέραν του ποσού που δανείστηκε το 2026— απλώς και μόνο για να καλύψει τις δαπάνες που έχει εγκρίνει το Κογκρέσο, και άλλο τόσο το 2028, εφόσον το έλλειμμα παραμείνει στα ίδια επίπεδα το επόμενο έτος. Αυτό σημαίνει ότι όποιος καθορίζει την τιμή των αμερικανικών κρατικών ομολόγων (US Treasuries) το πράττει υπό την ουσιαστική εγγύηση ότι η κυβέρνηση των ΗΠΑ θα αναγκαστεί να εκδώσει περισσότερο χρέος.
Η εναλλακτική λύση είναι η κυβέρνηση των ΗΠΑ να περικόψει τις δαπάνες για την κοινωνική ασφάλιση, το πρόγραμμα Medicaid ή τις στρατιωτικές δαπάνες — κινήσεις που θα ήταν εξαιρετικά αντιδημοφιλείς και, ως εκ τούτου, πολύ απίθανο να υλοποιηθούν.
Οι συγκρούσεις που εμπλέκουν το Ιράν και την Ουκρανία ασκούν αυξανόμενες πιέσεις στον παγκόσμιο εφοδιασμό με πετρέλαιο, καθώς το υψηλότερο κόστος καυσίμων τροφοδοτεί τον πληθωρισμό αυξάνοντας το κόστος σχεδόν των πάντων: από τις μετακινήσεις (οδικώς ή αεροπορικώς), που αποτελούν τον βασικό τρόπο μετακίνησης ανθρώπων και εμπορευμάτων παγκοσμίως, έως το κόστος της ηλεκτρικής ενέργειας (ιδιαίτερα όπου χρησιμοποιείται φυσικό αέριο).
Όπως έγραψα πριν από μερικές εβδομάδες, η σύγκρουση που εμπλέκει το Ιράν έχει επίσης περιορίσει την προσφορά άλλων πρώτων υλών, συμπεριλαμβανομένου του θείου (που χρησιμοποιείται στα λιπάσματα), του ηλίου και του αλουμινίου, επιδεινώνοντας περαιτέρω την πληθωριστική κρίση.
Καθώς οι τιμές των πάντων αυξάνονται (τουλάχιστον θεωρητικά), οι επενδυτές απαιτούν οι αποδόσεις των ομολόγων τους να συμβαδίζουν με τον ρυθμό του πληθωρισμού.
Υπάρχει μια διαρκής συζήτηση —στην οποία αναφέρονται και οι Financial Times— σχετικά με το αν η έκδοση χρέους από εταιρείες κέντρων δεδομένων (data centers) στις ΗΠΑ έχει φτάσει σε σημείο να ανταγωνίζεται ουσιαστικά το αμερικανικό κρατικό χρέος.
Πρόκειται κυρίως για εκδόσεις από εταιρείες όπως η Google, η Meta και η Amazon, καθώς αυτές οι «σταθερές» εταιρείες προσφέρουν ελκυστικά επιτόκια που, στα μάτια ορισμένων επενδυτών, θεωρούνται εξίσου ασφαλή με τον δανεισμό προς την αμερικανική κυβέρνηση. Αν και αυτό έχει κάποια επίδραση, δεν αποτελεί την κύρια αιτία για τη μαζική πώληση των δεκαετών ομολόγων.
[Dead Money]
Ed Zitron delivers a powerful piece on the global game of debt and hypocrisy, using the Artificial Intelligence (AI) bubble as a starting point
Despite the fact that Wall Street insiders are intelligent and credit rating agencies are protective of their credibility, hardly anyone else noticed what Zitron saw.
Hardly anyone… except for a handful of people within the global elite who fuel this perpetual game of hypocrisy and debt—driven by money printing—upon which they base their global power
The greater the debt, the tighter the noose around humanity’s neck
https://t.co/nnn5HEcSnA
— Ian Ford (@IannFord) October 7, 2026
Επομένως, αν και δεν μπορούμε να εντοπίσουμε μία και μοναδική αιτία, υπάρχουν πολλοί λόγοι για τους οποίους τα δεκαετή ομόλογα πωλούνται μαζικά. Αυτό με τη σειρά του αυξάνει το κόστος δανεισμού για όλους —καταναλωτές, εταιρείες παροχής υπηρεσιών cloud μεγάλης κλίμακας (hyperscalers) και κατασκευαστές κέντρων δεδομένων τεχνητής νοημοσύνης (AI)— με τρόπο που είναι ιδιαίτερα δύσκολο να εξομαλυνθεί.
Σημείωση: Το έχω αναφέρει και στο παρελθόν, αλλά όταν βλέπετε τις αποδόσεις των κρατικών ομολόγων να μετρώνται σε «bps», ο όρος αναφέρεται σε «μονάδες βάσης» (basis points), δηλαδή σε μονάδες μέτρησης της τάξης του 0,01%. Αυτό συμβαίνει επειδή μια μεταβολή ακόμη και 6 μονάδων βάσης —ή 0,06%— έχει δραματική επίπτωση στο παγκόσμιο κόστος δανεισμού, αν αναλογιστεί κανείς το μέγεθος της παγκόσμιας αγοράς ομολόγων.
Αυτό το τελευταίο σημείο είναι εξαιρετικά σημαντικό. Ενώ οι μετοχές μπορούν να ανακάμψουν χάρη σε θετικές ειδήσεις (ακόμη κι αν αυτές είναι εντελώς κατασκευασμένες), η τιμή των δεκαετών κρατικών ομολόγων των ΗΠΑ αντιδρά σε τόσους πολλούς διαφορετικούς οικονομικούς δείκτες, ώστε ακόμη και παράγοντες που θα έπρεπε να την ηρεμήσουν —όπως τα στοιχεία για την απασχόληση που είναι χαμηλότερα από τα αναμενόμενα— δεν εμποδίζουν τη μαζική πώλησή τους.
Έτσι, όταν τα δεκαετή ομόλογα υφίστανται μαζικές πωλήσεις, το βασικό επιτόκιο για σχεδόν τα πάντα αυξάνεται, και ορισμένα από τα στοιχεία που γίνονται ακριβότερα ως αποτέλεσμα, συμβάλλουν ενεργά στο πρόβλημα. Η κυβέρνηση των ΗΠΑ δεν έχει την πολυτέλεια να σταματήσει την έκδοση χρέους, οι συγκρούσεις στο Ιράν και την Ουκρανία συνεχίζονται αμείωτες, και οι εταιρείες τεχνολογίας τεράστιας κλίμακας (hyperscalers) αναμένεται να εκδώσουν ομόλογα ύψους 400 δισεκατομμυρίων δολαρίων μόνο για το 2027.
Ως αποτέλεσμα, όλα γίνονται ακριβότερα για όλους, και όσο χειρότερη είναι η πιστοληπτική ικανότητα κάποιου, τόσο χειρότερη γίνεται η κατάσταση.
Επομένως, τώρα που γνωρίζουμε όλα αυτά, μπορούμε να αναφερθούμε στο ευρύτερο πρόβλημα. Όταν κάποιος δανείζεται χρήματα, το κόστος καθορίζεται με βάση ένα «περιθώριο» (spread) πάνω από την απόδοση του αντίστοιχης διάρκειας αμερικανικού κρατικού ομολόγου συνήθως αξιολογούνται με βάση τη θεμελιώδη οικονομική υγεία της εταιρείας, το γενικό κλίμα σχετικά με τον σκοπό του δανεισμού και την τρέχουσα «τιμή» (δηλαδή την πραγματική απόδοση) του χρέους της, η οποία συνήθως μετράται με βάση το «spread» (περιθώριο) σε σχέση με τις τρέχουσες τιμές των αμερικανικών κρατικών ομολόγων (Treasuries).
Αυτό σημαίνει ότι το κόστος δανεισμού σας μπορεί να αυξηθεί λόγω ορισμένων παραγόντων:
Της τιμής των αντίστοιχων αμερικανικών κρατικών ομολόγων τη στιγμή της έκδοσης του χρέους.
Της τρέχουσας τιμής του χρέους της εταιρείας.
Έτσι, εάν η εταιρεία σας —ας πούμε η Oracle— βρεθεί στο επίκεντρο αρνητικών δημοσιευμάτων που υποδηλώνουν ότι το χρέος της είναι επισφαλές (distressed), η αγορά θα ενσωματώσει μεγαλύτερο ρίσκο στην τιμολόγηση: θα προχωρήσει σε μαζικές πωλήσεις του υφιστάμενου χρέους, διαμορφώνοντας τιμές που αντιστοιχούν σε υψηλότερη πραγματική απόδοση και θέτοντας έτσι ένα κατώτατο όριο στο κόστος του νέου σας χρέους.
Αυτό το κατώτατο όριο θα αυξηθεί επίσης επειδή η τιμή των αμερικανικών κρατικών ομολόγων είναι πιθανότατα υψηλότερη σήμερα σε σχέση με την εποχή που αντλήσατε τα κεφάλαια.
Θα σας δώσω ένα παράδειγμα. Όπως ανέφερα την περασμένη εβδομάδα, η έκδοση ομολόγων ύψους 18 δισ. δολαρίων από την Oracle τον Σεπτέμβριο θα συνεπαγόταν (ναι, το νούμερο έχει αυξηθεί) επιπλέον τόκους άνω των 7 δισ. δολαρίων κατά τη διάρκεια ζωής των ομολόγων, λόγω τόσο των μαζικών πωλήσεων του χρέους της Oracle όσο και της κατάστασης στην αγορά των κρατικών ομολόγων συνολικά.
Εκείνη την εποχή, η απόδοση των δεκαετών αμερικανικών κρατικών ομολόγων βρισκόταν μόλις στο 4,13% —όπως προαναφέρθηκε, μια αύξηση της τάξης του 0,06% είναι σημαντική, επομένως μια διαφορά 120 μονάδων βάσης είναι τεράστια— ωστόσο, παράλληλα με αυτά, εκτινάχθηκε και το συνολικό ρίσκο της Oracle.
Τότε, τα spreads κυμαίνονταν μεταξύ 105 και 165 μονάδων βάσης (δηλαδή 1,05% έως 1,65%) πάνω από την απόδοση των αμερικανικών κρατικών ομολόγων.
Σήμερα, τα spreads αυτά κυμαίνονται από 171 έως 282 μονάδες βάσης. Πρόκειται για διπλό πλήγμα σε μια περίοδο που η αγορά δεν εμπιστεύεται την Oracle όσο τον Σεπτέμβριο: το επιπλέον περιθώριο που απαιτείται πάνω από το επιτόκιο αναφοράς του Δημοσίου έχει αυξηθεί, παράλληλα με την άνοδο του ίδιου του επιτοκίου αναφοράς. Επομένως, χωρίς να επαναλάβω όσα συζητήσαμε την περασμένη εβδομάδα, το βασικό σημείο είναι ότι όποιος επιχειρεί να αντλήσει κεφάλαια μέσω δανεισμού που σχετίζεται με την Τεχνητή Νοημοσύνη (AI) θα βρεθεί σε εξαιρετικά δυσμενή θέση, λόγω της πορείας των τιμών των κρατικών ομολόγων, του γενικότερου κλίματος για την AI και της δικής του οικονομικής κατάστασης.
Ωστόσο, η Oracle διατηρεί —τουλάχιστον προς το παρόν— αξιολόγηση «επενδυτικής βαθμίδας» (investment grade). Αυτό σημαίνει ότι, παρόλο που το χρέος της διαπραγματεύεται με όρους αντίστοιχους των ομολόγων υψηλού κινδύνου («junk bonds») —δηλαδή οι επενδυτές ζητούν πραγματικές αποδόσεις κοντά στον μέσο όρο του δείκτη ομολόγων υψηλής απόδοσης, που κυμαίνεται στο 8,2%—, η εταιρεία βρίσκεται σε πολύ καλύτερη θέση δανεισμού σε σχέση με τη συντριπτική πλειονότητα των ειδικού σκοπού οντοτήτων (SPVs) για κέντρα δεδομένων AI ή των νεοφυών παρόχων cloud (neoclouds) όπως η CoreWeave.
Η τελευταία αντιμετωπίζει εξαιρετικά υψηλά περιθώρια απόδοσης (spreads) —της τάξης των 672 έως 882 μονάδων βάσης—, με την πραγματική απόδοση του χρέους της μικρότερης διάρκειας (τεσσάρων ετών) να διαμορφώνεται στο 11,53% και εκείνου της μεγαλύτερης διάρκειας (μόλις έξι ετών) στο 13,49%.
Φυσικά, υπάρχουν τρόποι να παρακαμφθεί ο περιορισμός που επιβάλλει το ατομικό πιστωτικό προφίλ. Για παράδειγμα, όταν η CoreWeave εξασφάλισε τον Μάρτιο του 2026 μια διευκόλυνση δανείου ύψους 8,5 δισ. δολαρίων με δυνατότητα σταδιακής εκταμίευσης (delayed draw term loan), κατάφερε να λάβει αξιολόγηση επενδυτικής βαθμίδας και επιτόκιο ίσο με το SOFR (το επιτόκιο δανεισμού μίας ημέρας μεταξύ τραπεζών στη Fed) συν 2,25%. Αυτό κατέστη δυνατό επειδή αντισυμβαλλόμενος ήταν η Meta, γεγονός που καθιστούσε τις υποκείμενες πληρωμές «ασφαλείς».
Αυτό μπορεί να φαντάζει ως ο ιδανικός τρόπος («cheat code») για να αποφευχθούν τα εξοντωτικά επιτόκια, πλην όμως η CoreWeave —σύμφωνα με τους αναλυτές της UBS— πρέπει να αντλήσει δανειακά κεφάλαια ύψους 102 δισ. δολαρίων έως το 2030, πράγμα που σημαίνει ότι θα αναγκαστεί να συνεχίσει τη χρηματοδότησή της βασιζόμενη στις δικές της δυνάμεις.
Και εδώ ακριβώς υπάρχει πρόβλημα.
Οι μεγαλύτεροι επενδυτές σε κέντρα δεδομένων γίνονται «πιο επιλεκτικοί» ακριβώς τη λάθος στιγμή.
Σύμφωνα με το The Information, αρχίζουν να εμφανίζονται «ρωγμές» στην έκρηξη του δανεισμού για κέντρα δεδομένων AI:
Οι αγορές ομολόγων γίνονται δύσκολες για τους δανειολήπτες με χαμηλότερη πιστοληπτική αξιολόγηση. Ένα παράδειγμα: Η CleanSpark, η οποία αναπτύσσει ένα κέντρο δεδομένων για τη Meta Platforms, αναγκάστηκε να προσφέρει σημαντικές παραχωρήσεις στους επενδυτές προκειμένου να εξασφαλίσει χρηματοδότηση νωρίτερα αυτόν τον μήνα.
Η συμφωνία αυτή αποτελεί μία από τις πιο σαφείς ενδείξεις ότι η χρηματοδότηση της ραγδαίας ανάπτυξης των κέντρων δεδομένων καθίσταται ολοένα και πιο δαπανηρή σε όλο το φάσμα του κλάδου, ενώ οι επενδυτές γίνονται πιο επιλεκτικοί ως προς τα νέα έργα που επιλέγουν να στηρίξουν.
Σημάδια πίεσης παρουσιάζει και η αγορά τραπεζικών δανείων, καθώς ορισμένοι δανειστές —όπως η Société Générale, η Sumitomo Mitsui Banking Corp. και η Mitsubishi UFJ Financial Group— γίνονται πιο επιλεκτικοί στη χορήγηση δανείων για έργα κέντρων δεδομένων, σύμφωνα με άτομα που συμμετέχουν στη διαμόρφωση των συμφωνιών. Αυτές οι συνθήκες σημαίνουν ότι οι εταιρείες ενδέχεται να δυσκολευτούν να αντλήσουν δανειακά κεφάλαια για προγραμματισμένα κέντρα δεδομένων, θέτοντας σε κίνδυνο τα σχέδια ανάπτυξης του ευρύτερου κλάδου της τεχνητής νοημοσύνης (AI).
Οι παλαιότεροι αναγνώστες του «Zitronista» θα θυμούνται όταν ανέφερα ορισμένα από αυτά τα ονόματα στο άρθρο μου για το τέλος του 2025 με τίτλο *The Enshittifinancial Crisis* (Η Κρίση των «Σκατο-οικονομικών»): η SMBC συμμετείχε σε επτά και η MUFJ σε δεκαεπτά από τις συμφωνίες κέντρων δεδομένων που είχα αναλύσει, ενώ η μία ή και οι δύο μαζί εμφανίζονταν ουσιαστικά σε κάθε έκδοση χρέους των Stargate και CoreWeave, και αμφότερες συμμετείχαν στο δάνειο-γέφυρα (bridge loan) ύψους 15 δισ. δολαρίων της SoftBank το 2025.
Το «πιο επιλεκτικοί» δεν σημαίνει απαραίτητα «τέλος των επενδύσεων», αλλά μοιάζει περισσότερο με τη στιγμή που ανάβουν τα φώτα σε ένα ιδιαίτερα θορυβώδες πάρτι και βλέπεις ποιος έχει κατουρηθεί πάνω του και ποιος όχι. Η τιμολόγηση του χρέους για τα κέντρα δεδομένων διαμορφώνεται πλέον με βάση ένα κλίμα που επιδεινώνεται διαρκώς, λόγω καθυστερήσεων στην παροχή ηλεκτρικής ενέργειας, τοπικών αντιδράσεων και μιας γενικότερης ανησυχίας ότι ίσως αυτά τα χρέη τελικά δεν αποπληρωθούν.
Ενδέχεται επίσης να συνειδητοποιήσουν ότι ο έλεγχος δέουσας επιμέλειας (due diligence) που διενήργησαν υστερούσε όσον αφορά την κατασκευή ορισμένων από τα πιο φιλόδοξα έργα υποδομής στην ιστορία. Ιδού ένα παράδειγμα του βάθους του ελέγχου δέουσας επιμέλειας (due diligence) για την επένδυση ύψους 10 δισ. δολαρίων της Blue Owl σε έργα κέντρων δεδομένων τεχνητής νοημοσύνης (AI), σύμφωνα με το The Information:
Η προθυμία της Blue Owl να λαμβάνει γρήγορες αποφάσεις την έχει καταστήσει προτιμώμενο συνεργάτη για τους κατασκευαστές που ανταγωνίζονται για τη δημιουργία γιγαντιαίων κέντρων δεδομένων. Χρειάστηκαν μόλις 15 λεπτά για να συμφωνήσουν τα στελέχη της Blue Owl να επενδύσουν έως και 10 δισ. δολάρια σε μελλοντικά έργα από κοινού με την εταιρεία ακινήτων Primary Digital Infrastructure, κατά τη διάρκεια της πρώτης τους δια ζώσης συνάντησης πριν από δύο χρόνια, όπως δήλωσε ο Bill Stein, επικεφαλής επενδύσεων της Primary.
Σε κάθε περίπτωση, ο δανεισμός για κέντρα δεδομένων AI είναι πλέον πολύ πιο ακριβός λόγω της τρέχουσας κατάστασης των κρατικών ομολόγων, με το κόστος να επιβαρύνεται περαιτέρω από τη γενικότερη ανησυχία που επικρατεί γύρω από αυτά.
Αυτό σημαίνει ότι για τυχόν «παρθένα» έργα —εκείνα δηλαδή που δεν υποστηρίζονται άμεσα ούτε φέρουν εγγύηση συνυπογραφής από εταιρείες παροχής υπηρεσιών cloud μεγάλης κλίμακας (hyperscalers)— τα επιτόκια θα είναι αναπόφευκτα εξαιρετικά υψηλά, κυμαινόμενα μεταξύ 9% και 14%. Αυτό καθιστά σχεδόν αδύνατη —όπως ανέλυσα πριν από μερικές εβδομάδες στη σειρά άρθρων μου δύο μερών για τον δανεισμό— την επίτευξη βιωσιμότητας στα ήδη αμφίβολα οικονομικά δεδομένα λειτουργίας ενός κέντρου δεδομένων.
Συνεπώς, οποιοσδήποτε δανεισμός για κέντρα δεδομένων AI επιδιώκεται αυτή τη στιγμή, πραγματοποιείται υπό αυστηρότερους πιστωτικούς όρους και με μη ρεαλιστικά, μη βιώσιμα κόστη — εφόσον βέβαια καταστεί δυνατή η άντληση κεφαλαίων. Αυτό καθιστά το ποσό των 174 δισ. δολαρίων που πρέπει να αντλήσει η SB Energy για τη χρηματοδότηση του θεωρητικού έργου κέντρου δεδομένων με την OpenAI —ακόμη και με την εγγύηση της NVIDIA— είτε υπερβολικά ακριβό είτε αδύνατο να υλοποιηθεί. Παράλληλα, σημαίνει ότι τυχόν μελλοντικά μεγάλα έργα ισχύος πολλών gigawatt θα προσθέσουν δισεκατομμύρια δολάρια σε τόκους πάνω στον ήδη ακριβό δανεισμό.
Όλα αυτά καθιστούν τις βαρύγδουπες προβλέψεις ότι οι δαπάνες για κέντρα δεδομένων θα αυξηθούν στα 32 τρισεκατομμύρια δολάρια έως το 2050 εξίσου ανόητες και σπάταλες, πέρα από το γενικότερο πρόβλημα ότι αυτή τη στιγμή δεν υφίσταται καν επαρκής ζήτηση ώστε οι hyperscalers να καλύψουν το κόστος των επενδυτικών τους σχεδίων (capex) για το 2026 και το 2027. Ωστόσο, τα κέντρα δεδομένων είναι κτίρια που περιέχουν εξοπλισμό ο οποίος, θεωρητικά, θα μπορούσε να κατασχεθεί και να μισθωθεί σε τρίτους —ή τουλάχιστον να πωληθεί— σε περίπτωση αθέτησης πληρωμών. Οι επενδυτές θα λάμβαναν θεωρητικά κάποιας μορφής απόδοση (ανάλογα με τη σειρά προτεραιότητας της απαίτησής τους, αν και αυτό δεν έχει σημασία προς το παρόν) εάν η CoreWeave κατέρρεε ή εάν το Project Jupiter της Oracle (αυτό που συνδέεται με τη γνωστοποίηση περί «ανωτέρας βίας») αποτύγχανε να εξασφαλίσει ηλεκτρική ενέργεια.
Ένα ακόμη πρόβλημα διαφαίνεται στον ορίζοντα, για το οποίο όμως κανείς δεν φαίνεται να μιλάει.
Η OpenAI και η Anthropic θα χρειάζονταν τουλάχιστον 50 δισ. δολάρια ετησίως μέσω δανεισμού μόλις εισαχθούν στο χρηματιστήριο, και παραμένει ασαφές πώς θα αντλήσουν αυτά τα κεφάλαια.
Τον περασμένο Ιούνιο, η πρόεδρος της Anthropic, Daniela Amodei, δήλωσε τα εξής σε ένα συνέδριο:
«Η εκπαίδευση μοντέλων τεχνητής νοημοσύνης είναι μια δραστηριότητα που απαιτεί τεράστια κεφάλαια», ανέφερε η Amodei στο συνέδριο Bloomberg Tech στο Σαν Φρανσίσκο. Πρόσθεσε δε ότι η δημόσια αγορά είναι «ιδανική για αυτόν τον σκοπό».
Μια γρήγορη ερώτηση, Daniela: είναι όντως έτσι;
Κανείς δεν φαίνεται να θέλει να συζητήσει ποιο είναι το σχέδιο της Anthropic για τη συνεχιζόμενη άντληση υπέρογκων κεφαλαίων μετά την εισαγωγή της στο χρηματιστήριο. Ως εισηγμένη εταιρεία, η Anthropic δεν θα μπορεί πλέον να αντλεί κεφάλαια επιχειρηματικών συμμετοχών (venture capital) στην τρέχουσα κλίμακα (άνω των 95 δισ. δολαρίων το 2026) αποκλειστικά με αυτόν τον τρόπο. Αν σκοπεύει να αντλήσει έστω και τα μισά από αυτά τα ποσά σε ετήσια βάση, θα καταστεί ένας από τους μεγαλύτερους εκδότες χρέους χαμηλής πιστοληπτικής διαβάθμισης (junk-grade debt) στην ιστορία.
Και στις δύο περιπτώσεις των εργαστηρίων τεχνητής νοημοσύνης, η αποτίμησή τους στην αγορά ομολόγων θα αντικατοπτρίζει αναμφίβολα την κατηγορία «junk» (υψηλού κινδύνου), ακόμη και αν οι απατεώνες καταφέρουν να παραπλανήσουν τους οίκους αξιολόγησης ώστε να τους δώσουν βαθμίδα επενδυτικής κατηγορίας (investment-grade). Κι αυτό διότι, παρόλο που οι αγορές ομολόγων λαμβάνουν υπόψη τις πιστοληπτικές αξιολογήσεις, καθορίζουν τις τιμές με βάση την πραγματική εικόνα της εταιρείας, απαιτώντας αποδόσεις της τάξης του 8% —στα πρότυπα της Oracle— για οποιονδήποτε τίτλο εκδίδουν.
Το πρόβλημα είναι ότι η OpenAI και η Anthropic δεν διαθέτουν ουσιαστικά περιουσιακά στοιχεία. Δεν κατέχουν καμία από τις υποδομές των κέντρων δεδομένων τους, τα τσιπ που περιέχονται σε αυτές ή ακόμα και τα κτίρια των γραφείων τους – και αυτό χωρίς να συνυπολογίσουμε τις αρνητικές ταμειακές ροές και τα προϊόντα τους, τα οποία απειλούνται διαρκώς από φθηνότερες εναλλακτικές λύσεις ανοιχτού κώδικα.
Αυτό σημαίνει ότι η εταιρεία έχει ελάχιστα περιουσιακά στοιχεία να προσφέρει ως εγγύηση και θα έπρεπε να αντλήσει δανειακά κεφάλαια με βάση ένα θεωρητικό σημείο εξίσωσης εσόδων-εξόδων (break-even point) σε κάποιο μελλοντικό χρονικό σημείο – ένα σημείο που θα έπρεπε να τεκμηριώσουν με τέτοιο βάθος ανάλυσης, με το οποίο δεν έχουν χρειαστεί να ασχοληθούν ποτέ μέχρι τώρα.
Η βασική διαφορά μεταξύ των Anthropic/OpenAI και της SpaceX έγκειται στο ότι ο εν λόγω δανεισμός θα αφορούσε τη χρηματοδότηση των λειτουργικών δραστηριοτήτων της εταιρείας και όχι κεφαλαιουχικές δαπάνες (capex), καθώς το κόστος εκπαίδευσης των μοντέλων δεν αποτελεί κεφαλαιουχική δαπάνη αλλά –τουλάχιστον με βάση τα ελεγμένα οικονομικά στοιχεία της OpenAI– λογίζεται ως λειτουργικό έξοδο. Αν και η CoreWeave καταγράφει σημαντικές ζημίες, αυτές προέρχονται κυρίως από το ακριβό κόστος δανεισμού που απαιτείται για τη χρηματοδότηση των επενδυτικών της σχεδίων (capex) και από τις αποσβέσεις των μονάδων επεξεργασίας γραφικών (GPU) που διαθέτει· αυτό σημαίνει ότι, αν εξαιρέσουμε τα μεγαλύτερα κόστη της, παρουσιάζει θετικό EBITDA.
Παρένθεση: Η CoreWeave παραμένει μια εταιρεία με εξαιρετικά προβληματική εικόνα!
Αυτή η διαφορά πιθανότατα αποκλείει επίσης τη δυνατότητα άντλησης κεφαλαίων από οποιαδήποτε από τις δύο εταιρείες μέσω ενός SPV (Ειδικού Σκοπού Οντότητας) ή άλλης μορφής χρηματοδότησης εκτός ισολογισμού, διότι αυτά καλύπτονται με εγγύηση το υποκείμενο περιουσιακό στοιχείο, όπως για παράδειγμα οι μη ακυρώσιμες συμβάσεις της Anthropic ύψους 161,2 δισ. δολαρίων για τη μίσθωση (lease-back) των TPU της Broadcom. Μια άλλη επιλογή είναι τα μετατρέψιμα ομόλογα —ομόλογα χαμηλού επιτοκίου που μπορούν να μετατραπούν σε μετοχές αν η τιμή της μετοχής φτάσει σε συγκεκριμένο επίπεδο ή που, κατά τη λήξη, επιτρέπουν στους επενδυτές να επιλέξουν μετοχές ή μετρητά—, τα οποία όμως ενέχουν τον πραγματικό κίνδυνο η τιμή της μετοχής να είναι χαμηλότερη από την τιμή κατά την έκδοση των ομολόγων, πράγμα που σημαίνει ότι η Anthropic ή η OpenAI θα έπρεπε να καταβάλουν τεράστια ποσά σε μετρητά.
Η μόνη εξαίρεση θα ήταν ένα ειδικό όχημα σκοπού (SPV) συνδεδεμένο με πληρωμές πελατών, θέμα στο οποίο θα αναφερθώ σε λίγο.
Με αρνητικό EBITDA, η επίτευξη αξιολόγησης επενδυτικής βαθμίδας (investment-grade) είναι σχεδόν αδύνατη, καθώς οι αγορές χρέους ενδιαφέρονται μόνο για πραγματικά μεγέθη και όχι για ανοησίες τύπου «EBTIT».
Ωστόσο, η κατάσταση περιπλέκεται όταν συνυπολογίζονται οι μη ακυρώσιμες συμβάσεις —οι οποίες στην περίπτωση της Anthropic ανέρχονται συνολικά στα 413 δισ. δολάρια για την επόμενη επταετία έως δεκαετία—, καθώς αυτές εγγυώνται οικονομική πίεση σε μια περίοδο που οι μελλοντικές ταμειακές ροές κάθε άλλο παρά εξασφαλισμένες είναι. Οι συμφωνίες τύπου «take-or-pay» (λήψης ή πληρωμής) —που αποτελούν τα «subprime» δάνεια της φούσκας της τεχνητής νοημοσύνης— θεωρούνται ισοδύναμες με χρέος στα μάτια των πιστωτών, γεγονός που με τη σειρά του θα επιβάρυνε τις ταμειακές ροές.
Βλέπετε, μπορεί κανείς να κουνάει μπροστά στα μάτια των επενδυτών επιχειρηματικών κεφαλαίων (venture capitalists) και των δημοσιογράφων όρους όπως «ετησιοποιημένοι ρυθμοί απόδοσης» (annualized run rates) και «προσαρμοσμένα λειτουργικά κέρδη», αλλά οι επενδυτές απαιτούν πραγματικές ταμειακές ροές, ακόμη και σε μια υπερθερμασμένη αγορά. Ο χυδαίος δείκτης «Κέρδη προ Εκπαίδευσης, Τόκων και Φόρων» (Earnings Before Training, Interest and Taxes) της Anthropic δεν έχει καμία σημασία όταν ολόκληρος ο υπολογισμός βασίζεται στις ταμειακές ροές, και κάθε προσπάθεια να υποστηριχθεί το αντίθετο υποδηλώνει είτε άγνοια είτε δόλο.
Το EBITDA, φυσικά, αναφέρεται στα Κέρδη προ Τόκων, Αποσβέσεων και Χρεολυσίων (Earnings Before Interest, Depreciation and Amortization), πράγμα που σημαίνει ότι συνυπολογίζονται όλα τα λειτουργικά έξοδα (όπως το κόστος συμπερασμού/inference, το κόστος εκπαίδευσης, τα έξοδα διοίκησης και διάθεσης/SG&A και τα μισθώματα), αλλά εξαιρούνται το κόστος απόσβεσης περιουσιακών στοιχείων όπως οι GPU (τις οποίες ούτε η Anthropic ούτε η OpenAI διαθέτουν) και οι τόκοι. Ας δούμε ένα πολύ απλό παράδειγμα από τα ελεγμένα οικονομικά στοιχεία της OpenAI για το 2025: η εταιρεία είχε έξοδα 34 δισ. δολαρίων και ζημιές 13,07 δισ. δολαρίων, με αποτέλεσμα το EBITDA να διαμορφωθεί στα -20,92 δισ. δολάρια (ή περιθώριο EBITDA -160%).
Με αρνητικό EBITDA και χωρίς κρατικές εγγυήσεις ή εγγυήσεις από παρόχους υπηρεσιών cloud τεράστιας κλίμακας (hyperscalers), η Anthropic και η OpenAI θα λάμβαναν αξιολόγηση κατηγορίας «σκουπιδιών» (junk status), δηλαδή μεταξύ B- και CCC+.
Ένα τέτοιο επίπεδο EBITDA θα απέκλειε άμεσα την πιθανότητα αξιολόγησης επενδυτικής βαθμίδας (investment grade) για την OpenAI ή την Anthropic, οδηγώντας πιθανότατα σε αξιολόγηση μεταξύ B (υψηλής κερδοσκοπίας) και CCC+ (σημαντικός πιστωτικός κίνδυνος). Αν οι οίκοι αξιολόγησης προχωρούσαν σε μια τέτοια κατάταξη, αυτό θα σήμαινε ότι είναι πλήρως διεφθαρμένοι και ότι παραβιάζουν τις ίδιες τους τις κατευθυντήριες γραμμές για τη διαδικασία πιστοληπτικής αξιολόγησης. Κάθε δείκτης που θεμελιώνει μια αξιολόγηση επενδυτικής βαθμίδας βασίζεται στο EBITDA, και η SpaceX κατάφερε να επιτύχει τέτοια αξιολόγηση μόνο χάρη στην επιτυχία του Starlink ως κερδοφόρας δραστηριότητας.
Ο οίκος S&P Global τιμωρεί επίσης τη συγκέντρωση εσόδων — αναφερόμενος συγκεκριμένα σε πελάτες ή προϊόντα που αντιπροσωπεύουν μεγάλο μέρος των εσόδων. Στην περίπτωση της Anthropic και της OpenAI, υπάρχουν ουσιαστικά δύο προϊόντα (το API και οι συνδρομές), ενώ σχεδόν το ένα τέταρτο των εσόδων της Anthropic για το 2025 προήλθε από δύο μόνο πελάτες. Αν και η SpaceX είναι μια απαράδεκτη εταιρεία, διαθέτει διαφοροποιημένες δραστηριότητες. Η OpenAI και η Anthropic όχι.
Σε κάθε περίπτωση, αν κάποια από τις δύο λάβει αξιολόγηση επενδυτικής βαθμίδας, είναι πιθανό να έχει παρέμβει κάποιος hyperscaler εγγυώμενος μέρος ή το σύνολο του χρέους, αν και με αυτή την κίνηση θα θυσίαζε πιθανότατα μέρος της δικής του πιστοληπτικής αξιολόγησης. Το ίδιο θα μπορούσε να συμβεί —όπως υπαινίχθηκα παραπάνω— μέσω ενός προβληματικού σχήματος SPV (Ειδικού Σκοπού Οντότητας), όπου ο hyperscaler εγγυάται ένα συγκεκριμένο ποσό συμβασιοποιημένων εσόδων στην OpenAI, επιτρέποντας σε μια συνδεδεμένη SPV να αντλήσει κεφάλαια με επιτόκιο επενδυτικής βαθμίδας.
Σημείωση: Η επενδυτική βαθμίδα θα τους επέτρεπε να εκδώσουν χρέος με πολύ μεγαλύτερη διάρκεια ωρίμανσης. Οφείλω να παραδεχτώ ότι, για να συμβεί κάτι τέτοιο, θα έπρεπε πολλοί άνθρωποι να αγνοήσουν πολλούς από τους θεμελιώδεις μηχανισμούς που χρησιμοποιούνται για την αξιολόγηση και την έκδοση χρέους· συνεπώς, θα χρειαζόμουν να γνωρίζω το σκεπτικό πίσω από μια τέτοια εξέλιξη, ώστε να μπορέσω έστω και να εκτιμήσω τις πιθανές συνέπειες.
Θα πρόσθετα ότι, αν συμβεί αυτό, θα πρόκειται για μια καταστροφική αποτυχία του ρυθμιστικού πλαισίου και των οίκων αξιολόγησης, σε κλίμακα πρωτόγνωρη για τις αγορές μετοχών.
Αν υποθέσουμε ότι η OpenAI ή η Anthropic λάβει αξιολόγηση κατηγορίας «junk» (χαμηλής πιστοληπτικής διαβάθμισης), καθίσταται αδύνατο να αντλήσει κεφάλαια από την αγορά επενδυτικής βαθμίδας (investment grade), με αποτέλεσμα οι επιλογές της να περιορίζονται δραστικά, ανάλογα με το πόσο χαμηλή είναι η εν λόγω αξιολόγηση. Το πρόβλημα που αντιμετωπίζουν σε αυτή την περίπτωση είναι ότι ακόμη και η υψηλότερη βαθμίδα της κατηγορίας junk (BB+) απαιτεί σταθερές ταμειακές ροές, ενώ οι χαμηλότερες βαθμίδες, όπως οι B+, B και B-, προϋποθέτουν την ύπαρξη μιας προοπτικής για θετικό EBITDA.
Κάθε βαθμίδα της κατηγορίας junk συνεπάγεται τους δικούς της περιορισμούς, τόσο ως προς το ποσό των κεφαλαίων που μπορούν να αντληθούν —βάσει του συγκεκριμένου χρηματοοικονομικού προφίλ της εταιρείας— όσο και ως προς τους αυστηρούς κανόνες των διαφόρων επενδυτικών κεφαλαίων που τοποθετούνται σε χρέος υψηλής απόδοσης (high-yield debt).
Όταν αναφέρομαι σε «δάνεια επιλέξιμα για CLO» (CLO-eligible term loans), εννοώ τα επενδυτικά σχήματα CLO (Collateralized Loan Obligations), τα οποία συγκεντρώνουν μεγάλους όγκους δανείων και τους μεταπωλούν ως ενιαίο επενδυτικό προϊόν, απορροφώντας ποσοστό που κυμαίνεται μεταξύ 60% και 75% των εταιρικών δανείων. Τα CLO αυτά διέπονται επίσης από τους δικούς τους κανόνες σχετικά με την έκθεση σε χρέος, βάσει διαφόρων παραγόντων…5.000
…παράγοντες, συμπεριλαμβανομένων του κλάδου δραστηριότητας και της πιστοληπτικής αξιολόγησης· ανάλογα με την κατηγορία στην οποία θα κατατάσσονταν η OpenAI ή η Anthropic, η ζήτηση για τα δάνειά τους —καθώς και για τις δευτερογενείς πωλήσεις αυτών των δανείων (επειδή οι επενδυτές ΛΑΤΡΕΥΟΥΝ να μεταπωλούν χρέος!)— θα επιδεινωνόταν δραματικά βάσει της αξιολόγησής τους.
Τα παρακάτω βασίζονται στην υπόθεση αποτίμησης ύψους 2 τρισεκατομμυρίων δολαρίων, ένα σενάριο που απέχει πολύ από το να θεωρείται δεδομένο.
Αν υποθέσουμε ότι χρειάζονται 50 δισεκατομμύρια δολάρια σε ετήσια βάση, το εγχείρημα αυτό καθίσταται ολοένα και πιο δύσκολο ανάλογα με την πιστοληπτική αξιολόγηση.
Όπως αντιλαμβάνεστε, ο δανεισμός από μόνος του δεν αρκεί για να εξασφαλίσουν αυτές οι εταιρείες 50 δισεκατομμύρια δολάρια ετησίως, εκτός αν λάβουν αξιολόγηση που είναι πρακτικά αδύνατο να επιτευχθεί — εκτός αν οι οίκοι αξιολόγησης αμελήσουν πλήρως τα καθήκοντά τους.
Γιατί δεν προχωρούν απλώς σε πωλήσεις μετοχών στην τρέχουσα τιμή της αγοράς (at-the-market sales);
Θεωρητικά, με αποτίμηση 2 τρισεκατομμυρίων δολαρίων, τόσο η Anthropic όσο και η OpenAI θα μπορούσαν να πουλήσουν μετοχές απευθείας στην αγορά. Ωστόσο, η χρήση αυτής της μεθόδου ως σοβαρού, διαρκούς μηχανισμού χρηματοδότησης αναπόφευκτα πιέζει την τιμή προς τα κάτω, ανάλογα βέβαια με το μέγεθος της ελεύθερης διασποράς (float) — δηλαδή του αριθμού των μετοχών που διατέθηκαν κατά την αρχική δημόσια προσφορά (IPO).
Με αυτή την αποτίμηση και τον προγραμματισμό άντλησης κεφαλαίων ύψους 60 έως 100 δισεκατομμυρίων δολαρίων, η Anthropic θα είχε πολύ περιορισμένη ελεύθερη διασπορά —περίπου 5%—, γεγονός που θα περιόριζε φυσιολογικά τον αριθμό των μετοχών που θα μπορούσε να διαθέσει μαζικά στην αγορά μέσα σε ένα έτος. Είναι δύσκολο να γίνει ακριβής εκτίμηση λόγω των άγνωστων παραμέτρων του όγκου συναλλαγών, αλλά αν έπρεπε να μαντέψω, το ποσό των ετήσιων πωλήσεων μετοχών που θα μπορούσε να πραγματοποιήσει ανέρχεται ίσως στα 20 δισεκατομμύρια δολάρια.
[Με γκρινιάρικο ύφος] Μα τι γίνεται με την Uber και την Amazon…
Ααααααααααα ΕΝΤΑΞΕΙ, αφού θέλετε τόσο πολύ να μιλήσουμε για την Uber, θα μιλήσουμε για την Uber, την Amazon και την Tesla!
Η Amazon εισήλθε στο χρηματιστήριο τον Μάιο του 1997, άντλησε 54 εκατομμύρια δολάρια (112 εκατομμύρια δολάρια σε τιμές προσαρμοσμένες στον πληθωρισμό), δεν έλαβε πιστοληπτική αξιολόγηση εκείνη την εποχή (καθώς δεν είχε εκδώσει εταιρικό χρέος) και παρουσίαζε αρνητικό περιθώριο EBITDA της τάξης του 19%. Έγινε κερδοφόρα τέσσερα χρόνια αργότερα. Η Uber εισήχθη στο χρηματιστήριο τον Μάιο του 2019, έλαβε πιστοληπτική αξιολόγηση B+, παρουσίασε EBITDA ύψους -2,7 δισ. δολαρίων και περιθώριο EBITDA -21%, ενώ πέτυχε θετικό EBITDA για πρώτη φορά το δεύτερο τρίμηνο του 2023. Άντλησε 8,1 δισ. δολάρια κατά την αρχική δημόσια προσφορά (IPO) — ποσό που αντιστοιχεί σε 10,6 δισ. δολάρια σε σημερινές τιμές.
Συγκριτικά, το περιθώριο EBITDA της OpenAI για το 2025 προβλέπεται στο -160%.
Να προσθέσω ότι τόσο η Anthropic όσο και η OpenAI επιδιώκουν να αντλήσουν 50 δισ. δολάρια μέσω IPO.
Με άλλα λόγια, σταματήστε να κάνετε αυτές τις συγκρίσεις· δεν είναι ακριβείς.
Δεν θα έπρεπε να επιτραπεί στην Anthropic και την OpenAI να εισαχθούν στο χρηματιστήριο, καθώς μια τέτοια κίνηση βλάπτει άμεσα τους επενδυτές — ενώ οι υποχρεώσεις τους απαιτούν τη δημιουργία εσόδων ύψους εκατοντάδων δισεκατομμυρίων.
Αντιλαμβάνομαι ότι έχω αναφερθεί σε αρκετά τεχνικά ζητήματα μέχρι στιγμής, αλλά η πραγματικότητα είναι αρκετά απλή: η οικονομική κατάσταση της Anthropic και της OpenAI δεν θυμίζει καμία άλλη εταιρεία στην ιστορία του χρηματιστηρίου, με εξαίρεση τη WeWork. Είναι μη κερδοφόρες και μη βιώσιμες, ενώ οι μόνες συνθήκες υπό τις οποίες θα μπορούσαν να αντλήσουν σημαντικά δανειακά κεφάλαια θα προϋπέθεταν καταστροφικές αστοχίες εκ μέρους των ρυθμιστικών αρχών και των οργανισμών αξιολόγησης πιστοληπτικής ικανότητας.
Σημείωση: Όταν η WeWork απευθύνθηκε στις αγορές ομολόγων το 2018, έλαβε αξιολογήσεις B (από την S&P) και BB- (από τη Fitch). Και οι δύο αξιολογήσεις βρίσκονται κάτω από το όριο BBB- που απαιτείται για χρέος επενδυτικής βαθμίδας (investment-grade).
Και ενώ η WeWork παρουσιάζει ομοιότητες με την OpenAI και την Anthropic —καθώς δεν κατείχε στην πραγματικότητα κανέναν από τους χώρους εργασίας που μίσθωνε σε ελεύθερους επαγγελματίες και νεοφυείς επιχειρήσεις— διαφέρει ως προς το ύψος του δανεισμού που επιδίωκε (μόλις 500 εκατ. δολάρια) και το γεγονός ότι διέθετε μια αρκετά διαφοροποιημένη πελατειακή βάση, στοιχείο που —όπως προαναφέρθηκε— αντιμετωπίζεται θετικά από τους οίκους αξιολόγησης, και ειδικότερα από την S&P.
Θα προσθέσω ότι το μόνο χειρότερο σενάριο από το να τους επιτραπεί η είσοδος στο χρηματιστήριο, είναι να τους επιτραπεί να αντλήσουν δανειακά κεφάλαια με όρους που δεν αντιστοιχούν στα χαμηλότερα δυνατά επίπεδα πιστοληπτικής αξιολόγησης (junk status) που προσφέρει η αγορά. Δεν πρόκειται για σταθερές επιχειρήσεις, ούτε διοικούνται με ιδιαίτερη μέριμνα για το κεφάλαιό τους ή τους εργαζομένους τους. Και οι δύο αντιμετωπίζουν τεράστιο κίνδυνο συγκέντρωσης, έχουν ασταθή πελατειακή βάση και εύθραυστα οικονομικά θεμέλια, δεν διαθέτουν ουσιαστικά κανένα περιουσιακό στοιχείο και έχουν επιδείξει ελάχιστη έως μηδαμινή ικανότητα μείωσης του κόστους τους — πέρα από αμφίβολες λογιστικές πρακτικές που δεν αλλάζουν το γεγονός ότι αδυνατούν να καλύψουν τις υποχρεώσεις τους.
Λόγω των δεσμεύσεων ύψους 1,3 τρισεκατομμυρίων δολαρίων που έχουν αναλάβει για υπολογιστική ισχύ, καμία από τις δύο εταιρείες δεν μπορεί να επιτύχει «αποδοτικότητα κεφαλαίου» μειώνοντας το κόστος εκπαίδευσης των μοντέλων τους. Κι αυτό διότι το εν λόγω κόστος αποτελεί το μοναδικό μέσο για περαιτέρω ανάπτυξη, πέρα από τις μαζικές αυξήσεις τιμών, οι οποίες όμως είναι απίθανο να οδηγήσουν σε ανάπτυξη των δραστηριοτήτων τους.
Το χειρότερο είναι ότι και οι δύο προχωρούν σε μειώσεις τιμών για να ανταγωνιστούν η μία την άλλη και, σύμφωνα με την Ramp, οι μειώσεις αυτές δεν οδηγούν σε αύξηση της χρήσης:
Καμία από τις δύο εταιρείες δεν μπορεί να επιβιώσει χωρίς πόρους που αγγίζουν το άπειρο, ούτε έχουν την πολυτέλεια να επιβραδύνουν τους ρυθμούς τους εξαιτίας των τεράστιων δεσμεύσεων για υπολογιστική ισχύ. Οι δεσμεύσεις αυτές έχουν συνδεθεί άρρηκτα με την πορεία μελλοντικής ανάπτυξης ουσιαστικά όλων των παρόχων υπηρεσιών cloud μεγάλης κλίμακας (hyperscalers), καθώς και της Broadcom — η οποία, στην προσπάθειά της να μιμηθεί την NVIDIA, έχει συσσωρεύσει καταστροφικά επίπεδα χρέους στη χειρότερη δυνατή χρονική στιγμή.
Και αυτό είναι, στην πραγματικότητα, το μεγαλύτερο πρόβλημα.
Κανείς δεν θέλει να συζητήσει για τους πραγματικούς κινδύνους της φούσκας της Τεχνητής Νοημοσύνης.
Αν και η Anthropic και η OpenAI δεν έχουν ακόμη επιβαρύνει υπέρμετρα τις αγορές χρέους, τα αντισυμβαλλόμενα μέρη τους —καθώς και όσοι εμπνεύστηκαν από αυτές— το πράττουν εδώ και χρόνια με ελάχιστη ή και καθόλου απόδοση της επένδυσης.
Όπως ανέφερα πριν από μερικές εβδομάδες, αυτή τη στιγμή υπάρχουν αδιάθετες μονάδες GPU της NVIDIA αξίας άνω των 200 δισεκατομμυρίων δολαρίων που παραμένουν σε αποθήκες, ενώ η Morgan Stanley (σύμφωνα με στοιχεία που παρουσίασε ο Bryce Elder των Financial Times) εκτιμά ότι περισσότερες από τις μισές GPU που θα πωληθούν την περίοδο 2026-2028 δεν θα έχουν πού να εγκατασταθούν.
Έχουν δαπανηθεί εκατοντάδες δισεκατομμύρια δολάρια σε κεφαλαιουχικές δαπάνες (capex) για κέντρα δεδομένων ουσιαστικά χωρίς λόγο, πέρα από την πεποίθηση ότι υπάρχει «ακόρεστη ζήτηση για υπολογιστική ισχύ τεχνητής νοημοσύνης» (AI compute). Στην πραγματικότητα, ωστόσο, πάνω από το 70% των συνολικών εσόδων από την τεχνητή νοημοσύνη —και, κατά την εκτίμησή μου, πάνω από το 80% των συνολικών πωλήσεων υπολογιστικής ισχύος— προέρχεται από την Anthropic και την OpenAI, οι οποίες απορροφούν κάθε διαθέσιμη υπολογιστική χωρητικότητα που τίθεται σε λειτουργία, αφήνοντας ελάχιστα περιθώρια για τον υπόλοιπο κόσμο και δημιουργώντας την ψευδαίσθηση τεράστιας ζήτησης.
Και οι δύο αυτές εταιρείες επιδιώκουν την εισαγωγή τους στις δημόσιες αγορές, την άντληση δεκάδων δισεκατομμυρίων δολαρίων μέσω δανεισμού ετησίως και τη διάθεση επιπλέον μετοχών σε ανυποψίαστους επενδυτές, βασιζόμενες σε μη ρεαλιστικές προβλέψεις εσόδων ύψους εκατοντάδων δισεκατομμυρίων δολαρίων ετησίως έως το 2028. Τόσο η OpenAI όσο και η Anthropic αποτελούν εξαιρετικά προβληματικές επιχειρήσεις, με ζημίες ύψους 20,92 δισεκατομμυρίων και 8 δισεκατομμυρίων δολαρίων αντίστοιχα για το 2025. Η καλύτερη απάντηση που έχει δοθεί σε αυτά τα συγκλονιστικά μεγέθη είναι η αόριστη επίκληση προσαρμοσμένων δεικτών κερδοφορίας, οι οποίοι παρέχονται από εταιρείες που παρουσιάζουν διαρκώς παραπλανητικά στοιχεία για τον ετησιοποιημένο ρυθμό εσόδων (annualized run rate), με σκοπό να συγκαλύψουν την πραγματική τους οικονομική κατάσταση.
Επιπλέον, οι εταιρείες αυτές αντιπροσωπεύουν —βάσει των δεσμεύσεών τους— μελλοντικά έσοδα ύψους 1,3 τρισεκατομμυρίου δολαρίων για τις Microsoft, Google, SpaceX, Oracle και Amazon. Από αυτά, δεσμεύσεις της Anthropic ύψους 413 δισεκατομμυρίων δολαρίων είναι μη ανακλητές, ενώ η OpenAI προβλέπει δαπάνες τουλάχιστον 750 δισεκατομμυρίων δολαρίων για υπολογιστική ισχύ έως το τέλος του 2030, χωρίς ωστόσο να υπάρχει απάντηση σχετικά με το πώς οι εταιρείες αυτές θα μπορέσουν να καλύψουν το εν λόγω κόστος.
Σύμφωνα με τις προβλέψεις των αναλυτών, η OpenAI και η Anthropic αναμένεται να συνεισφέρουν έσοδα τουλάχιστον 444 δισεκατομμυρίων δολαρίων στους παρόχους υποδομών cloud μεγάλης κλίμακας (hyperscalers) μέσα στην επόμενη τριετία. Εάν αυτά τα έσοδα δεν υλοποιηθούν —είτε λόγω αφερεγγυότητας είτε λόγω επαναδιαπραγμάτευσης των όρων— κάθε εμπλεκόμενος πάροχος θα υποστεί τεράστιες απώλειες εσόδων σε σχέση με τις προβλέψεις. Δεν πρόκειται για υπερβολικούς, κακόβουλους ή απλώς «σκεπτικιστικούς» ισχυρισμούς, αλλά για τα αμείλικτα μαθηματικά δεδομένα ενός κλάδου που συχνά πείθει όσους υποτίθεται ότι τον αναλύουν να παραμερίσουν την κοινή λογική και να υποθέσουν ότι δεν πρόκειται ποτέ να συμβεί κάτι κακό.
Την ίδια στιγμή, κανείς δεν φαίνεται να λαμβάνει σοβαρά υπόψη την ανησυχητική οικονομική κατάσταση της Oracle, παρόλο που σχεδόν όλες οι προειδοποιητικές ενδείξεις αναβοσβήνουν ταυτόχρονα. Είναι εξαιρετικά ασυνήθιστο για μια εταιρεία που στηρίζει ένα έργο κέντρων δεδομένων αξίας 18 δισεκατομμυρίων δολαρίων να εκδίδει ειδοποίηση περί «ανωτέρας βίας» —ανεξάρτητα από το τι λέγεται στο Twitter— γεγονός που υποδηλώνει ότι οι υποδομές κέντρων δεδομένων αξίας 340 δισεκατομμυρίων δολαρίων που κατασκευάζει για την OpenAI έχουν καθυστερήσει σημαντικά. Επιπλέον, η Oracle αφήνει να εννοηθεί ότι δεν προτίθεται να αποπληρώσει τα χρέη της, κάτι που προκαλεί τεράστια ανησυχία!
Και μην έχετε καμία αμφιβολία: εάν η Oracle κατασκευάσει αυτά τα κέντρα δεδομένων και η OpenAI δεν πληρώσει για αυτά, η εταιρεία θα βρεθεί αντιμέτωπη με έναν υπαρξιακό οικονομικό κίνδυνο, πρωτοφανή για την ιστορία του κλάδου της τεχνολογίας. Τα έσοδα της Oracle παραμένουν στάσιμα εδώ και δεκαπέντε χρόνια (προσαρμοσμένα στον πληθωρισμό), με τη μοναδική ανάπτυξη να προέρχεται από την αμφιλεγόμενη εξαγορά της Cerner το 2021 και την πώληση υπολογιστικής ισχύος για AI που πλήττει τα μικτά περιθώρια κέρδους της. Παράλληλα, ο σημαντικότερος πελάτης της είναι μια τεχνικά αφερέγγυα startup με ασταθή οικονομικά στοιχεία και έναν διευθύνοντα σύμβουλο που ζητά να αποδεχτούμε ότι «θα συμβούν άσχημα πράγματα» με αντάλλαγμα οτιδήποτε κι αν υποτίθεται ότι είναι το ChatGPT.
Το πρόβλημα που αντιμετωπίζει η Oracle είναι επίσης ότι δεν χρειάζεται να καταρρεύσουν τα πάντα για να επέλθει η κατάρρευση. Ο πρόεδρος και ιδρυτής Larry Ellison μόλις πρόσθεσε άλλα 9,2 δισεκατομμύρια δολάρια σε προσωπικά δάνεια με εγγύηση μετοχών στον ήδη τεράστιο όγκο δανεισμού του, ανεβάζοντας το συνολικό ποσό (σύμφωνα με τους υπολογισμούς μου) στα περίπου 30 δισεκατομμύρια δολάρια.
Οι κλήσεις για συμπλήρωση περιθωρίου ασφαλείας (margin calls) θα ξεκινήσουν γύρω στα 60 δολάρια ανά μετοχή —μια μετοχή που παρουσιάζει έντονες διακυμάνσεις τύπου «pump and dump» ανάλογα με τις ειδήσεις για την OpenAI— πράγμα που σημαίνει ότι οποιαδήποτε είδηση του τύπου «η OpenAI δεν μπορεί να πληρώσει την Oracle» είναι βέβαιο ότι θα πυροδοτή Ο μόνος λόγος που δεν έχει συμβεί ακόμα αυτό είναι ότι τα μέσα ενημέρωσης και οι αγορές αρνούνται να αποδεχτούν το πόσο αδύνατο είναι να υλοποιηθεί η συμφωνία ύψους 300 δισεκατομμυρίων δολαρίων και πενταετούς διάρκειας μεταξύ της Oracle και της OpenAI — μια συμφωνία που καμία από τις δύο εταιρείες δεν έχει την οικονομική δυνατότητα να υποστηρίξει, ενώ η Oracle δεν διαθέτει καν τη δυναμικότητα για να την εξυπηρετήσει. Κάθε ένα από τα κέντρα δεδομένων του έργου «Stargate» παρουσιάζει μεγάλες καθυστερήσεις, και το Stargate Abilene —για το οποίο η Oracle ισχυρίζεται ότι έχει «ολοκληρωθεί κατά 75%»— διαθέτει εγκατεστημένη δυναμικότητα που δεν ξεπερνά το 50% του συνόλου· βέβαια, κανείς δεν μπαίνει στον κόπο να ελέγξει αυτά τα στοιχεία ή να εξετάσει τους ισχυρισμούς όσων συνδέονται με τη φούσκα της τεχνητής νοημοσύνης.
Αντιμετωπίζω με δυσφορία τις προσποιητές και γκρινιάρικες ανησυχίες του Bloomberg σχετικά με τον «κίνδυνο που συνδέεται με τον Larry Ellison» εξαιτίας του τεράστιου δανεισμού της Paramount. Οποιοσδήποτε διέθετε μια γαμημένη αριθμομηχανή και ενδιαφερόταν για την αλήθεια θα μπορούσε να διαπιστώσει ήδη από πέρυσι ότι τα οικονομικά δεδομένα πίσω από την κατάσταση της Oracle δεν έβγαζαν ιδιαίτερο νόημα· αρκούσε απλώς να μην υποθέτει κανείς εξ αρχής ότι κάθε κέντρο δεδομένων τεχνητής νοημοσύνης ήταν ένας «τέλειος άγγελος» που θα γεννιόταν απρόσκοπτα σε έναν κόσμο γεμάτο ρευστότητα.
Υπάρχει, επίσης, η συγκλονιστική επιδείνωση της κατάστασης στην εταιρεία ημιαγωγών Broadcom, η οποία συνδέεται με την Anthropic δεσμεύεται για μισθώσεις τσιπ που δεν μπορούν να ακυρωθούν, αξίας τουλάχιστον 161 δισεκατομμυρίων δολαρίων, γεγονός που ανάγκασε την Broadcom να αντλήσει 60 δισεκατομμύρια δολάρια μέσω δανεισμού για την κατασκευή τους. Η Broadcom —όπως έχω αναλύσει στον «Premium Hater’s Guide» μου— είναι μια εταιρεία ήδη βυθισμένη στα χρέη λόγω της εξαγοράς της VMware το 2023, και φαίνεται να αναλαμβάνει χρέη δεκάδων δισεκατομμυρίων επιπλέον, προκειμένου να πουλήσει TPU σε μια εταιρεία που ίσως υπάρχει ή ίσως όχι τη στιγμή που θα είναι έτοιμο το κέντρο δεδομένων για να τις φιλοξενήσει.
Πώς ακριβώς αναμένεται να πληρώσει η Anthropic για όλες αυτές τις μισθώσεις υπολογιστικής ισχύος (ή για όλη αυτή την υπολογιστική ισχύ), με βάση την τρέχουσα οικονομική της κατάσταση; Ανεξάρτητα από το πώς αισθάνομαι για την τεχνητή νοημοσύνη (AI) γενικότερα, για να φτάσει η εταιρεία σε μέγεθος που να μπορεί να διαχειριστεί ετήσια λειτουργικά έξοδα ύψους εκατό δισεκατομμυρίων δολαρίων —συγκριτικά, η Microsoft κινείται στα 176 δισεκατομμύρια δολάρια— θα έπρεπε είτε να εξελιχθεί σε μία από τις μεγαλύτερες πηγές παραγωγής ρευστότητας στην ιστορία του καπιταλισμού, είτε να γίνει τόσο σημαντικός παίκτης στις παγκόσμιες αγορές χρέους, ώστε να αρχίσει να απορροφά κεφάλαια από τους ήδη πιεσμένους και απελπισμένους πελάτες της αγοράς ομολόγων κατηγορίας CCC (η χαμηλότερη βαθμίδα ομολόγων υψηλού κινδύνου/«σκουπιδιών»).
Αν και ορισμένοι έχουν αγγίξει το ζήτημα της πιθανής αφερεγγυότητας της OpenAI και της Anthropic, κανείς δεν φαίνεται να θέλει να συζητήσει τις πραγματικές συνέπειες, επιλέγοντας πάντα να πάρουν μια «δόση ελπίδας» (hopium) προτού εξετάσουν τις ζοφερές λεπτομέρειες, με την παραδοχή ότι όλα θα πάνε καλά. Επομένως, θα χαλάσω τη γιορτή και θα αναλύσω κάθε σημείο ξεχωριστά.
Η NVIDIA θα συνεχίσει να έχει πελάτες και μετά τη φούσκα της AI! Φυσικά και θα έχει — για τον τομέα του gaming, ο οποίος είναι πλέον τόσο μικρός που έχει συγχωνευθεί με το «Edge computing» στα οικονομικά της αποτελέσματα. Όπως έχω αναφέρει στο παρελθόν, το 50% έως 60% των εσόδων της NVIDIA προέρχεται από εταιρείες παροχής υπηρεσιών cloud μεγάλης κλίμακας (hyperscalers) που συμμετέχουν ενεργά στην άνθηση της AI. Χωρίς αυτή την άνθηση (και τον δανεισμό που απαιτείται για τη συνεχή αγορά τσιπ), κανείς άλλος δεν θα τα αγόραζε σε κλίμακα που να πλησιάζει τη σημερινή.
Αν η Anthropic και η OpenAI καταρρεύσουν, όλη αυτή η υπολογιστική ισχύς των κέντρων δεδομένων θα χρησιμοποιηθεί κάποια στιγμή από κάποιον άλλον! Η OpenAI και η Anthropic αντιπροσωπεύουν πάνω από το 80% της συνολικής ζήτησης για υπολογιστική ισχύ, και οι πελάτες τους —μη κερδοφόρες νεοφυείς επιχειρήσεις AI που χρηματοδοτούνται από κεφάλαια επιχειρηματικών συμμετοχών (venture capital)— αποτελούν το 80% των εσόδων τους από εταιρικούς πελάτες, πράγμα που σημαίνει ότι είναι πιθανό να καταρρεύσουν εκείνες πριν από την OpenAI και την Anthropic.
Κάποιος άλλος θα πληρώσει για τη χωρητικότητα αν δεν το κάνουν αυτές! Ποιος; Ποιος ξοδεύει πραγματικά χρήματα για υπολογιστική ισχύ AI; Έχω ψάξει παντού και βρήκα —στην καλύτερη, μα καλύτερη περίπτωση— αγορές υπολογιστικής ισχύος ύψους 22 δισεκατομμυρίων δολαρίων που δεν αφορούν την OpenAI ή την Anthropic!
Όλη αυτή η χωρητικότητα θα είναι χρήσιμη αφού σκάσει η φούσκα! Όχι, δεν θα είναι! Κάθε κέντρο δεδομένων AI που δεν έχει ολοκληρωθεί ακόμη θα κοστίσει το ίδιο (αν όχι περισσότερο) για να ολοκληρωθεί σε λίγα χρόνια όσο και σήμερα, όπως ακριβώς θα συμβεί και με το κόστος ηλεκτρικής ενέργειας.
Επιπλέον, η συντριπτική πλειονότητα των πελατών για υπολογιστική ισχύ AI είναι μη κερδοφόρες νεοφυείς επιχειρήσεις AI που θέλουν να ανταγωνιστούν την OpenAI και την Anthropic, πράγμα που σημαίνει ότι μόλις κλείσει η κάνουλα της χρηματοδότησης, κανείς δεν θα τις θέλει.
Οι υπηρεσίες AI μοιάζουν με τις αεροπορικές εταιρείες: στήνεις υποδομές για την εκτέλεση μοντέλων (inference) με βάση τον αριθμό των πελατών που ενδέχεται να έχεις και πρέπει να προβλέψεις σωστά τη ζήτηση, διότι αν πέσεις έξω προς οποιαδήποτε κατεύθυνση, χάνεις τεράστια ποσά. Δεδομένου ότι το μεγαλύτερο μέρος της ζήτησης για AI τροφοδοτείται από την αδιάκοπη προβολή στα μέσα ενημέρωσης και την κοινωνική πίεση, μόλις σκάσει η φούσκα της AI, η «ζήτηση» για υπηρεσίες AI θα καθορίζεται αποκλειστικά από τη χρηστικότητα και αν αναλογιστούμε ότι οι περισσότερες υπηρεσίες χάνουν χρήματα ακόμη και κατά τη διάρκεια της περιόδου υπερβολικού ενθουσιασμού (hype cycle), είναι δύσκολο να φανταστούμε τι είδους οικονομία θα υπάρξει μετά τη φούσκα.
Αυτό σημαίνει ότι είναι απίθανο να έχουμε τελικά μια «ανθηρή αγορά AI ανοιχτού κώδικα» και, στην καλύτερη περίπτωση, θα έχουμε κάποιου είδους ανάπηρο «τέρας» τύπου Google, αν και ακόμη και αυτό φαντάζει λιγότερο πιθανό, δεδομένων των συνεπειών που φοβάμαι ότι θα ακολουθήσουν.
Η Anthropic και η OpenAI μπορούν απλώς να μειώσουν τα έξοδά τους! Με δεκάδες δισεκατομμύρια δολάρια σε δεσμεύσεις που δεν μπορούν να ακυρωθούν, καμία από αυτές τις εταιρείες δεν μπορεί να «περικόψει τα έξοδά της». Η OpenAI και η Anthropic είναι οι εταιρείες με την ταχύτερη ανάπτυξη όλων των εποχών! Αυτό προκύπτει με βάση ετησιοποιημένους ρυθμούς εσόδων (run rates) που συνδέονται με αόριστες χρονικές περιόδους, και όλα αυτά συμβαίνουν τη στιγμή που το κόστος τους εκτοξεύεται και υπογράφουν συμβάσεις που δεν μπορούν να ακυρωθούν.
Αν η Anthropic και η OpenAI καταρρεύσουν, θα υπάρξουν άλλοι νικητές! Ποιοι; Δεν υπάρχουν άλλες εταιρείες τεχνητής νοημοσύνης που να αναπτύσσονται με παρόμοια ταχύτητα ή να διαθέτουν πελατολόγιο που να πλησιάζει αυτό της Anthropic και της OpenAI — και οι πελάτες αυτοί είναι, ως επί το πλείστον, άλλες νεοφυείς επιχειρήσεις (startups) στον τομέα της τεχνητής νοημοσύνης. Αν η Anthropic και η OpenAI καταρρεύσουν, αυτό θα συμβεί επειδή κατέρρευσαν οι πελάτες τους, πράγμα που σημαίνει ότι οι πελάτες τους δεν θα είναι οι «νικητές».
Ο λόγος για τον οποίο υπάρχουν τόσες πολλές παρεξηγήσεις είναι ότι οι άνθρωποι —σε γενικές γραμμές— τείνουν να είναι υπερβολικά αισιόδοξοι απέναντι σε οποιαδήποτε άποψη αποτελεί κοινή πεποίθηση. Όλοι λένε ότι τα κέντρα δεδομένων (data centers) για την τεχνητή νοημοσύνη αποτελούν την επόμενη βιομηχανική επανάσταση, η μετοχή της NVIDIA έχει σημειώσει κατακόρυφη άνοδο, όλα τα μέσα ενημέρωσης συζητούν διαρκώς για την Anthropic και την OpenAI, και κάθε εταιρεία παροχής υπηρεσιών cloud τεράστιας κλίμακας (hyperscaler) έχει επενδύσει εκατοντάδες δισεκατομμύρια δολάρια στην τεχνητή νοημοσύνη τα τελευταία χρόνια· όλα αυτά σε κάνουν να πιστεύεις ότι όλοι έχουν δίκιο και ότι, κατ’ επέκταση, όλα θα πάνε καλά.
Αυτό ωθεί άμεσα τους ανθρώπους να απενεργοποιούν τη λειτουργία της κριτικής σκέψης στον εγκέφαλό τους, επειδή οι εναλλακτικές προσεγγίσεις έρχονται σε πλήρη αντίθεση με όσα έχουν υποσχεθεί ο κλάδος και τα μέσα ενημέρωσης. Η επικρατούσα αντίληψη είναι πάντα ότι, εφόσον διακυβεύονται τόσα πολλά χρήματα, η κατάσταση δεν μπορεί να είναι λανθασμένη, ή ότι πρόκειται για τους εξυπνότερους ανθρώπους και τις μεγαλύτερες, πιο επιτυχημένες εταιρείες του κόσμου — παρόλο που κανένα από αυτά τα επιχειρήματα δεν απαντά στο ουσιαστικό ερώτημα: «πώς στο διάολο λειτουργούν όλα αυτά στην πραγματικότητα;»
Ακόμη κι αν θεωρείτε την Τεχνητή Νοημοσύνη (AI) το πιο υπέροχο και εντυπωσιακό εργαλείο λογισμικού που επινοήθηκε ποτέ, δεν υπάρχει καμία λογική βάση για να κοιτάξετε την τρέχουσα οικονομική εικόνα και να ισχυριστείτε ότι όλα θα πάνε καλά.
Το μέλλον για το οποίο μιλάω —ένα σενάριο όπου το μεγαλύτερο μέρος του χρέους των κέντρων δεδομένων (data centers) παραμένει απλήρωτο, η OpenAI και η Anthropic αδυνατούν να εκπληρώσουν τις υποχρεώσεις τους και οι πωλήσεις μονάδων GPU για AI παγώνουν εντελώς— περιλαμβάνει την καταστροφική αποτυχία της Google, της Microsoft και της Amazon να επιτύχουν τις προβλέψεις κερδοφορίας τους και την κατάρρευση των σεναρίων για τη μελλοντική τους ανάπτυξη.
Παράλληλα, τα έσοδα της NVIDIA αναμένεται να υποχωρήσουν έως και 90% μόλις λήξει η έκρηξη των επενδύσεων (capex) σε AI που τροφοδοτείται από δανεισμό. Το σενάριο αυτό περιλαμβάνει επίσης την εξάντληση των κεφαλαίων εταιρειών όπως η CoreWeave, η IREN, η Nebius και κάθε άλλη εταιρεία τύπου «neocloud», οι οποίες θα αφήσουν εκτεθειμένους τους επενδυτές τους —τόσο τους μετόχους όσο και τους κατόχους χρεογράφων— κάποια στιγμή μέσα στα επόμενα χρόνια. Οι εξασφαλίσεις για τα δάνεια αυτά θα αποτελούνται από άχρηστες πλέον υποδομές κέντρων δεδομένων και μονάδες GPU που, εκείνη τη στιγμή, θα βρίσκονται σε κατάσταση υπερπροσφοράς, θυμίζοντας την εποχή της μαζικής ταφής των αποθεμάτων βιντεοπαιχνιδιών της Atari.
Πρέπει να διευκρινίσω ότι αρκεί να επαληθευτεί έστω και το μισό από αυτά τα σενάρια για να πάρουν τα πράγματα εξαιρετικά άσχημη τροπή. Η αύξηση των εσόδων της NVIDIA δεν μπορεί να διατηρηθεί χωρίς τη συνεχή έκδοση χρέους —σε μια περίοδο μάλιστα που ο δανεισμός είναι εξαιρετικά ακριβός— και όλα αυτά για την κατασκευή κέντρων δεδομένων που απαιτούν χρόνια για να ολοκληρωθούν, προοριζόμενα για πελάτες που μπορεί να μην υφίστανται καν όταν οι υποδομές αυτές θα είναι έτοιμες.
Οι εταιρείες τεχνολογίας τεράστιας κλίμακας (hyperscalers) δεν έχουν πλέον άλλες ιδέες για εκρηκτική ανάπτυξη —ούτε κάποιο νέο Google Search, Microsoft 365 ή Facebook— για να παρουσιάσουν στους επενδυτές. Στην προσπάθειά τους να κυριαρχήσουν στην Τεχνητή Νοημοσύνη (AI), έχουν μετατραπεί σε εταιρείες με το μεγαλύτερο βάρος παγίων στη λίστα Fortune 500, ανταγωνιζόμενες κολοσσούς όπως η ExxonMobil, η Berkshire Hathaway και η Chevron· με τη διαφορά ότι, αντί για πετρέλαιο και διαφοροποιημένα χαρτοφυλάκια μετοχών, διαθέτουν μονάδες επεξεργασίας γραφικών (GPU) που διατηρούν την αξία τους μόνο όσο διαρκεί ο κύκλος της υπερβολικής φρενίτιδας (hype cycle).
Στην πραγματικότητα, δεν υπάρχει ελπίδα για τα περίπου 800 δισεκατομμύρια δολάρια που επενδύθηκαν σε νεοφυείς επιχειρήσεις AI την τελευταία τετραετία, καθώς οι εξαγορές στον κλάδο είναι σπάνιες λόγω του υψηλού κόστους, των πενιχρών εσόδων και της παντελούς έλλειψης πνευματικής ιδιοκτησίας. Δεν είμαι βέβαιος αν ο κλάδος των επενδύσεων επιχειρηματικών κεφαλαίων (venture capital) —ή όσοι τον παρακολουθούν— έχει αντιληφθεί το μέγεθος των πιθανών απωλειών, καθώς μπορώ να φανταστώ ένα σενάριο όπου σχεδόν κάθε επένδυση σε AI μηδενίζεται, σε μια χρονική στιγμή που ο κλάδος βιώνει ένα ιστορικό σερί αποτυχιών.
Μάλιστα, αμφιβάλλω αν κάποιος προσπαθεί να συλλάβει τι ακριβώς θα συμβεί όταν σκάσει η φούσκα, διότι κάτι τέτοιο απαιτεί να σκεφτούμε όχι μόνο το χαμένο κεφάλαιο, αλλά και εκατοντάδες δισεκατομμύρια δολάρια σε απλήρωτα δάνεια, αποτυχημένες επενδύσεις AI, ημιτελή έργα κέντρων δεδομένων και μια χρηματιστηριακή αγορά όπου το 24% της αξίας του δείκτη S&P 500 προέρχεται από πέντε εταιρείες, των οποίων οι τιμές μετοχών έχουν διογκωθεί χάρη στις θεωρητικές αποδόσεις επενδύσεων AI —κυρίως μέσω των OpenAI και Anthropic.
Το γεγονός ότι ζούμε σε μια παράδοξη πραγματικότητα, όπου βλέπουμε τίτλους ειδήσεων για κέντρα δεδομένων που συνδέονται με την OpenAI και δεν ολοκληρώνονται ποτέ —καθώς και για τις τεράστιες ζημιές της εταιρείας— να συνυπάρχουν με τίτλους για επενδύσεις ύψους 50 τρισεκατομμυρίων δολαρίων στην κατασκευή κέντρων δεδομένων έως το 2050, αποτελεί ένδειξη ότι κανείς δεν λαμβάνει την απειλή όσο σοβαρά θα έπρεπε.
Θα ήθελα πολύ να πιστεύω ότι ίσως υπερβάλλω, αλλά κάθε εβδομάδα εξετάζω τα στοιχεία και αναζητώ ενεργά ενδείξεις ότι κάνω λάθος — κυρίως επειδή ο κόσμος, παρόλο που συζητά για την ευθραυστότητα της φούσκας της AI, δεν φαίνεται να θέλει να σκεφτεί το ενδεχόμενο να σκάσει αυτή η φούσκα στην πραγματικότητα.
Σας ενθαρρύνω να το κάνετε, ακόμα κι αν είστε υπέρμαχοι της τεχνητής νοημοσύνης, ακόμα κι αν διαφωνείτε πραγματικά μαζί μου, διότι το ζήτημα είναι εξαιρετικά σοβαρό και δεν μπορείς να καλύψεις δεσμεύσεις ύψους 1,3 τρισεκατομμυρίων δολαρίων με ελπίδες. Μπορεί να λατρεύετε με πάθος τα Μεγάλα Γλωσσικά Μοντέλα (LLMs), μπορεί να ονομάσετε τον σκύλο σας Dario και το ινδικό χοιρίδιό σας Sam — δεν με απασχολεί — αλλά, σας παρακαλώ, σταματήστε να κάνετε υποθέσεις βασισμένες στο ιδανικό σενάριο και αρχίστε να αντιμετωπίζετε το θέμα σοβαρά, καθώς οι συνέπειες του να βγω αληθινός έχουν παγκόσμιες διαστάσεις.
Τέλος πάντων, σας αφήνω με ένα διάγραμμα του Torsten Slok a chart from Torsten Slok, Chief Economist at Apollo, επικεφαλής οικονομολόγου της Apollo, και ένα πολύ εύλογο ερώτημα: αν όλες αυτές οι εταιρείες τεχνολογίας αναμένουν κέρδη-ρεκόρ τα επόμενα χρόνια, από πού ακριβώς θα προέλθουν τα μετρητά;
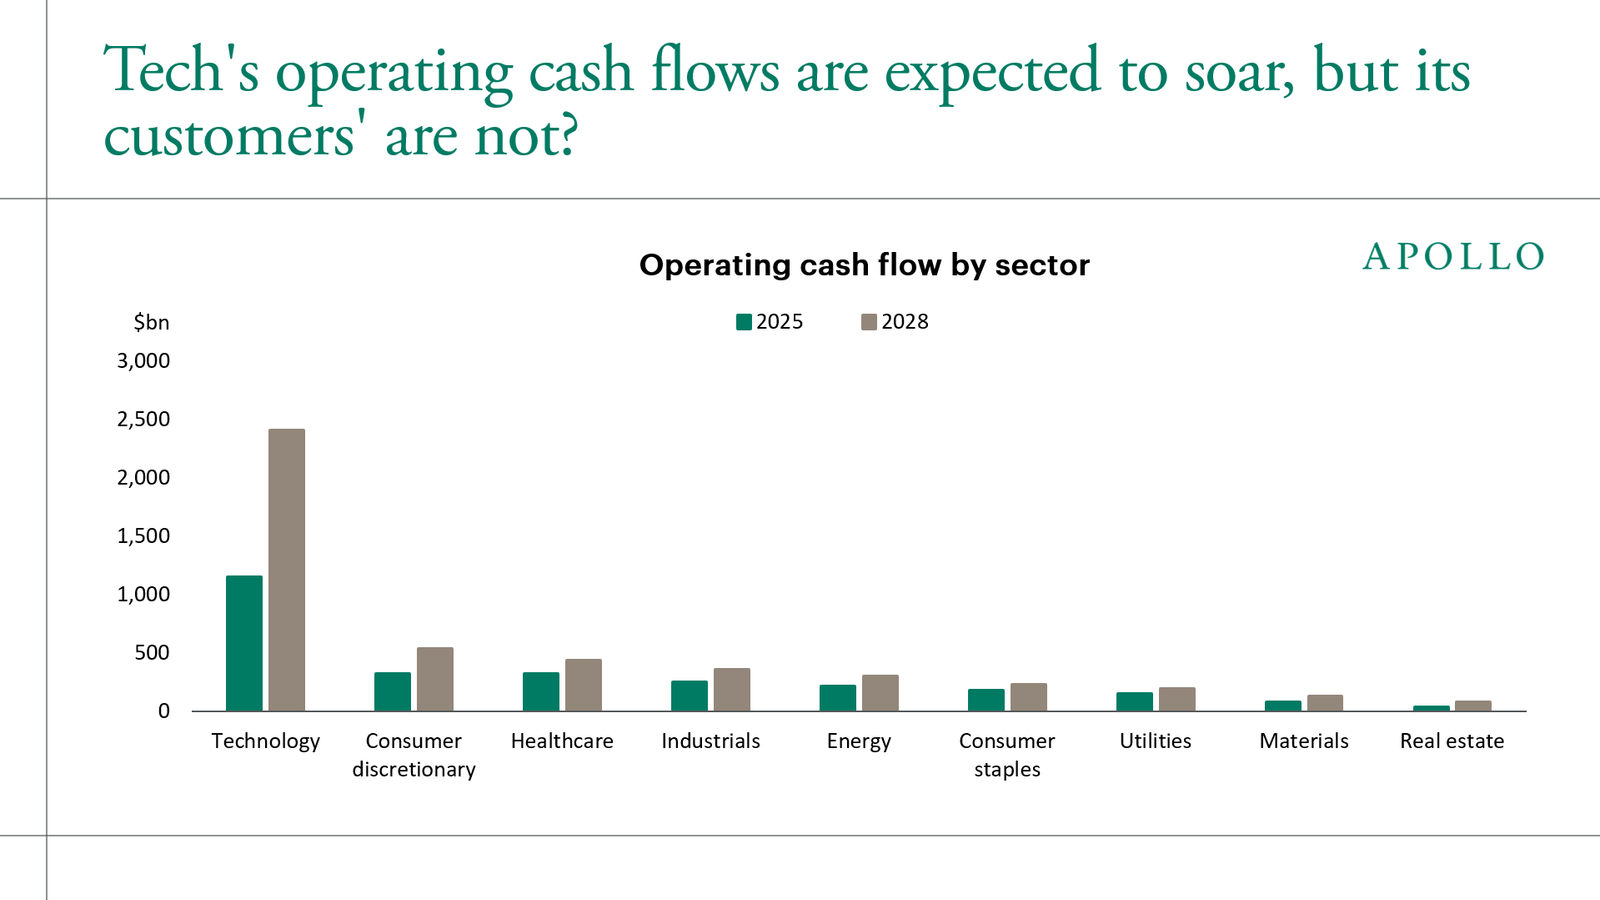
Οι αναλυτές που παρακολουθούν τον κλάδο της τεχνολογίας αναμένουν ότι οι λειτουργικές ταμειακές ροές του κλάδου θα υπερδιπλασιαστούν, φτάνοντας περίπου τα 2,4 τρισεκατομμύρια δολάρια έως το 2028 —μια αύξηση άνω των 1,2 τρισεκατομμυρίων δολαρίων (βλ. διάγραμμα παρακάτω). Παράλληλα, οι αναλυτές που καλύπτουν τους υπόλοιπους κλάδους του δείκτη S&P 500 —οι οποίοι αποτελούν τους πελάτες των εταιρειών τεχνολογίας— αναμένουν πολύ μικρότερη αύξηση στις λειτουργικές ταμειακές ροές των εν λόγω εταιρειών.
Με άλλα λόγια, ο κλάδος της τεχνολογίας ποντάρει σε ένα μέλλον όπου η ζήτηση για υπηρεσίες τεχνητής νοημοσύνης και τεχνολογίας θα εκτοξευθεί, ενώ οι αναλυτές που καλύπτουν τις εταιρείες οι οποίες θα έπρεπε να πληρώσουν για αυτές τις υπηρεσίες βλέπουν μια πολύ πιο μετριοπαθή προοπτική. Δεν μπορούν να ισχύουν και τα δύο ταυτόχρονα.
Η ουσία είναι ότι είτε οι πελάτες των εταιρειών τεχνολογίας θα παράγουν πολύ περισσότερα μετρητά από ό,τι προβλέπουν οι αναλυτές, είτε οι προβλέψεις για τις ταμειακές ροές του κλάδου είναι υπερβολικά αισιόδοξες – γεγονός που εγείρει το ερώτημα: ποιος ακριβώς θα πληρώνει για την αγορά όλων αυτών των υπηρεσιών τεχνητής νοημοσύνης;
Το γεγονός ότι δεν μπορούμε να δώσουμε μια σαφή απάντηση σε αυτό το ερώτημα, τη στιγμή που εκατοντάδες δισεκατομμύρια δολάρια διοχετεύονται σε κέντρα δεδομένων (data centers) για την τεχνητή νοημοσύνη, ίσως αποτελεί τη μεγαλύτερη παράλειψη στην ιστορία του χρηματοοικονομικού τομέα.