Το Tokenized Cash (ψηφιακά κωδικοποιημένο) χρήμα μοιάζει με το πιο πρόσφατο κόλπο του Χρυσοδάκτυλου.
Έρχεται μετά την διαγραφόμενη φούσκα της AI η οποία βρίσκεται προ των πυλών της έκρηξης. Για την ώρα το μόνο τρυκ που πέτυχε ήταν η mRNA γενοκτονία που οι robber barons προκάλεσαν στην ανθρωπότητα. ‘Ετσι αναγκάζονται να ρίχνουν στο τραπέζι το ένα μετά το άλλο τα κόλπα τους.
Tokenized Cash>Μας το συστήνουν ως την επόμενη εξέλιξη της υποδομής ψηφιακού χρήματος. Ας προσπαθήσουμε να καταλάβουμε τι εννοούν.
By Ian Ford
Στη συνέχεια ζητήστε στους εμπνευστές του θαυμαστού νέου κόσμου να πείσουν τους ανθρώπους να χρησιμοποιήσουν στη καθημερινότητά τους ή ακόμη και στο Καζίνο του Ελληνικού.
[Η παγκόσμια elite πασχίζει να κάνουν πράξη το όραμα της παγκοσμιοποίησης και όπως όταν Ιδρυσαν την FED και την ΒΙS για να ακολουθήσει στη συνέχεια η δημιουργία της Ευρωπαικής Ενωσης έτσι και τώρα επιχειρούν να στήσουν το παγκόσμιο ψηφιακό οικονομικό μοντέλο πάνω στο οποίο επιδιώκουν να χτίσουν την απόλυτη παντοκρατορία τους]
Aκολουθεί (σύντομη) παρένθεση>
«The Con Artist» (Ο Απατεώνας)
Το ακόλουθο κείμενο προέρχεται από την εκπομπή «The Con Artist» (Ο Απατεώνας), η οποία προβλήθηκε αρχικά στις 23 Φεβρουαρίου 2014 και σε επανάληψη στις 3 Αυγούστου 2014. Ανταποκριτής είναι ο Bob Simon και παραγωγός η Katherine Davis [cbsnews.com]
Το όνομα Wolfgang Beltracchi ίσως να μην το έχετε ξανακούσει. Πολύ λίγοι άνθρωποι το γνωρίζουν. Ωστόσο, οι πίνακές του τού απέφεραν εκατομμύρια δολάρια κατά τη διάρκεια μιας καριέρας που διήρκεσε σχεδόν 40 χρόνια. Τα έργα του βρήκαν τη θέση τους σε μουσεία, γκαλερί και ιδιωτικές συλλογές σε όλο τον κόσμο. Αυτό που καθιστά την ιστορία του άξια προσοχής για εμάς είναι ότι όλοι οι πίνακές του είναι πλαστοί.
Και αυτό που τον κάνει έναν ασυνήθιστο πλαστογράφο είναι ότι δεν αντέγραφε πίνακες μεγάλων καλλιτεχνών, αλλά δημιουργούσε νέα έργα, φανταζόμενος τι θα μπορούσε να είχε ζωγραφίσει ο εκάστοτε καλλιτέχνης ή ποια έργα θα μπορούσαν να είχαν χαθεί. Όπως αναφέραμε τον Φεβρουάριο, ειδικοί και έμποροι τέχνης αναγνωρίζουν τον Beltracchi ως τον πιο επιτυχημένο πλαστογράφο έργων τέχνης της εποχής μας — ίσως και όλων των εποχών. Ιδιοφυής όχι μόνο ως ζωγράφος, αλλά και ως απατεώνας τεραστίων διαστάσεων.
Bob Simon: Είστε ο καλύτερος πλαστογράφος στον κόσμο;
Wolfgang Beltracchi: Ίσως, ναι. Αυτή τη στιγμή.
Δέχτηκε να συναντηθούμε στην Κολωνία και μας οδήγησε σε μια μικρή ξύλινη γέφυρα έξω από το σπίτι του. Προσφέρθηκε να μας δείξει πώς εργάζεται. Πλαστογραφούσε ένα έργο του Max Ernst, του Γερμανού σουρεαλιστή των αρχών του 20ού αιώνα. Ο Beltracchi ζωγράφιζε πάνω σε αυτή την ξύλινη γέφυρα επειδή ο Ernst είχε δημιουργήσει μεγάλο μέρος του έργου του πάνω σε ξύλινο δάπεδο.
Bob Simon: Πόσο πιστεύετε ότι θα άξιζε αυτός ο πίνακας του Max Ernst;
Wolfgang Beltracchi: Αυτός εδώ;
Bob Simon: Ναι.
Wolfgang Beltracchi: 5 εκατομμύρια δολάρια, νομίζω.
Bob Simon: 5 εκατομμύρια δολάρια. Και μπορείς να το κάνεις σε τρεις μέρες;
Wolfgang Beltracchi: Ναι, ω ναι, ναι, βέβαια, ή και πιο γρήγορα.
Ο Beltracchi εκτιμά ότι έχει δημιουργήσει 25 έργα στο στυλ του Max Ernst. Δεν αντιγράφει κάποιο υπάρχον έργο. Ζωγραφίζει κάτι που πιστεύει ότι θα μπορούσε να είχε δημιουργήσει ο Ernst, αν είχε τον χρόνο ή τη διάθεση.
Bob Simon: Άρα, δημιουργείς έναν πίνακα του Cézanne που ο ίδιος ο Cézanne δεν ζωγράφισε ποτέ, αλλά που εσύ θεώρησες ότι ίσως ήθελε να ζωγραφίσει;
Wolfgang Beltracchi: Ναι, ακριβώς.
Έτσι, κατά μία έννοια, κάθε πίνακας του Beltracchi είναι πρωτότυπος. Απλώς έλεγε ψέματα για το ποιος τον ζωγράφισε. Λέει ότι έχει πλαστογραφήσει το στυλ εκατό καλλιτεχνών και μπορεί να μιμηθεί σχεδόν οποιονδήποτε.
Bob Simon: Θα μπορούσες να κάνεις έναν Rembrandt;
Wolfgang Beltracchi: Ναι, βέβαια.
Bob Simon: Θα μπορούσες να κάνεις έναν Leonardo;
Wolfgang Beltracchi: Ναι, ναι, βέβαια.
Bob Simon: Ποιον δεν θα μπορούσες να κάνεις;
Wolfgang Beltracchi: Ίσως τον Bellini. Ο Bellini είναι πραγματικά δύσκολος.
Έχει πουλήσει τα πλαστά έργα του –φυσικά– αλλά λέει ότι μπορεί ακόμα να δει μερικά από αυτά, καθώς εκτίθενται δημόσια.
Bob Simon: Έχεις δει τους πίνακές σου, τις πλαστογραφίες σου, να κρέμονται σε μουσεία;
Wolfgang Beltracchi: Ναι. Ναι, σε όλα τα μουσεία, ξέρετε. Νομίζω ότι είμαι ένας από τους ζωγράφους με τη μεγαλύτερη εκθεσιακή παρουσία στα μουσεία του κόσμου.
Bob Simon: Είσαι ένας από τους ζωγράφους με τη μεγαλύτερη εκθεσιακή παρουσία στον κόσμο;
Wolfgang Beltracchi: Ναι, ναι.
Bob Simon: Είναι σπουδαίο επίτευγμα αυτό.
Wolfgang Beltracchi: Ναι.
Ίσως έχετε δει έργα του στο Μητροπολιτικό Μουσείο της Νέας Υόρκης ή στο Hermitage της Λωζάνης… για να αναφέρουμε μόνο μερικά. Μπορείτε επίσης να τα δείτε στα σπίτια του πλουσιότερου 1% του πληθυσμού.
Και τώρα Tokenized Cash. Δες ένα μαγικό ψηφιακό κόλπο ώστε να μην σου ανήκει τίποτε και να είσαι ευτυχισμένος!
Tokenized Cash λοιπόν. Πάμε να δούμε πως το σερβίρουν>
Το χρήμα έχει ήδη γίνει ολοένα και πιο ψηφιακό, αλλά το μεγαλύτερο μέρος του ψηφιακού χρήματος εξακολουθεί να λειτουργεί μέσω χρηματοοικονομικής υποδομής που έχει σχεδιαστεί για μια παλαιότερη (!) εποχή. Οι τραπεζικές μεταφορές, τα δίκτυα πληρωμών, τα συστήματα εκκαθάρισης και οι πλατφόρμες διακανονισμού συχνά εξαρτώνται από πολλαπλούς μεσάζοντες και ξεχωριστές βάσεις δεδομένων.
Τα tokenized cash εισάγουν ένα διαφορετικό μοντέλο. Αντιπροσωπεύουν χρηματική αξία ως ένα ψηφιακό διακριτικό που βασίζεται σε blockchain και μπορεί να κινηθεί μέσω προγραμματιζόμενης χρηματοοικονομικής υποδομής. Ανάλογα με τη δομή, τα μετρητά με διακριτικά μπορούν να περιλαμβάνουν καταθέσεις με διακριτικά, ρυθμιζόμενα σταθερά κρυπτονομίσματα ή άλλες ψηφιακές αναπαραστάσεις αξιώσεων σε fiat.
Τι είναι τα tokenized cash;
Τα tokenized cash αναφέρονται σε μια αναπαράσταση (!) νομίσματος fiat ή μιας χρηματικής αξίωσης σε fiat που βασίζεται σε blockchain.
Σε αντίθεση με τα κρυπτονομίσματα των οποίων η αξία μπορεί να κυμαίνεται ανεξάρτητα από τα παραδοσιακά νομίσματα, τα tokenized cash έχουν γενικά σχεδιαστεί για να διατηρούν μια σταθερή σχέση με ένα υποκείμενο νόμισμα, όπως το δολάριο ΗΠΑ, το ευρώ ή άλλο εθνικό νόμισμα.
Οι κοινές δομές μπορούν να περιλαμβάνουν:
Tokenized τραπεζικές καταθέσεις
Ρυθμιζόμενα σταθερά κρυπτονομίσματα
Αναπαραστάσεις χρήματος εμπορικής τράπεζας που βασίζονται σε Blockchain
Άλλα ψηφιακά περιουσιακά στοιχεία διακανονισμού που υποστηρίζονται από συμβατικές χρηματικές απαιτήσεις
Πώς Λειτουργούν τα Tokenized Cash;
Η βασική ιδέα είναι απλή. Ένα χρηματοπιστωτικό ίδρυμα ή ένας εξουσιοδοτημένος εκδότης δημιουργεί ψηφιακά tokens που αντιπροσωπεύουν ένα καθορισμένο ποσό αξίας σε fiat. Αυτά τα tokens καταγράφονται σε ένα blockchain ή σε ένα κατανεμημένο βιβλίο συναλλαγών.
Για παράδειγμα, ένα tokenized cash system θα μπορούσε να αντιπροσωπεύει μια απαίτηση ₹1.000 ή $1 μέσω ενός ψηφιακού token. Όταν το token μεταφέρεται, το blockchain καταγράφει την αλλαγή ιδιοκτησίας. Τα έξυπνα συμβόλαια μπορούν στη συνέχεια να αλληλεπιδράσουν με το token.
Αυτό επιτρέπει στα χρήματα να γίνονται προγραμματιζόμενα.
Για παράδειγμα, ένα έξυπνο συμβόλαιο θα μπορούσε να αποδεσμεύσει αυτόματα την πληρωμή όταν:
Παραδίνονται αγαθά.
Επαληθεύεται ένα τιμολόγιο. Πληρούνται οι απαιτούμενες προϋποθέσεις συμμόρφωσης.
Μια χρηματοοικονομική συναλλαγή φτάνει στην ημερομηνία διακανονισμού της.
Αυτό δημιουργεί μια σύνδεση μεταξύ χρημάτων, χρηματοοικονομικών περιουσιακών στοιχείων και αυτοματοποιημένης επιχειρηματικής λογικής.
Γιατί τα Tokenized Cash είναι σημαντικά για τα ψηφιακά χρηματοοικονομικά
Οι παραδοσιακές ψηφιακές πληρωμές είναι ήδη γρήγορες από την οπτική γωνία του χρήστη, αλλά η υποκείμενη χρηματοοικονομική υποδομή μπορεί να περιλαμβάνει πολλά συστήματα.
Μια συναλλαγή τίτλων, για παράδειγμα, μπορεί να περιλαμβάνει:
Αγοραστή
Πωλητή
Μεσίτη
Θεματοφύλακα
Ίδρυμα εκκαθάρισης
Ίδρυμα διακανονισμού
Εμπορική τράπεζα
Κάθε συμμετέχων μπορεί να διατηρεί τα δικά του αρχεία και διαδικασίες συμφιλίωσης. Τα Tokenized cach μπορούν ενδεχομένως να λειτουργούν στην ίδια ψηφιακή υποδομή με τα tokenized χρηματοοικονομικά περιουσιακά στοιχεία. Αυτό δημιουργεί τη δυνατότητα συναλλαγών παράδοσης έναντι πληρωμής (DvP) όπου το περιουσιακό στοιχείο και η πληρωμή κινούνται μαζί.
Για παράδειγμα:
Tokenized bond → μεταφέρεται στον αγοραστή
Tokenized μετρητά → μεταφέρεται στον πωλητή
Η συναλλαγή μπορεί να εκτελεστεί μέσω συντονισμένης λογικής έξυπνων συμβολαίων. Αυτό θα μπορούσε να μειώσει τις τριβές διακανονισμού και την έκθεση του αντισυμβαλλομένου.
Βασικά Πλεονεκτήματα των Tokenized Cash
Ταχύτερος Διακανονισμός
Οι παραδοσιακές χρηματοοικονομικές συναλλαγές μπορεί να απαιτούν επικοινωνία διαφορετικών ιδρυμάτων και συστημάτων πριν ολοκληρωθεί ο διακανονισμός. Τα Tokenized Cash μπορούν να επιτρέψουν μεταφορές που βασίζονται σε blockchain και λειτουργούν συνεχώς, ανάλογα με το δίκτυο και την υποδομή που εμπλέκονται.
Προγραμματιζόμενες Πληρωμές
Ένα από τα μεγαλύτερα πλεονεκτήματα είναι η προγραμματισμός.
Οι έξυπνες συμβάσεις μπορούν να ορίσουν τις συνθήκες υπό τις οποίες αποδεσμεύονται οι πληρωμές. Για παράδειγμα, τα κεφάλαια θα μπορούσαν να μετακινηθούν αυτόματα όταν:
Επιβεβαιωθεί μια μεταφορά περιουσιακών στοιχείων
Ολοκληρωθεί ένα συμβατικό ορόσημο
Εκπληρώνεται μια συνθήκη παράδοσης
Μια πληρωμή δανείου καθίσταται απαιτητή
Μια επενδυτική συναλλαγή φτάσει στον διακανονισμό
Αυτό μετατρέπει τα χρήματα από απλή μεταβιβάσιμη αξία σε ένα προγραμματιζόμενο στοιχείο των χρηματοοικονομικών ροών εργασίας.
Μεγαλύτερη Διαφάνεια
Τα αρχεία συναλλαγών που βασίζονται σε Blockchain μπορούν να παρέχουν ένα κοινόχρηστο και ελέγξιμο αρχείο μεταφορών. Για τα ιδρύματα, αυτό θα μπορούσε να απλοποιήσει τη συμφιλίωση και να βελτιώσει την ορατότητα σε ορισμένες διαδικασίες συναλλαγών.
Βελτιωμένη Διαχείριση Ρευστότητας
Οι επιχειρήσεις και τα χρηματοπιστωτικά ιδρύματα μετακινούν συχνά ρευστότητα μεταξύ λογαριασμών, αντισυμβαλλομένων, επενδυτικών προϊόντων και λειτουργικών οντοτήτων. Τα Tokenized Cash θα μπορούσαν να επιτρέψουν πιο αυτοματοποιημένη μετακίνηση ρευστότητας σε συμβατά χρηματοοικονομικά συστήματα που βασίζονται σε blockchain.
Μειωμένες Λειτουργικές Τριβές
Οι χρηματοοικονομικές συναλλαγές συχνά περιλαμβάνουν συμφιλίωση, ανταλλαγή μηνυμάτων, τήρηση αρχείων και συντονισμό μεσαζόντων. Συνδέοντας πληρωμές και μεταφορές περιουσιακών στοιχείων εντός προγραμματιζόμενης υποδομής, τα tokenized cash θα μπορούσαν να μειώσουν ορισμένες από αυτές τις λειτουργικές διαδικασίες.
Υποστήριξη για Χρηματοπιστωτικές Αγορές 24/7
Τα δίκτυα Blockchain μπορούν να λειτουργούν συνεχώς αντί να περιορίζονται στο συμβατικό τραπεζικό ωράριο. Τα tokenized cash θα μπορούσαν επομένως να υποστηρίξουν χρηματοοικονομικές εφαρμογές σχεδιασμένες γύρω από τη συνεχή εκκαθάριση και τη διαθεσιμότητα συναλλαγών, με την επιφύλαξη των όρων λειτουργίας των υποκείμενων χρηματοπιστωτικών ιδρυμάτων και δικτύων.
Μετρητά με διακριτικά έναντι παραδοσιακού ψηφιακού χρήματος
Το παραδοσιακό ψηφιακό χρήμα αντιπροσωπεύει ήδη τις περισσότερες σύγχρονες χρηματοοικονομικές συναλλαγές. Οι τραπεζικές καταθέσεις, οι ηλεκτρονικές μεταφορές και οι πληρωμές με κάρτα είναι παραδείγματα υποδομής ψηφιακού χρήματος.
Tokenized Cash έναντι σταθερών κρυπτονομισμάτων
Τα Tokenized Cash και τα σταθερά κρυπτονομίσματα μπορεί να φαίνονται παρόμοια επειδή και τα δύο μπορούν να αντιπροσωπεύουν αξία συνδεδεμένη με fiat σε δίκτυα blockchain. Ωστόσο, οι νομικές τους δομές, τα μοντέλα αποθεματικών, οι μηχανισμοί έκδοσης και η κανονιστική τους μεταχείριση μπορεί να διαφέρουν σημαντικά.
Τα Tokenized Cash σχεδιάζονται γενικά ως διακριτικά που βασίζονται σε blockchain και προορίζονται για τη διατήρηση μιας σταθερής αξίας σε σχέση με ένα νόμισμα αναφοράς ή περιουσιακό στοιχείο.
Τα Tokenized Cash μπορούν να αναφέρονται πιο συγκεκριμένα στην αναπαράσταση μετρητών ή μιας χρηματικής απαίτησης εντός μιας ρυθμιζόμενης χρηματοπιστωτικής δομής.
Η διαδικασία εξαργύρωσης μιας κατάθεσης υπό μορφή token είναι απλή. Οι κάτοχοι των tokens μπορούν να τα ανταλλάξουν με κρατικό νόμισμα (fiat currency) ανά πάσα στιγμή (;). Όταν συμβαίνει αυτό, η τράπεζα καταστρέφει (αποσύρει οριστικά) τα αντίστοιχα tokens από την κυκλοφορία. Αυτό διασφαλίζει ότι ο αριθμός των tokens που κυκλοφορούν αντιστοιχεί πάντα στις καταθέσεις που περιλαμβάνονται στον ισολογισμό της τράπεζας.
Καθ’ όλη τη διάρκεια αυτής της διαδικασίας, οι καταθέσεις υπό μορφή token λειτουργούν συνήθως σε δίκτυα με περιορισμένη πρόσβαση (permissioned networks) και όχι σε δημόσια δίκτυα blockchain. Μόνο εγκεκριμένοι πελάτες μπορούν να κατέχουν και να μεταφέρουν tokens, επιτρέποντας στις τράπεζες να διατηρούν πλήρεις ελέγχους ταυτοποίησης πελάτη (KYC) και καταπολέμησης της νομιμοποίησης εσόδων από παράνομες δραστηριότητες (AML).
Η τεχνολογία αλλάζει, αλλά τα πλαίσια συμμόρφωσης παραμένουν αμετάβλητα.
Ποιες είναι οι περιπτώσεις χρήσης για τις καταθέσεις υπό μορφή token; Διευθέτηση διατραπεζικών πληρωμών σε πραγματικό χρόνο: Για πληρωμές χονδρικής και λειτουργίες διαχείρισης ταμειακών διαθεσίμων (treasury), οι καταθέσεις υπό μορφή token (tokenized deposits) επιτρέπουν τη διατραπεζική διευθέτηση σε πραγματικό χρόνο, χωρίς την αναμονή ωρών ή ημερών για την ολοκλήρωση των πληρωμών. Με τη δυνατότητα διαχείρισης ρευστότητας σε 24ωρη βάση, σε διαφορετικές περιοχές και ζώνες ώρας, οι τράπεζες μπορούν να μετακινούν κεφάλαια παγκοσμίως (!) ανά πάσα στιγμή – ακόμα και στις 3 τα ξημερώματα της Κυριακής. Αυτό επιτρέπει στις τράπεζες να διαχειρίζονται τη ρευστότητα με μεγαλύτερη ακρίβεια καθ’ όλη τη διάρκεια της ημέρας.
Απλοποίηση διασυνοριακών συναλλαγών: Η παραδοσιακή τραπεζική μέσω ανταποκριτριών τραπεζών (correspondent banking) περιλαμβάνει πολλαπλούς ενδιάμεσους, πρόσθετες χρεώσεις και καθυστερήσεις ημερών για τη διευθέτηση. Οι καταθέσεις υπό μορφή token επιτρέπουν τη διευθέτηση εντός λίγων λεπτών, μειώνουν τις προμήθειες των ενδιάμεσων και λειτουργούν σε 24ωρη βάση, ανεξάρτητα από το ωράριο λειτουργίας των τοπικών τραπεζών.
Αυτοματοποίηση πληρωμών με έξυπνα συμβόλαια (smart contracts): Οι καταθέσεις υπό μορφή token επιτρέπουν προγραμματιζόμενες πληρωμές, όπου τα κεφάλαια μετακινούνται αυτόματα βάσει προκαθορισμένων κανόνων. Καθώς μπορούν να αλληλεπιδρούν με έξυπνα συμβόλαια, υποστηρίζουν υπό αίρεση συναλλαγές, όπως η παράδοση έναντι πληρωμής (DvP) για τη διευθέτηση τίτλων και οι πληρωμές μέσω λογαριασμών δέσμευσης (escrow). Αυτό μειώνει τις καθυστερήσεις, τον διοικητικό φόρτο και τους κινδύνους κατά τη διευθέτηση.
Παροχή άμεσης πληροφόρησης (σε πραγματικό χρόνο) στις ομάδες διαχείρισης ταμειακών διαθεσίμων: Οι καταθέσεις υπό μορφή token παρέχουν στις ομάδες διαχείρισης ταμειακών διαθεσίμων των επιχειρήσεων τη δυνατότητα άμεσης παρακολούθησης και ελέγχου. Οι παγκόσμιοι οργανισμοί (!) μπορούν εύκολα να παρακολουθούν τα υπόλοιπα των δραστηριοτήτων τους, να αυτοματοποιούν τις διαδικασίες διαχείρισης ταμείου και να ενοποιούν τα συστήματά τους μέσω API. Έτσι, οι οικονομικές διευθύνσεις των επιχειρήσεων αποκτούν τα δεδομένα σε πραγματικό χρόνο που απαιτούνται για τη βελτίωση της διαχείρισης των ταμειακών ροών και του κεφαλαίου κίνησης.
Οι καταθέσεις υπό μορφή token συνδυάζουν την εμπιστοσύνη και τις δικλείδες ασφαλείας της παραδοσιακής τραπεζικής με την ταχύτητα και τη δυνατότητα προγραμματισμού των υποδομών blockchain.
Για τις τράπεζες, προσφέρουν έναν τρόπο εκσυγχρονισμού των υποδομών πληρωμών χωρίς να μεταβάλλεται το ρυθμιστικό καθεστώς των καταθέσεων. Οι τράπεζες μπορούν να ανταγωνιστούν εταιρείες fintech και παρόχους stablecoins, να διατηρήσουν καταθέσεις που διαφορετικά θα κατευθύνονταν σε πλατφόρμες κρυπτοστοιχείων και να δημιουργήσουν νέες πηγές εσόδων μέσω υπηρεσιών προγραμματιζόμενου χρήματος – όλα αυτά εντός του υφιστάμενου τραπεζικού πλαισίου.
Οι εταιρικοί πελάτες επωφελούνται από ταχύτερη διευθέτηση, συνεχή διαθεσιμότητα, μειωμένο κόστος
Καθώς οι καταθέσεις υπό μορφή token μεταβαίνουν από το στάδιο των πιλοτικών εφαρμογών στην πλήρη παραγωγική λειτουργία, τα χρηματοπιστωτικά ιδρύματα χρειάζονται ορατότητα στη δραστηριότητα των αντισυμβαλλομένων και των συνεργατών τους στο blockchain. Η Elliptic παρέχει..αναλυτικά στοιχεία blockchain που βοηθούν τις τράπεζες να αξιολογούν την έκθεσή τους σε ψηφιακά περιουσιακά στοιχεία και να διασφαλίζουν τη συμμόρφωση, καθώς εξερευνούν πρωτοβουλίες για καταθέσεις υπό μορφή token (tokenized deposits).
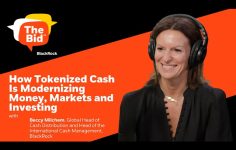
Κι ενώ η ΑΙ αντιμετωπίζει όλο και μεγαλύτερη δυσπιστία ακόμη και από ΜΜΕ όπως οι Financial Times και η Wall Street Journal, η Beccy Milchem, Παγκόσμια Επικεφαλής Διανομής Μετρητών και Επικεφαλής του τομέα Διεθνούς Διαχείρισης Μετρητών της BlackRock-Global Head of Cash Distribution and Head of the International Cash Management business at BlackRock, μας συστήνει το «tokenized cash» [ψηφιακό χρήμα σε μορφή token].
Το «tokenized cash» αναδεικνύεται σε μία από τις πιο απτές εφαρμογές της τεχνολογίας tokenization στις χρηματοπιστωτικές αγορές. Αν και το ενδιαφέρον για τα ψηφιακά περιουσιακά στοιχεία έχει επικεντρωθεί κυρίως στα κρυπτονομίσματα, ένας ευρύτερος μετασχηματισμός συντελείται στο παρασκήνιο, καθώς η τεχνολογία blockchain αρχίζει να αλλάζει τον τρόπο διακίνησης, εκκαθάρισης και λειτουργίας του χρήματος στο χρηματοπιστωτικό σύστημα.
Κάπως έτσι μας εισάγει στην συνέντευξή στο επεισόδιο της εκπομπής «The Bid» όπου ο παρουσιαστής Oscar Pulido συζητά με την Beccy Milchem, σχετικά με το τι ακριβώς είναι το tokenized cash και τους λόγους για τους οποίους μεταβαίνει από το στάδιο της θεωρητικής ιδέας στην πρακτική εφαρμογή.
Οι συνομιλητές αναλύουν τις διαφορές μεταξύ κρυπτονομισμάτων, stablecoins, καταθέσεων σε μορφή token και αμοιβαίων κεφαλαίων χρηματαγοράς σε μορφή token, εξετάζοντας τη σημασία αυτών των διακρίσεων καθώς τα ψηφιακά περιουσιακά στοιχεία αποκτούν ολοένα και μεγαλύτερο ρόλο στο χρηματοπιστωτικό οικοσύστημα.
Η Beccy εξηγεί επίσης πώς το tokenization θα μπορούσε να εκσυγχρονίσει τις υποδομές που στηρίζουν τις κεφαλαιαγορές, προσφέροντας δυνατότητες όπως η ταχύτερη εκκαθάριση, οι διασυνοριακές πληρωμές σε 24ωρη βάση, οι προγραμματιζόμενες συναλλαγές και η δυνητικά πιο αποδοτική διαχείριση του κεφαλαίου κίνησης.
Η συζήτηση επεκτείνεται στην εξέλιξη των ψηφιακών πορτοφολιών (digital wallets) παράλληλα με τη μετατροπή παραδοσιακών περιουσιακών στοιχείων σε μορφή token [ακόμη και η κατσίκα του γείτονα], στον πρωταγωνιστικό ρόλο που διαδραματίζει το χρήμα σε αυτή τη μετάβαση, καθώς και στον τρόπο με τον οποίο το ρυθμιστικό πλαίσιο, η διαλειτουργικότητα και η ευρύτερη υιοθέτηση της τεχνολογίας θα καθορίσουν τον ρυθμό ανάπτυξης των χρηματοοικονομικών υπηρεσιών που βασίζονται σε tokens.
Τι θα γινόταν αν η διαδικασία της «τοκενοποίησης» (tokenization) μπορούσε να συμβάλει στην ταχύτερη, πιο αποδοτική και συνεχή (σε 24ωρη βάση) διακίνηση χρημάτων;
[Αλήθεια, τι θα γινόταν;]
Ο παρουσιαστής και η καλεσμένη του συζητούν για το πώς τα τοκενοποιημένα μετρητά θα μπορούσαν να αλλάξουν τον τρόπο με τον οποίο διακινούνται τα χρήματα στις χρηματοπιστωτικές αγορές.
Αναλύουν τις διαφορές μεταξύ των stablecoins και των τοκενοποιημένων μετρητών, τον αυξανόμενο ρόλο των ψηφιακών πορτοφολιών, καθώς και το πώς η τεχνολογία blockchain θα μπορούσε να εκσυγχρονίσει τις πληρωμές και τη διαδικασία εκκαθάρισης συναλλαγών.
>
Tokenized cash is emerging as one of the most tangible applications of tokenization in financial markets. While much of the attention around digital assets has focused on cryptocurrencies, a broader transformation is taking place behind the scenes as blockchain technology begins to change how cash moves, settles and operates across the financial system.
In this episode of The Bid, host Oscar Pulido speaks with Beccy Milchem, Global Head of Cash Distribution and Head of the International Cash Management business at BlackRock, about what tokenized cash actually is and why it is moving from concept toward real-world use. They break down the differences between cryptocurrencies, stablecoins, tokenized deposits and tokenized money market funds — and explore why the distinction matters as digital assets become a bigger part of the financial ecosystem.
Beccy also explains how tokenization could modernize the infrastructure underpinning capital markets, from faster settlement and around-the-clock cross-border payments to programmable transactions and potentially more efficient management of working capital. The conversation explores how digital wallets could evolve as more traditional assets become tokenized, why cash is playing an early role in this transition, and how regulation, interoperability and broader adoption could determine the pace at which tokenized finance develops.
Key insights:
• What tokenized cash is and how blockchain can provide a digital wrapper around traditional cash instruments.
• How cryptocurrencies, stablecoins and tokenized cash differ, including the distinction between stablecoins and yield-bearing cash instruments.
• Why tokenization is gaining momentum, as technology advances, regulation develops and real-world use cases emerge.
• How tokenized cash could modernize capital markets through faster settlement, 24/7 payments and more efficient movement of money.
• Where AI and programmable money could intersect, including smart contracts and automated financial workflows.
• What could determine mainstream adoption, including interoperability, global regulation and use beyond decentralized finance.