Ο Βασιλιάς του Πληθωρισμού:
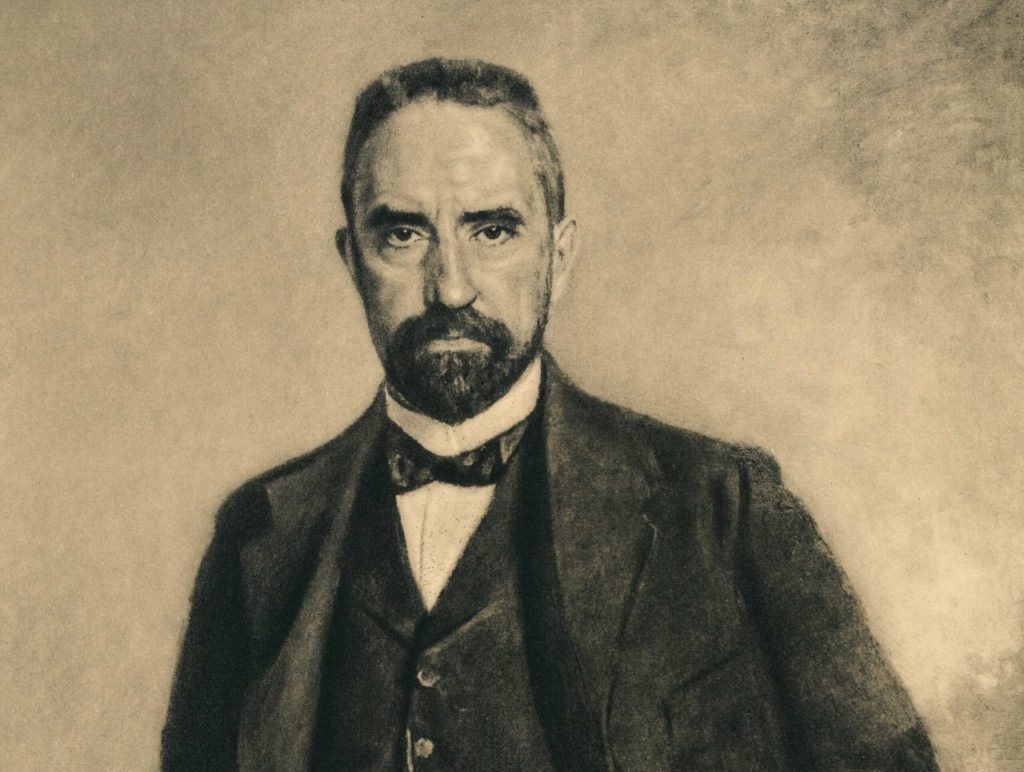
Όλα όσα πρέπει να γνωρίζετε για τις σύγχρονες επενδύσεις μπορούν να συνοψιστούν στην ιστορία ενός ανθρώπου: του Hugo Stinnes, ενός Γερμανού βιομηχάνου που δημιούργησε τη μεγαλύτερη ιδιωτική αυτοκρατορία στη Γερμανία της περιόδου της Βαϊμάρης, κάνοντας κάτι που οι περισσότεροι θεωρούσαν απερίσκεπτο.
Δανείστηκε. Συνεχώς. Επιθετικά. Σε μάρκα.
Ο Stinnes προερχόταν από μια οικογένεια που δραστηριοποιούνταν στον κλάδο του άνθρακα στην κοιλάδα του Ruhr και διηύθυνε ήδη μια εύρωστη βιομηχανική επιχείρηση πριν από τον Α’ Παγκόσμιο Πόλεμο. Όταν τελείωσε ο πόλεμος και η Γερμανία άρχισε να τυπώνει μάρκα για να αποπληρώσει τις πολεμικές αποζημιώσεις βάσει της Συνθήκης των Βερσαλλιών, οι περισσότεροι πολίτες είδαν τις αποταμιεύσεις τους να εξανεμίζονται σε πραγματικό χρόνο.
Ο Stinnes κατέληξε στο ακριβώς αντίθετο συμπέρασμα από τους συμπολίτες του.
Ενώ οι Γερμανοί πολίτες συσσώρευαν χάρτινα μάρκα κάτω από τα στρώματά τους ή σε τραπεζικούς λογαριασμούς, ο Stinnes δανείστηκε τεράστια ποσά από τα ίδια αυτά μάρκα από γερμανικές τράπεζες και, στη συνέχεια, τα μετέτρεψε αμέσως σε πραγματικά περιουσιακά στοιχεία: ανθρακωρυχεία, χαλυβουργεία, εφημερίδες, ναυτιλιακές εταιρείες, ξενοδοχεία, δάση, χαρτοποιίες. Μέχρι το 1923, ο όμιλός του, το Stinnes-Konzern, ήλεγχε περισσότερες από 1.500 επιχειρήσεις στη Γερμανία, την Αυστρία και πέρα από τα σύνορά τους. Απασχολούσε περίπου 600.000 εργαζομένους. Ο πληθωρισμός, που κατέστρεψε μια ολόκληρη γενιά Γερμανών αποταμιευτών, κατέστησε τον Hugo Stinnes απίστευτα, σχεδόν αδιανόητα, πλούσιο.
Πώς το πέτυχε; Όταν μια κυβέρνηση ή μια κεντρική τράπεζα αυξάνει την προσφορά χρήματος, η αγοραστική δύναμη κάθε υπάρχουσας νομισματικής μονάδας μειώνεται. Οι τιμές σε ολόκληρη την οικονομία δεν προσαρμόζονται ταυτόχρονα. Το νέο χρήμα διοχετεύεται αρχικά σε συγκεκριμένα περιουσιακά στοιχεία, προτού διαχυθεί στους μισθούς και στα καταναλωτικά αγαθά· αυτό σημαίνει ότι όποιος κατέχει αυτά τα περιουσιακά στοιχεία κατά τη διάρκεια της μετάβασης, αποκομίζει ένα απροσδόκητο κέρδος.
Ο Stinnes δανείστηκε σε ένα νόμισμα το οποίο –ορθώς– διέβλεψε ότι βρισκόταν σε πορεία κατάρρευσης, αγόρασε απτά περιουσιακά στοιχεία των οποίων η αξία συνδεόταν με την υλική πραγματικότητα και όχι με κυβερνητικά διατάγματα, και στη συνέχεια αποπλήρωσε τα δάνειά του σε μάρκα που άξιζαν ένα κλάσμα της αξίας των χρημάτων που είχε δανειστεί. Μετά τον υπερπληθωρισμό της Βαϊμάρης, η πραγματική αξία των χρεών του ήταν ουσιαστικά μηδενική. Απέκτησε, δηλαδή, τα απτά περιουσιακά στοιχεία που αγόρασε με δανεικά μάρκα, εντελώς δωρεάν.
Σήμερα, το σπίτι σας ακολουθεί την ίδια ακριβώς λογική, απλώς σε αργή κίνηση. Λαμβάνετε ένα στεγαστικό δάνειο σε δολάρια —ένα νόμισμα του οποίου την κυκλοφορία η Ομοσπονδιακή Τράπεζα (Fed) έχει αυξήσει κατά περισσότερο από 40% από τις αρχές του 2020. Έχετε μια υποχρέωση σταθερού επιτοκίου σε ένα νόμισμα που χάνει την αξία του, ενώ το ίδιο το περιουσιακό στοιχείο ανατιμάται. Η τράπεζα λαμβάνει, σε βάθος τριακονταετίας, δολάρια με μειωμένη αγοραστική δύναμη. Εσείς κατέχετε τη γη και το κτίσμα.
Ο λόγος για τον οποίο τα ακίνητα, ειδικότερα, απορρόφησαν τόσο μεγάλο μέρος του πληθωρισμού μετά το 2020 είναι ότι το νέο χρήμα ακολουθεί πάντα τη διαδρομή της ελάχιστης αντίστασης, κατευθυνόμενο προς περιουσιακά στοιχεία που μπορούν να χρηματοδοτηθούν και να χρησιμεύσουν ως εξασφαλίσεις. Η οικιστική ακίνητη περιουσία βρίσκεται στο επίκεντρο του πιστωτικού συστήματος. Οι τράπεζες παρέχουν εύκολα δάνεια με εγγύηση τέτοια ακίνητα. Οι θεσμικοί αγοραστές τα αντιμετωπίζουν ως μέσο διαφύλαξης αξίας. Όταν η Fed μείωσε τα επιτόκια σχεδόν στο μηδέν και το Κογκρέσο διοχέτευσε τρισεκατομμύρια μέσω δημοσιονομικών μεταβιβάσεων, αυτή η αγοραστική δύναμη κατευθύνθηκε απευθείας στις αγορές κατοικίας, με προβλέψιμα αποτελέσματα: η διάμεση τιμή κατοικίας στις ΗΠΑ αυξήθηκε από 329.000 δολάρια στις αρχές του 2020 σε πάνω από 420.000 δολάρια έως το 2026.
Ο Stinnes πέθανε το 1924, προτού η αυτοκρατορία του καταρρεύσει λόγω κακού σχεδιασμού διαδοχής και αποπληθωρισμού, αλλά η στρατηγική του επέζησε. Δανείζεσαι στο νόμισμα που εκείνοι καταστρέφουν· κατέχεις το περιουσιακό στοιχείο που εκείνοι δεν μπορούν να «τυπώσουν».
>
The Inflation King:
Everything you need to know about modern investing can be summed up in the story of one man: Hugo Stinnes, a German industrialist who built the largest private empire in Weimar-era Germany by doing something most people thought was reckless.
He borrowed. Constantly. Aggressively. In marks.
Stinnes came from a coal family in the Ruhr Valley and already ran a solid industrial operation before World War One. When the war ended and Germany began printing marks to pay its reparations debts under the Treaty of Versailles, most citizens watched their savings dissolve in real time. Stinnes drew the opposite conclusion than his neighbors. While German citizens hoarded paper marks in mattresses and savings accounts, Stinnes borrowed enormous quantities of those same marks from German banks, then immediately converted them into real assets: coal mines, steel plants, newspapers, shipping lines, hotels, forests, paper mills. By 1923 his conglomerate, the Stinnes-Konzern, controlled over 1,500 enterprises across Germany, Austria, and beyond. He employed roughly 600,000 people. The inflation that ruined an entire generation of German savers made Hugo Stinnes almost incomprehensibly wealthy.
How did he do it? When a government or central bank expands the money supply, the purchasing power of each existing unit of currency falls. Prices across the economy do not adjust simultaneously. The new money flows into specific assets first, before it filters through to wages and consumer goods, which means whoever holds those assets during the transition captures a windfall. Stinnes borrowed in a currency he correctly identified as dying, bought hard assets whose value was tied to physical reality rather than government decree, and then repaid his loans in marks worth a fraction of what he had borrowed. After the Weimar hyperinflation, the real value of what he owed was virtually nothing. He got the hard assets he bought with loaned marks for free.
Your house today runs the same play, just in slow motion. You take out a mortgage denominated in dollars, a currency the Federal Reserve has expanded by over 40 percent since early 2020. You hold a fixed-rate liability in a debasing currency while the asset itself reprices upward. The bank receives dollars of diminished purchasing power over thirty years. You hold the land and the structure.
The reason property specifically has captured so much of the post-2020 inflation is that new money always travels along the path of least resistance toward collateral-eligible, financeable assets. Residential real estate sits at the center of the credit system. Banks lend against it readily. Institutional buyers treat it as a store of value. When the Fed slashed rates to near zero, and Congress distributed trillions in fiscal transfers, that purchasing power flowed directly into housing markets with predictable results: U.S. median home prices rose from $329,000 in early 2020 to over $420,000 by 2026.
Stinnes died in 1924, before his empire unraveled under poor succession and deflation, but the strategy outlived him. Borrow in the currency they are destroying; hold the asset they cannot print.
— Handre (@Handre) October 20, 2026