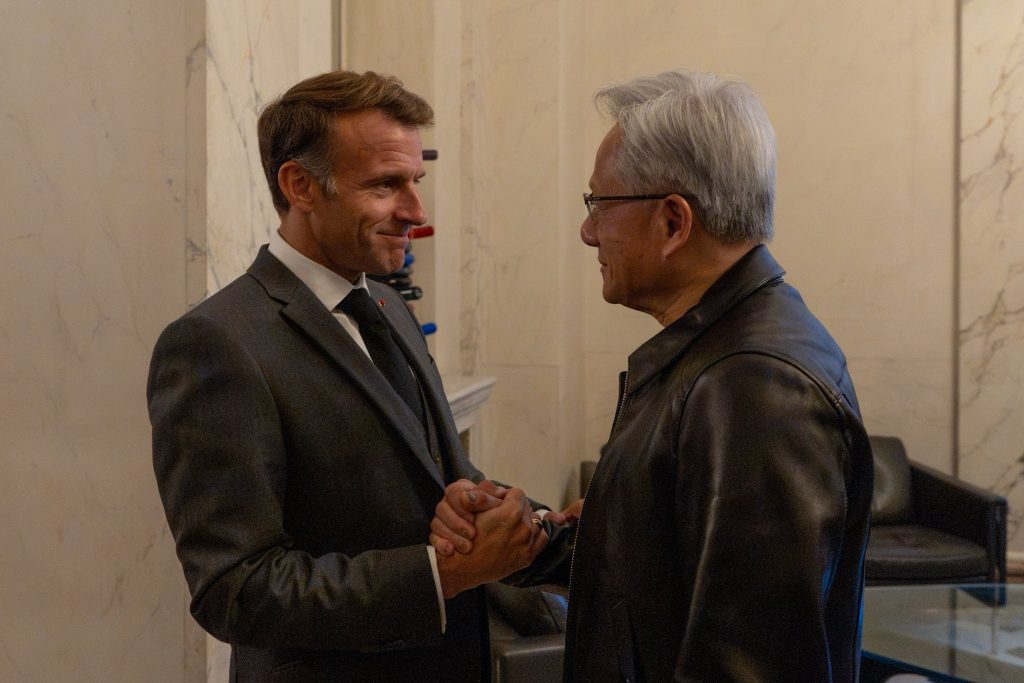
Εκεί έξω είναι Πέμπτη 15 Οκτωβρίου 2026 και οι ημέτεραι δυνάμεις δημιουργούν μία ακόμη χρήση την οποία θα αναλάβουν να επιλύσουν οι ίδιοι που την προκάλεσαν ώστε νασ πείσουν το αμήχανο φιλοθεάμον και αναλώσιμο κοινό ότι υπάρχει επείγουσα ανάγκη παγκόσμιας συνεργασίας [παγκοσμιοποίησης] και πως κανένα κράτος δεν μπορεί να αντιμετωπίσει από μόνο του τις κρίσεις-αλλά θα μας τις επιλύσουν τα Ιδρύματα των Rockefellers και η υπόλοιπη παρέα των δυναστειών του deep state με τα puppets τους τύπου Macron. Με τον ανεκδιήγητο Γάλλο συναντήθηκε πριν λίγες ώρες ο Διευθύνων Σύμβουλος της Nvidia, Jensen Huang.
O Huang είναι Ταιβανέζος-Αμερικανός και σήμερα βρίσκεται σε μία φάση της διαδρομής μου μάλλον ανακόλουθη με αυτό που ο ίδιος είχε ασπασθεί ακούγοντας την απάντηση ενός ηλικιωμένου κηπουρού καθώς αναρωτήθηκε παρατηρώντας τα εργαλεία πώς ο ηλικιωμένος άνδρας κατάφερνε να φροντίζει έναν τόσο μεγάλο κήπο με τόσο μικρά εργαλεία. «Είπε κάτι το απόλυτα σωστό: “Έχω άφθονο χρόνο”» του απάντησε ο κηπουρός.
«Αυτή είναι η καλύτερη επαγγελματική συμβουλή που μπορώ να σας δώσω», λέει ο Huang. «Τις περισσότερες φορές, περιμένω να έρθουν τα πράγματα σε εμένα. Σπάνια κυνηγώ εγώ τα πράγματα».
Τώρα είναι μία από αυτές τις σπάνιες-άβολες- φορές. Δείτε στη συνέχεια γιατί…
[Στο μεταξύ καθώς βρισκόμαστε στο σημείο που οι φούσκες της Τεχνητής Νοημοσύνης έχουν αρχίσει να σκάνε, ετοιμάσου και για Τέλος Τεχνητής Νοημοσύνης-όπως λέμε Τέλος Κλιματικής Αλλαγής-πράσινο τέλος]
Ο Διευθύνων Σύμβουλος της Nvidia, Jensen Huang, δήλωσε ότι θα σταματήσει να προμηθεύει με chips οποιονδήποτε πελάτη αναπτύσσει μη ασφαλή τεχνητή νοημοσύνη (AI), αν και θεωρεί ότι οι τρέχουσες ανησυχίες για την ασφάλεια είναι υπερβολικές.
Ανέφερε ότι η Nvidia θα συζητούσε πρώτα με την εκάστοτε εταιρεία —δεδομένου ότι τα chips της είναι «γενικής χρήσης»— και τόνισε ότι η τεχνητή νοημοσύνη μπορεί να ελεγχθεί και να χρησιμοποιηθεί με ασφάλεια.
«Είναι ένα υποθετικό σενάριο, αλλά ναι», απάντησε σε συνέντευξή του στην Emily Chang του Bloomberg, στο Λονδίνο, όταν ερωτήθηκε αν θα σταματούσε να προμηθεύει έναν ανεύθυνο δημιουργό λογισμικού.
Lying sack of crap lmao he won’t even stop shipping chips to sanctioned countries
— Ed Zitron (@edzitron) October 14, 2026
«Ωστόσο, πριν προχωρήσεις σε μια τέτοια κίνηση, θα προηγηθεί συζήτηση. Εμείς δεν διοικούμε τις εταιρείες άλλων, και υπάρχει ένα όριο στην κρίση που μπορούμε να ασκήσουμε σχετικά με το πώς χρησιμοποιούν οι άλλες εταιρείες την τεχνολογία μας. Η τεχνολογία μας είναι γενικής χρήσης».
Η Nvidia αποτελεί τον κυρίαρχο προμηθευτή επιταχυντών τεχνητής νοημοσύνης —των chips που χρησιμοποιούνται για την εκπαίδευση και τη λειτουργία μοντέλων τεχνητής νοημοσύνης. Αυτό την έχει φέρει στο επίκεντρο μιας συζήτησης σχετικά με το αν υπάρχει κίνδυνος το λογισμικό να αποκτήσει υπερβολική ισχύ και να ξεφύγει από τον ανθρώπινο έλεγχο.
Στελέχη του κλάδου, όπως ο Διευθύνων Σύμβουλος της Anthropic, Dario Amodei, έχουν προτείνει μια επιβράδυνση της ανάπτυξης σε ολόκληρο τον κλάδο, προκειμένου να αντιμετωπιστούν οι σχετικές ανησυχίες.
Ο Huang, ο οποίος πραγματοποιεί περιοδεία στην Ευρώπη ενόψει εκδήλωσης της εταιρείας στο Βερολίνο, δήλωσε ότι οι φόβοι για την ασφάλεια της τεχνητής νοημοσύνης αποτελούν μέρος των «πόνων ανάπτυξης» ενός κλάδου που επεκτείνεται ραγδαία. Το στέλεχος εξέφρασε την πεποίθηση ότι το λογισμικό μπορεί να ελεγχθεί και να αξιοποιηθεί με ασφάλεια.
«Πολλές από τις νεοφυείς εταιρείες αντιμετωπίζουν τις δυσκολίες που συνοδεύουν την ανάπτυξη, καθώς μεγαλώνουν με απίστευτα γρήγορους ρυθμούς», δήλωσε ο Huang στη συνέντευξή του. «Η δημιουργία εταιρειών συνεπάγεται μια ευθύνη και μια υποχρέωση λογοδοσίας, στις οποίες οι εταιρείες αυτές καλούνται τώρα να ανταποκριθούν καθώς αναπτύσσονται».
Σύμφωνα με τον ίδιο, μέρος της ανησυχίας που υπάρχει είναι «αυτοπροκαλούμενο», ενώ ο κλάδος, σε γενικές γραμμές, αποτυγχάνει παταγωδώς να εξηγήσει τα οφέλη της νέας τεχνολογίας.
Η ίδια η τεχνητή νοημοσύνη μπορεί να αξιοποιηθεί για τη διασφάλιση και τον περιορισμό της τεχνολογίας αυτής, πρόσθεσε ο Huang.
«Πρέπει να επιταχύνουμε την ενσωμάτωση αυτής της τεχνολογίας περιορισμού στα συστήματα τεχνητής νοημοσύνης», ανέφερε. «Πρέπει να επιταχύνουμε την ανάπτυξη τεχνολογιών παρακολούθησης – και η ίδια η τεχνητή νοημοσύνη λειτουργεί ως αυτό το μέσο παρακολούθησης. Επομένως, οφείλουμε να επιταχύνουμε την ανάπτυξη της τεχνολογίας τεχνητής νοημοσύνης».
Σε μια ημέρα κατά την οποία οι μετοχές της Nvidia και άλλων εταιρειών ημιαγωγών ηγήθηκαν της πτώσης στις αμερικανικές χρηματιστηριακές αγορές, ο Huang επανέλαβε την πεποίθησή του ότι οι φόβοι περί «φούσκας» στην τεχνητή νοημοσύνη είναι υπερβολικοί.
NVIDIA is the North Star, Orion, the whole Milky Way. Η NVIDIA είναι ο Πολικός Αστέρας, ο Ωρίωνας ολόκληρος ο Γαλαξίας [κι ακόμη δεν έχεις ιδέα για το Tokenmaxxing]

Περισσότερη δράση ακολουθεί. Οπως γνωρίζουν οι αναγνώστες του Κουρδιστού Πορτοκαλιού ο Michael Burry είναι ένας Αμερικανός επενδυτής που έγινε διάσημος για το προφητικό του στοίχημα έναντι των τίτλων που υποστηρίζονταν από στεγαστικά δάνεια πριν από την οικονομική κρίση του 2008. Μια συναλλαγή που καταγράφεται στο βιβλίο του Michael Lewis “The Big Short” και στην ομώνυμη βραβευμένη με Όσκαρ ταινία.
NVIDIA is the North Star, Orion, the whole Milky Way. Η NVIDIA είναι ο Πολικός Αστέρας, ο Ωρίωνας ολόκληρος ο Γαλαξίας
Η NVIDIA επωφελείται από την ισχυρή ζήτηση, αλλά πουλάει σε μια συγκεντρωμένη ομάδα αγοραστών, των οποίων η ζήτηση αλλοιώνεται από μια φάση εκπαίδευσης (μοντέλων) και αξιολόγησης επιδόσεων (benchmarking) που δεν θα διαρκέσει για πάντα. Αυτή η αλλοιωμένη ζήτηση λειτουργεί σαν το «φαινόμενο του μαστιγίου» (bullwhip effect) στην εφοδιαστική αλυσίδα της ίδιας της NVIDIA —μέσω ειδικών δεσμεύσεων εφοδιασμού— αλλά και πιο κάτω στην αλυσίδα, στη χρηματοδότηση κέντρων δεδομένων (data centers). Πάνω από όλα αυτά πλανάται το «bezzle» (η ψευδαίσθηση πλούτου που δημιουργείται από την απάτη ή την υπερβολική αισιοδοξία)· κάτι που, άπαξ και το δεις, δεν μπορείς να το ξε-δεις, και άπαξ και αποκαλυφθεί, παύει να υφίσταται.
Ευτυχώς, η εταιρεία ανακοίνωσε εντυπωσιακά θετικά μεγέθη αυτή την εβδομάδα, οπότε έχουμε στα χέρια μας μια νέα τριμηνιαία έκθεση (10-Q). Λατρεύω τη μυρωδιά των 10-Q το πρωί.
Κάποιοι παρακολουθούν τα αποθέματα, το γνωρίζω, αλλά αυτά δεν παρουσιάζουν κάτι το ασυνήθιστο. Η ανάλυση των αποθεμάτων βγάζει νόημα. Τα αποθέματα πρώτων υλών αυξήθηκαν κατακόρυφα στο 1ο τρίμηνο του οικονομικού έτους 2027 (Q1 FY27), γεγονός που συνάδει με την κλιμάκωση της παραγωγής των Blackwell Ultra, καθώς και με την προετοιμασία αποθεμάτων ενόψει της κλιμάκωσης των Blackwell στο 4ο τρίμηνο του οικονομικού έτους 2025 (Q4 FY25).
Ακόμη πιο ενδιαφέρουσα είναι η περίπτωση των πελατών της NVIDIA. Η συγκέντρωση των πελατών είναι εκτός κλίμακας.
Ο μεγαλύτερος πελάτης της NVIDIA είναι πιθανότατα η Microsoft, ο οικονομικός διευθυντής (CFO) της οποίας δήλωσε τον Ιανουάριο ότι οι περιορισμοί στη χωρητικότητα του Azure θα συνεχιστούν τουλάχιστον μέχρι τον Ιούνιο του 2026. Αν η Microsoft μειώσει τις κεφαλαιουχικές δαπάνες της για chips της NVIDIA κατά 20%, αυτό μεταφράζεται σε πλήγμα 4,2% στα έσοδα της NVIDIA.
Η Cisco δεν είχε ποτέ ούτε έναν πελάτη που να αντιστοιχεί στο 10% των εσόδων της. Για να πληγεί η Cisco, χρειαζόταν μια πιο γενικευμένη υποχώρηση της ζήτησης. Η NVIDIA, αντίθετα, μπορεί να υποστεί σοβαρό πλήγμα αν έστω και ένας πελάτης μειώσει τις παραγγελίες του, ή ακόμα κι αν αυτός ο πελάτης δεν αυξήσει τις παραγγελίες του με τον ρυθμό που απαιτεί η NVIDIA.
Πελάτες που λειτουργούν σαν «αφεντικά της μαφίας» και μια εξαιρετικά συγκεντρωμένη, ειδικά διαμορφωμένη εφοδιαστική αλυσίδα. Ωχ, ωχ.
Ούτε η Cisco ούτε η Sun Microsystems είχαν βρεθεί σε τόσο δεινή θέση — και η Sun κατέρρευσε ολοκληρωτικά. Στην περίπτωση της NVIDIA βλέπω στοιχεία και από τις δύο, καθώς και ομοιότητες με τους ιστορικούς κύκλους της
Όλα αυτά είναι αρκετά περίπλοκα, όπως φαίνεται παρακάτω.
Η συγκέντρωση πελατών ήταν ο παράγοντας που προσέδιδε στους κύκλους της αγοράς DRAM τον έντονα ασταθή χαρακτήρα τους. Τις τελευταίες μία-δύο δεκαετίες, οι κύκλοι αυτοί παρουσίασαν μικρότερη συγκέντρωση πελατών και λιγότερη συσχέτιση με συγκεκριμένες θεματικές τάσεις. Ωστόσο, σήμερα βλέπουμε μια επανάληψη της κατάστασης της δεκαετίας του 1990, με τη ζήτηση να προέρχεται ξανά από λίγους μεγάλους πελάτες ή να επικεντρώνεται σε μία και μόνο μεγάλη τάση. Για τον λόγο αυτό, διατηρώ θέση πώλησης (short) στον δείκτη SOX (Philadelphia Semiconductor Index).
Η Cisco προέβη σε απομείωση αξίας για τις μισές από τις δεσμεύσεις αγορών της, οι οποίες αφορούσαν προμηθευτές που εξυπηρετούσαν και πολλούς άλλους πελάτες. Τα εξαρτήματα που αγόραζε η Cisco ήταν, σε γενικές γραμμές, εναλλάξιμα (fungible).
Η περίπτωση της NVIDIA είναι διαφορετική. Η NVIDIA δεσμεύεται για τη χρήση εξειδικευμένων γραμμών παραγωγής στην TSMC, τις οποίες μάλιστα χρηματοδοτεί. Η TSMC δεν έχει τη δυνατότητα να κατασκευάσει τα τσιπ της NVIDIA χρησιμοποιώντας τις τυπικές γραμμές παραγωγής της. Πρόκειται, δηλαδή, για μια εξατομικευμένη εφοδιαστική αλυσίδα με μη εναλλάξιμα στοιχεία. Αυτό δεν ενέχει μόνο γεωγραφικούς κινδύνους, αλλά είναι πιθανό να οδηγήσει και σε σημαντικές ζημίες, εάν οι δραστηριότητες της NVIDIA επιβραδυνθούν ή —ο μη γένοιτο— παρουσιάσουν κάμψη.
Με κεφαλαιοποίηση αγοράς που υπερβαίνει τα 5 τρισεκατομμύρια δολάρια, το ποσό των 182 δισεκατομμυρίων δολαρίων που αφορά μελλοντικές δεσμεύσεις αγορών —εκ των οποίων τα 119 δισεκατομμύρια προέρχονται από έναν και μόνο πελάτη— δεν φαντάζει ιδιαίτερα μεγάλο.
Στην πραγματικότητα, ωστόσο, το ποσό των 182 δισεκατομμυρίων δολαρίων υπερβαίνει τις εντυπωσιακές ετήσιες λειτουργικές ταμειακές ροές της NVIDIA.
Μέχρι στιγμής, τίποτα από αυτά δεν έχει αποτελέσει πρόβλημα. Η Microsoft αγοράζει chips με ρυθμό ταχύτερο από αυτόν με τον οποίο μπορεί να τα θέσει σε λειτουργία. Το κρίσιμο σημείο είναι ότι τα chips αυτά καταγράφονται ως «έργα υπό κατασκευή» (construction-in-progress – CIP)· ως εκ τούτου, δεν υπόκεινται σε αποσβέσεις στον ισολογισμό, ούτε επιβαρύνουν τη Microsoft με οποιοδήποτε κόστος, μέχρι τη στιγμή που θα τεθούν σε παραγωγική χρήση.
Ωστόσο, τη στιγμή που η Microsoft αγοράζει τα εν λόγω chips, η NVIDIA καταχωρεί την πώληση, αφαιρώντας τα από τα αποθέματά της. Όπως έχω ήδη επισημάνει, τα στοιχεία για τα αποθέματα της NVIDIA παρουσιάζουν καλή εικόνα.
Η NVIDIA πραγματοποιεί μια πώληση και δημιουργεί μια απαίτηση (accounts receivable), η οποία θα μετατραπεί σε εισπραττόμενα μετρητά, ενισχύοντας έτσι τις θετικές ταμειακές ροές.
Εντοπίζω, ωστόσο, ένα ζήτημα στο μοτίβο των απαιτήσεων (accounts receivable).
Κατά το πρώτο τρίμηνο, το μερίδιο της Microsoft (ή του «Πελάτη Α») επί του συνόλου των απαιτήσεων της NVIDIA αυξήθηκε, ενώ, αντίθετα, το μερίδιό της επί των συνολικών εσόδων της NVIDIA σημείωσε αισθητή πτώση.
Το υπόλοιπο των απαιτήσεων της Microsoft από τη NVIDIA ανέρχεται πλέον σε περίπου 12,2 δισεκατομμύρια δολάρια — ποσό που αντιστοιχεί περίπου στο σύνολο των απαιτήσεων της NVIDIA από όλους τους πελάτες της για το 2024.
Πράγματι, ολόκληρη η δραστηριότητα έχει αναπτυχθεί. Τα τελευταία χρόνια, τα έσοδα αυξήθηκαν κατά 4,9 φορές. Οι συνολικές απαιτήσεις (Accounts Receivable) αυξήθηκαν επίσης κατά 4,9 φορές, ενώ το υπόλοιπο των απαιτήσεων από πελάτες αυξήθηκε κατά 13,4 φορές. Η Microsoft εισήλθε στην αγορά με εντυπωσιακό τρόπο.
Το ζήτημα εδώ δεν είναι η ανάπτυξη, αλλά μια απότομη αλλαγή πορείας- zig εκεί που υπήρχε μόνο μια σταθερή κατεύθυνση -zags. Ούτε ο Πελάτης Β ούτε ο Πελάτης Γ άλλαξαν πορεία. Μόνο ο Πελάτης Α — η Microsoft. Κι αυτό, ενώ η εταιρεία εδώ και μερικά χρόνια διακηρύσσει —προκαλώντας συζητήσεις και δημοσιεύματα— ότι δεν επιθυμεί να δραστηριοποιηθεί στον τομέα των κέντρων δεδομένων (data centers), τουλάχιστον όχι στο επίπεδο του bare metal-υποδομή χωρίς προεγκατεστημένο λογισμικό.
Η Microsoft σκορπά «popcorn» παντού στη διαδρομή, χωρίς όμως να νοιάζεται καθόλου για το αν θα τα φάει κάποιο ζώο της πανίδας.
Το 2024, ο διευθύνων σύμβουλος της Microsoft, Satya Nadella, δήλωσε: «Μπορεί να έχουμε στο απόθεμά μας ένα σωρό chips που, στην πραγματικότητα, δεν μπορώ να εγκαταστήσω».
Τον Απρίλιο του 2025, η Microsoft «πάγωσε» έργα κέντρων δεδομένων συνολικής ισχύος 1,5 GW, περιορίζοντας τις μισθώσεις της. Το θέμα αυτό αναλύθηκε στο κείμενο «Blessed Fraud».
Το οικονομικό έτος της Microsoft λήγει τον Ιούνιο του 2026, και τον Ιανουάριο του τρέχοντος έτους, η εταιρεία ανέφερε ότι αναμένει περιορισμούς στη χωρητικότητα (capacity constraints) έως τον Ιούνιο. Παράλληλα, η Microsoft δηλώνει ότι τα επόμενα χρόνια θα συνεχίσει να κλιμακώνει την παραγωγή του δικού της τσιπ, με την ονομασία «Maia».
Στη συνέχεια, στις 14 Μαΐου, η Microsoft ανακοίνωσε ότι τερματίζει το Claude Code και υποχρεώνει όλους τους εργαζομένους να μεταβούν στο εσωτερικό GitHub Copilot της εταιρείας έως τις 30 Ιουνίου. Πρόκειται για μια εξαιρετικά γρήγορη διαδικασία συμπίεσης. Το Claude Code είχε παρουσιαστεί στους μηχανικούς της Microsoft μόλις τον Δεκέμβριο του 2025.
Jensen Huang le sait : la France est le pays le plus attractif d’Europe pour l’intelligence artificielle, grâce à nos talents, nos infrastructures et nos entreprises qui nous permettent de rester à l’avant-garde.
Depuis Choose France, notre coopération avec NVIDIA s’accélère, des startups aux grands acteurs industriels, en passant par les infrastructures de calcul et la recherche.
Avec une nouvelle étape aujourd’hui : NVIDIA investit dans des entreprises françaises et s’engage à soutenir notre initiative franco-allemande pour développer la recherche ouverte en Europe.
Cela a d’autant plus de valeur que nous partageons et portons la même exigence d’une intelligence artificielle ouverte, sûre et au service de notre souveraineté.
Merci cher Jensen pour votre confiance et votre soutien.
— Emmanuel Macron (@EmmanuelMacron) October 13, 2026
Αυτό δημιουργεί δύο σενάρια.
Πρώτον, η Microsoft προχώρησε στην παραλαβή αποθεμάτων που δεν χρειάζεται πραγματικά. Αποδέχεται την παράδοση —παρά το γεγονός ότι ο ρυθμός κατασκευής υποδομών επιβραδύνεται και οι ελλείψεις ενέργειας γίνονται όλο και πιο αισθητές— προκειμένου να διατηρήσει την προνομιακή της θέση ως πελάτης της NVIDIA για την επόμενη γενιά chips. Απλώς τα τοποθετεί σε καθεστώς «CIP» (δηλαδή τα αφήνει στις αποθήκες), όπου δεν προκαλούν προβλήματα· η λογιστική τους αξία δεν μειώνεται καθόλου, ενώ η φυσική τους κατάσταση υποβαθμίζεται ραγδαία. Επιπλέον, η Microsoft φαίνεται να έχει συμφωνήσει σε όρους πληρωμής 60-65 ημερών με την NVIDIA, πράγμα που σημαίνει ότι δεν εκταμιεύονται μετρητά από τη Microsoft για τους επόμενους μήνες.
Δεύτερον, η NVIDIA προωθεί αποθέματα στους πελάτες της για να ενισχύσει τα τριμηνιαία αποτελέσματά της, ξεπερνώντας τις προσδοκίες της αγοράς. Η NVIDIA γνωρίζει ότι η Microsoft αποθηκεύει ήδη τα chips της και είναι πρόθυμη να τα απορροφήσει. Ίσως μάλιστα η Microsoft να έχει συνεργαστεί με αυτόν τον τρόπο και στο παρελθόν. Άλλωστε, η Microsoft μπορεί να εντάξει αυτά τα αποθέματα στο απόθεμά της (CIP) χωρίς καμία επίπτωση στα κέρδη ή στα δηλωθέντα έξοδά της.
Στο μεταξύ, η S&P Global προβλέπει εκτεταμένες ελλείψεις στο ηλεκτρικό δίκτυο και στην παροχή ενέργειας για τα κέντρα δεδομένων (data centers), καθώς και ένα έλλειμμα ισχύος της τάξης των 19 GW (το 40% των αναγκών) έως το 2028.
Όλοι διαπιστώνουν ότι τα κέντρα δεδομένων αποτελούν τον κύριο περιοριστικό παράγοντα. Και όλα εκείνα τα chips της NVIDIA παραμένουν απλώς εκεί, σε αποθήκες, περιμένοντας.
Όπως και να έχει, πρόκειται για μια κατάσταση που προετοιμάζει, αθόρυβα, το έδαφος για ένα σφοδρό «φαινόμενο του μαστιγίου» (bullwhip effect). Έχω αναλύσει το φαινόμενο αυτό σε προηγούμενα άρθρα μου. Το φαινόμενο του μαστιγίου εκδηλώθηκε εντυπωσιακά στις εφοδιαστικές αλυσίδες κατά τη διάρκεια των περιοριστικών μέτρων της πανδημίας COVID, ενώ ήταν και ο λόγος για τον οποίο η Cisco προχώρησε σε απομείωση αξίας του μισού όγκου των μελλοντικών δεσμεύσεων προμήθειάς της το 2001.
Δεν πρόκειται ακριβώς για «αδιάψευστο στοιχείο ενοχής» (smoking gun), αλλά μάλλον για την ένδειξη ότι κάποιος έχει ήδη το δάχτυλο στη σκανδάλη. Παρακολουθήστε τα επόμενα τρίμηνα, ειδικά καθώς εξελίσσεται η κατάσταση με τη χρηματοδότηση των κέντρων δεδομένων.
Την ίδια στιγμή, οι υποστηρικτές της αγοράς (bulls) δεν σταματούν να μιλούν για τη ζήτηση στον τομέα της Τεχνητής Νοημοσύνης. Πόσο ακόρεστη είναι. Πόσο τρελή είναι.
Συμφωνώ, είναι όντως τρελή. Πρόκειται για το «bezzle» (την ψευδαίσθηση πλούτου που δημιουργείται από απάτη ή υπερβολική αισιοδοξία). Δεν προκύπτει από μια χρήσιμη, επαναλαμβανόμενη και σταθερή κατάσταση, ούτε από μια διαρκώς ανοδική καμπύλη ανάπτυξης, αλλά μάλλον από μια προσωρινή, κοινωνική και οργανωσιακή φάση, κατά την οποία εταιρείες κάθε είδους μάχονται για το ανταγωνιστικό τους πλεονέκτημα: τη δική τους στοίβα τεχνολογιών Τεχνητής Νοημοσύνης (AI stack).
Για να το επιτύχουν αυτό, εταιρείες παντού προβαίνουν σε συγκριτικές αξιολογήσεις (benchmarking), δημιουργούν και συλλέγουν ίχνη δεδομένων, εκπαιδεύουν «περιβλήματα» (wrappers) και συγκεντρώνουν σημεία αποτυχίας — και όλα αυτά με τη μέγιστη δυνατή ταχύτητα.
Αυτή η ξέφρενη, βιαστική και προσωρινή φάση έχει ένα όνομα.
Tokenmaxxing.
Οι σκεπτικιστές της αγοράς (bears) έχουν θέσει το ερώτημα: πώς θα αποφέρει όλα αυτά έσοδα; Η απάντηση είναι ότι εμπορικές επιχειρήσεις το επιτυγχάνουν ήδη, αγοράζοντας υπολογιστική ισχύ, «καίγοντας» (καταναλώνοντας) tokens και αξιοποιώντας στο έπακρο αυτή την υπολογιστική ισχύ και τη χρήση των tokens.
Ωστόσο, υπάρχει λόγος γι’ αυτό, και το φαινόμενο αυτό δεν αποτελεί αξιόπιστο δείκτη για τη μακροπρόθεσμη ζήτηση.
Το «Tokenmaxxing» είναι μια έννοια που πρέπει οπωσδήποτε να γνωρίζει όποιος παρακολουθεί τον τομέα της Τεχνητής Νοημοσύνης, είτε είναι αισιόδοξος (bull) είτε επιφυλακτικός (bear) για την πορεία της αγοράς.
Ο Kevin Roose από τους New York Times έγραψε για το «tokenmaxxing» στις 20 Μαρτίου του τρέχοντος έτους, στο άρθρο με τίτλο: «Περισσότερα! Περισσότερα! Περισσότερα! Οι εργαζόμενοι στον κλάδο της τεχνολογίας αξιοποιούν στο έπακρο την Τεχνητή Νοημοσύνη».
Την 1η Απριλίου —λίγες μέρες αφότου δημοσιεύτηκαν πληροφορίες σχετικά με το πώς η Microsoft χρησιμοποιεί tokens για την πρόσληψη μηχανικών— ο Tomasz Tunguz από την εταιρεία Theory Ventures δημοσίευσε στο blog του ένα κείμενο για το πώς μπορεί κανείς να εφαρμόσει το «Tokenmaxxing» δηλαδή να μεγιστοποιήσει τη χρήση tokens
Όπως σημείωσε εκείνη την ημέρα ο Tomasz>
Το μυστικό είναι η παραλληλοποίηση. Καταρτίστε ένα πλάνο στην αρχή της ημέρας που να επιτρέπει σε πολλαπλά «πρακτορεία» (agents) τεχνητής νοημοσύνης να εργάζονται ταυτόχρονα. Έρευνα του οργανισμού METR δείχνει ότι τα πιο σύγχρονα μοντέλα μπορούν πλέον να λειτουργούν αυτόνομα για 12 ώρες — χρόνος σημαντικά αυξημένος σε σχέση με τη μία ώρα που ίσχυε πριν από έναν χρόνο… Το ταβάνι της παραγωγικότητας; Ακόμα δεν έχει αγγίξει το μέγιστο όριο.
Στις 6 Απριλίου, το μέσο ενημέρωσης The Information δημοσίευσε το άρθρο: «Οι εργαζόμενοι της Meta ανταγωνίζονται για τον τίτλο του “Θρύλου των Tokens” στην Τεχνητή Νοημοσύνη». Η ουσία είναι ότι οι εργαζόμενοι στον τεχνολογικό τομέα προσπαθούν σκόπιμα να καταναλώσουν όσο το δυνατόν περισσότερα tokens υπολογιστικής ισχύος. Υπάρχουν προσωπικά ρεκόρ, καθώς και πίνακες κατάταξης.
Λίγο καιρό μετά τη δημοσίευση αυτής της ιστορίας, η Meta προχώρησε στην κατάργηση των πινάκων κατάταξης.
Το περιοδικό Fortune ακολούθησε με δικό του ρεπορτάζ, παραθέτοντας μια δήλωση του Andrew Bosworth, CTO (Τεχνικού Διευθυντή) της Meta, σχετικά με έναν κορυφαίο μηχανικό:
«Ο καλύτερος μηχανικός του ξοδεύει σε tokens ποσό ισοδύναμο με τον μισθό του, αλλά είναι 5 έως 10 φορές πιο παραγωγικός… Είναι σαν να λέμε: αυτά είναι εύκολα κέρδη. Συνέχισε έτσι. Δεν υπάρχει όριο».
Ο Jensen Huang, στο συνέδριο NVIDIA GTC, δήλωσε:
«Μπορώ κάλλιστα να φανταστώ ότι, στο μέλλον, κάθε μηχανικός στην εταιρεία μας θα χρειάζεται έναν ετήσιο προϋπολογισμό για tokens», ανέφερε. «Θα λαμβάνουν μερικές εκατοντάδες χιλιάδες δολάρια τον χρόνο ως βασικό μισθό». Πρόκειται να τους δώσω, επιπλέον, περίπου το μισό αυτού του ποσού σε μορφή «tokens» (μονάδων επεξεργασίας), ώστε η απόδοσή τους να μπορεί να πολλαπλασιαστεί επί δέκα. Πλέον, αυτό αποτελεί ένα από τα εργαλεία προσέλκυσης ταλέντων στη Silicon Valley: «πόσα tokens συνοδεύουν τη θέση εργασίας μου;». Ο λόγος είναι απολύτως σαφής: κάθε μηχανικός που έχει πρόσβαση σε περισσότερα tokens θα είναι πιο παραγωγικός.
Νωρίτερα αυτόν τον μήνα, ο Garry Tan —ένας από τους ιδρυτές του Y Combinator, γνωστός για τον λυρικό και ενθουσιώδη τρόπο με τον οποίο μιλά για τα πάντα— δεν φείσθηκε υπερβολών ούτε όσον αφορά το λεγόμενο «tokenmaxxing».
Όπως δήλωσε ο Garry:
«Φανταστείτε να εξαντλείτε κάθε δυνατότητα — να κάνετε μια απολύτως εξαντλητική έρευνα, κάτι που για έναν άνθρωπο θα απαιτούσε περίπου έναν μήνα εργασίας. Εδώ, απλώς “πιέζετε” το σύστημα πιο δυνατά. Πληρώνετε περισσότερα χρήματα —αυτό είναι το “tokenmaxxing”— αλλά αξίζει τον κόπο… Αν μπορείτε να κάνετε “tokenmaxxing”, ουσιαστικά αγοράζετε εκατομμύρια χρόνια συνείδησης — συνείδησης μηχανής. Πλέον, μπορώ να γίνω “δισεκατομμυριούχος του χρόνου”».
Το «tokenmaxxing» δεν συνιστά απλώς εντατική χρήση της Τεχνητής Νοημοσύνης — και σίγουρα δεν αποτελεί μια βιώσιμη μορφή χρήσης της. Πρόκειται για μια υπερκατανάλωση πόρων που υπαγορεύεται από τη διοίκηση, με στόχο την επίτευξη συγκεκριμένων ποσοτικών στόχων και την άνοδο σε πίνακες κατάταξης (leaderboards). Μπορεί όντως να ενισχύει την παραγωγικότητα, αλλά όχι κατά 10 ή 15 φορές. Ενδέχεται να πρόκειται για σχολαστική συγκριτική αξιολόγηση (benchmarking), ενώ σε μεγάλο βαθμό υποκινείται από τον ανταγωνισμό για κοινωνικό κύρος, καθώς οι εργαζόμενοι προσπαθούν να ανέβουν στην ιεραρχία. Όλα αυτά εμφανίζονται ως «ζήτηση», παρερμηνεύονται όμως ως κάτι εντελώς διαφορετικό από αυτό που πραγματικά είναι.
Τι είναι, λοιπόν, ένα «token»;
Το «token» αποτελεί τη βασική μονάδα κειμένου για ένα μεγάλο γλωσσικό μοντέλο (Large Language Model – LLM), και κάθε token έχει χρηματικό κόστος.
Η OpenAI αφιερώνει μια ολόκληρη σελίδα στην έννοια του token.
Σύμφωνα με την OpenAI:
Και κάπως έτσι φτάνουμε στο «tokenmaxxing».
Το «tokenmaxxing» είναι ο μηχανισμός μέσω του οποίου οι εταιρείες εκπαιδεύουν τα μοντέλα τους, αξιοποιώντας την απλήρωτη εργασία των υπαλλήλων τους —οι οποίοι συντάσσουν εντολές (prompts) για την Τεχνητή Νοημοσύνη—, ενώ ταυτόχρονα παρουσιάζουν αυτή την πρακτική ως ιδεολογία. Με συνεχείς αναφορές σε υπερβολικούς ισχυρισμούς περί εκρηκτικής αύξησης της παραγωγικότητας και με υποστηρικτές όπως ο Garry Tan, το «tokenmaxxing» εξελίσσεται σε μια ισχυρή ιδεολογία.
Το «tokenmaxxing» λειτουργεί μέσω των λεγόμενων «traces» (ίχνη) — όπου κάθε «trace» αποτελεί την πλήρη καταγραφή μιας αλληλεπίδρασης μεταξύ ενός ανθρώπου και ενός μοντέλου Τεχνητής Νοημοσύνης. Κατά τη διαδικασία του «tokenmaxxing», τα ίχνη (traces) έχουν διαφορετική αξία ως μονάδες εκπαίδευσης, ανάλογα με το περιεχόμενό τους. Το πιο χρήσιμο ίχνος για την εκπαίδευση είναι η «ανακατεύθυνση» (redirection) — δηλαδή η ρητή αποδοχή ή η ξεκάθαρη απόρριψη της κατεύθυνσης που ακολούθησε το μοντέλο.
Όταν ένας εργαζόμενος καταναλώνει 30 εκατομμύρια tokens για να ανέβει σε έναν πίνακα κατάταξης του «tokenmaxxing», οι αποφάσεις που ενσωματώνονται στα ίχνη που δημιούργησε έχουν αξία που αντισταθμίζει το κόστος, καθώς εκπαιδεύουν άμεσα την επόμενη έκδοση του μοντέλου.
Ωστόσο, εδώ ελλοχεύει ο κίνδυνος μιας «ολισθηρής πλαγιάς». Πρόκειται για κάτι εντελώς καινούργιο, και οι άνθρωποι έχουν την τάση να το παρακάνουν —συχνά με τρόπους μη παραγωγικούς— όταν έρχονται σε επαφή με νέα «παιχνίδια». Αμφιβάλλω έντονα για τα νούμερα παραγωγικότητας που προβάλλουν συνεχώς οι ένθερμοι υποστηρικτές αυτής της πρακτικής. Όταν κάποιος ισχυρίζεται αύξηση της παραγωγικότητας κατά 15 φορές, οι υπόλοιποι οφείλουν να εξετάσουν το ζήτημα της «επίδρασης της βάσης» (base effect).
Στο μεταξύ>
Κατάρρευση της CoreWeave μετά την πρόβλεψη της Gartner ότι το 80% των «neoclouds» θα εξαφανιστεί έως το 2030
Οι μετοχές των εταιρειών τύπου «neocloud» (νέου τύπου πάροχοι cloud) κατέγραψαν ραγδαία πτώση την Τετάρτη, μετά από έκθεση της Gartner η οποία προέβλεψε ότι το 80% αυτών των εταιρειών θα πάψει να λειτουργεί ανεξάρτητα έως το 2030, εάν οι δαπάνες για υποδομές τεχνητής νοημοσύνης (AI) συνεχιστούν με τους τρέχοντες ιλιγγιώδεις ρυθμούς.
Η CoreWeave (CRWV) ηγήθηκε της κατάρρευσης, με τη μετοχή της να υποχωρεί κατά 15% μέχρι το μεσημέρι, ενώ η Digital Ocean (DOCN) σημείωσε πτώση 14%.
Η Hut 8 (HUT) κατρακύλησε κατά 10%. Οι Nebius (NBIS) και IREN (IREN) υποχώρησαν κατά 9%, ενώ οι Cipher Digital (CIFR) και Applied Digital (APLD) σημείωσαν πτώση 8,7%.
«Το 2026, οι πάροχοι υπηρεσιών AI αναμένεται να δαπανήσουν σχεδόν 1 τρισεκατομμύριο δολάρια σε υποδομές AI, ενώ προβλέπεται να επενδύσουν επιπλέον 6 τρισεκατομμύρια δολάρια μεταξύ 2027 και 2030», δήλωσε την Τετάρτη ο Will Sommer, ανώτερος διευθυντής-αναλυτής στην Gartner. «Ωστόσο, η έρευνά μας δείχνει ότι τα έσοδα από την τεχνητή νοημοσύνη —τόσο στον εταιρικό όσο και στον καταναλωτικό τομέα— δεν θα επαρκούν για να διασφαλίσουν κερδοφόρες αποδόσεις επί του συνόλου των προγραμματισμένων κεφαλαιουχικών δαπανών για την AI κατά τη διάρκεια αυτής της περιόδου».
Η ανάλυση υποστηρίζει ότι οι ιδιοκτήτες κέντρων δεδομένων (data centers) για AI θα πρέπει να αποκομίσουν συνολικά έσοδα ύψους 8,5 τρισεκατομμυρίων δολαρίων έως το 2030, προκειμένου να καλύψουν τις ανακοινωθείσες κεφαλαιουχικές δαπάνες, το κόστος χρηματοδότησης, καθώς και μια απόδοση 12% επί του επενδεδυμένου κεφαλαίου — ποσοστό που η Gartner έθεσε ως το ελάχιστο όριο απόδοσης (hurdle rate) για τις εν λόγω επενδύσεις. Δυστυχώς, τα έσοδα από την Τεχνητή Νοημοσύνη (AI) που σχετίζονται με τα κέντρα δεδομένων (data centers) προβλέπεται να φτάσουν μόλις τα 3,6 τρισεκατομμύρια δολάρια έως το 2030.
«Δεδομένου ότι οι περισσότεροι πάροχοι που εστιάζουν αποκλειστικά στην Τεχνητή Νοημοσύνη ακολουθούν επιχειρηματικά μοντέλα με περιορισμένα πάγια στοιχεία ενεργητικού (asset-light), προβλέπουμε ότι λιγότερο από το ήμισυ των εσόδων από την Τεχνητή Νοημοσύνη θα προέλθει από παρόχους που κατέχουν σημαντικές υποδομές AI», πρόσθεσε ο Somner.
Αυτές οι προβλέψεις οδήγησαν την Gartner στην εκτίμηση ότι περισσότερο από το 80% των παρόχων τύπου «neocloud» (νεοφυείς πάροχοι υπηρεσιών cloud) δεν θα επιβιώσουν ως ανεξάρτητες επιχειρήσεις πολύ πέρα από το 2030. Μια συνεχιζόμενη πορεία επενδύσεων σε υποδομές AI θα μπορούσε να αφήσει περιουσιακά στοιχεία αξίας άνω των 4 τρισεκατομμυρίων δολαρίων εκτεθειμένα σε κίνδυνο απομείωσης της αξίας τους έως το 2032. Σε αυτό το σενάριο, η Gartner δεν αναμένει ότι θα επιτευχθεί απόδοση επί του επενδεδυμένου κεφαλαίου (ROIC) της τάξης του 12% πριν από το τέλος του 2032, τουλάχιστον.
Σύμφωνα με αυτή τη δυσοίωνη πρόβλεψη, οι μεγάλοι πάροχοι υποδομών κλίμακας cloud (hyperscalers) —όπως η Amazon (AMZN), η Google (GOOG)(GOOGL) και η Microsoft (MSFT)— βρίσκονται σε καλύτερη θέση για να επιβιώσουν. Αυτό οφείλεται στις εξαιρετικά διαφοροποιημένες και τεράστιες ροές εσόδων τους. Αντιθέτως, οι πάροχοι τύπου «neocloud» οφείλουν να επιδείξουν ισχυρές αποδόσεις από πλατφόρμες «Υποδομής ως Υπηρεσία» (Infrastructure-as-a-Service – IaaS) που είναι βελτιστοποιημένες για την Τεχνητή Νοημοσύνη, προκειμένου να διατηρήσουν τη λειτουργία τους. Η Gartner εκτιμά ότι οι δαπάνες για υποδομές βελτιστοποιημένες για AI θα αυξηθούν από τα 66 δισεκατομμύρια δολάρια το 2027 στα 174 δισεκατομμύρια δολάρια έως το 2030.
«Η αύξηση των δαπανών για υπηρεσίες IaaS βελτιστοποιημένες για AI θα είναι πολύ περιορισμένη, ώστε οι περισσότεροι πάροχοι υπολογιστικής ισχύος για AI να μπορέσουν να αποσβέσουν τις επενδύσεις τους προτού αντικατασταθεί η τρέχουσα γενιά ημιαγωγών [AI semiconductors] που χρησιμοποιούνται στην Τεχνητή Νοημοσύνη», δήλωσε ο Sommer.

CoreWeave collapses after Gartner predicts 80% of neoclouds will evaporate by 2030