“Τρομοκράτες” με τη χρήση της Τεχνητής Νοημοσύνης προκαλούν χάος στους servers του διαδικτύου παγκοσμίως και δεν σου ανήκει πλέον τίποτε
Eίναι Τετάρτη 21 Οκτωβρίου 2026 και η ατμόσφαιρα εκεί έξω αποτελεί μια προσομοίωση του Οκτωβρίου 2019 καθώς οι elites ετοιμάζονταν να εκτοξεύσουν τον ιό που προκάλεσε την COVID έναν ιό-βιολογικό όπλο τον οποίο -σύμφωνα με τον καθηγητή Jeffrey Sachs-κατασκεύασε στο εργαστήριό του ο επιδημιολόγος Ralph Baric μέσα από την gain of function διαδικασία.
Ο ιός εκτοξεύθηκε εναντίον της ανθρωπότητας στις 18 Oκτωβρίου 2019.
Σήμερα 7 χρόνια μετά η αποτυχία ενός ακόμη εργαλείου παγκοσμιοποίησης, της ΑΙ, έρχεται να προστεθεί στην ασφυκτική πίεση ανάγκης για εκτύπωση πληθωριστικού χρήματος [όπως συνέβη με τον COVID-διάβασε ΕΔΩ] και όταν αυτό συμβεί εσύ πρέπει έντρομος να έχεις εστιάσει τη προσοχή σου σε κάτι παγκόσμιο και τρομακτικό καθώς για μια ακόμη φορά αι ημέτεραι δυνάμεις καλούνται να τυπώσουν fake χρήμα το οποίο όπως πάντα θα πληρώσεις ακριβά.
Υπάρχουν πολλά στοιχεία που συγκλίνουν στο γεγονός ότι η εργαστηριακή κρίση που ετοιμάζουν θα μπορούσε να έχει ως επίκεντρο την Τεχνητή Νοημοσύνη.
Ακολουθεί μια μακροσκελής ανάλυση του ταλαντούχου Αρνητή της Ed Zitron την οποία μοορείς να τη διαβάσεις-μπορείς και να την προσπεράσεις και να πας αδιάβαστος όπως άλλωστε συνέβη όλα αυτά τα χρόνια που το Κουρδιστό Πορτοκάλι συχνά με μεγάλα κείμενα [ο θάνατος ενίοτε δεν χωρά στις περιεκτικές συντομεύσεις του ποιητικού λόγου] εξηγούσε πως στήθηκε η planδημία COVID και η εμβολιαστική εκστρατεία-γενοκτονίας της δυτικής οικογένειας.
Πολλοί από εκείνους που επέλεξαν να εμπιστευθούν το επίσημο αφήγημα δεν βρίσκονται πλέον ανάμεσά μας ενώ ακόμη περισσότεροι δίνουν μάχη με καρκίνους turbo.
Εάν κάτι μπορούμε να αναγνωρίσουμε στις elites είναι ότι πραγματοποίησαν την Γενοκτονία σε κοινή θέα και φρόντισαν να μας προειδοποιήσουν για τους σχεδιασμούς τους.
Αυτό ήτο “έντιμο” εκ μέρους τους. Το test Γενοκτονίας της Eπιχείρησης COVID-19 έδειξε πολλά για την ανθρώπινη φύση. Δεν περισσεύουν οι προς αναφορά αρετές της. Το αντίθετο.
Ο Εd Zitron επιλέγει το Pull Me Through των Royal Blood [are an English rock duo formed in Worthing in 2011] καθώς ξεκινάει να γράφει>
Το 2ο τρίμηνο του 2026, ο συνολικός πλούτος των νοικοκυριών ανέρχεται σε περίπου 195,8 τρισ. δολάρια, εκ των οποίων τα 74 τρισ. δολάρια περίπου αφορούν μετοχές εταιρειών — ποσό που αντιστοιχεί περίπου στο 86,8% του συνολικού πλούτου των αμερικανικών νοικοκυριών πριν από 26 χρόνια.
Οι ιδιώτες επενδυτές έχουν έκθεση άνω των 4,65 τρισ. δολαρίων σε μετοχές που σχετίζονται με την Τεχνητή Νοημοσύνη (AI).
Η αμερικανική κυβέρνηση δεν μπορεί να διασώσει την NVIDIA, τη Microsoft, την Google, την Amazon, την CoreWeave ή τη Meta, σε περίπτωση που οι επιδόσεις τους υπολείπονται των προσδοκιών των αναλυτών. Ούτε μπορεί να καλύψει τις ζημίες κάθε κέντρου δεδομένων (data center) που θα οδηγηθεί σε πτώχευση, ούτε να αποκαταστήσει το κλίμα εμπιστοσύνης των επενδυτών όταν συνειδητοποιήσουν ότι η «έκρηξη» της AI ήταν, στην πραγματικότητα, άλλη μια κατάρρευση στον τεχνολογικό τομέα. Ανέλυσα το ζήτημα αυτό πολύ πιο διεξοδικά στο άρθρο μου για συνδρομητές, με τίτλο «Η Τεχνητή Νοημοσύνη δεν είναι “too big to fail”» (δηλαδή, δεν είναι τόσο μεγάλη ώστε να μην επιτρέπεται η κατάρρευσή της).
Θυμηθείτε: ακόμη και με τη διάσωση των τραπεζών το 2008, η αγορά κατέρρευσε. Και αυτό συνέβη σε μια εποχή που το χρέος δεν ξεπερνούσε τα 40 τρισεκατομμύρια δολάρια, ο πληθωρισμός δεν ήταν τόσο επίμονος και το χρηματιστήριο δεν είχε αποκοπεί τόσο ριζικά από την πραγματικότητα, όπως συμβαίνει σήμερα.
Η θεμελιώδης αδυναμία του επενδυτικού στοιχήματος στην AI έγκειται στο γεγονός ότι, στην ουσία, δεν συνδέεται με τίποτα άλλο πέρα από τα κέρδη της NVIDIA και των μεγάλων παρόχων υποδομών cloud (hyperscalers).
Το έντυπο S-1 της Anthropic αποκαλύπτει ραγδαία ανάπτυξη, κινδύνους και τεράστιο κόστος υπολογιστικής ισχύος
Σε ένα νέο προσχέδιο ενημερωτικού δελτίου, το οποίο περιήλθε σε γνώση της The Wall Street Journal, ο κολοσσός της τεχνητής νοημοσύνης γνωστοποίησε καθαρή ζημία ύψους 80,7 δισ. δολαρίων για το πρώτο εξάμηνο του 2026, καθώς και μια μακρά λίστα παραγόντων κινδύνου

Στα τέλη Ιουλίου, ο επικεφαλής οικονομολόγος της Apollo, Torsten Slok, απηύθυνε μια ωμή προειδοποίηση στην εφημερίδα Washington Post:
«Αυτή η ιστορία με την Τεχνητή Νοημοσύνη καλό θα ήταν να πετύχει, γιατί αν δεν πετύχει… θα έχουμε πρόβλημα», δήλωσε ο Torsten Slok, επικεφαλής οικονομολόγος της επενδυτικής εταιρείας Apollo Global Management.
Σήμερα, θα ποσοτικοποιήσω ακριβώς πόσο δύσκολο θα είναι να «πετύχει» αυτή η «ιστορία με την Τεχνητή Νοημοσύνη».
Όπως έχω αναφέρει και στο παρελθόν:
…ενώ όλοι προσπαθούν να παρουσιάσουν τη «φούσκα» της Τεχνητής Νοημοσύνης ως κάτι εξαιρετικά περίπλοκο, στην πραγματικότητα είναι απλούστατο: επενδύονται εκατοντάδες δισεκατομμύρια δολάρια με την ελπίδα να αποφέρουν —ίσως, κάποια στιγμή— έσοδα της τάξης των λίγων δισεκατομμυρίων, και αυτό μόνο αν κατασκευαστούν τελικά κέντρα δεδομένων (data centers) για την Τεχνητή Νοημοσύνη σε μεγάλη κλίμακα, και αν η OpenAI και η Anthropic έχουν την οικονομική δυνατότητα να καλύψουν το κόστος της υπολογιστικής ισχύος που απαιτείται. Οι θεωρητικές προσεγγίσεις και τα υποθετικά σενάρια σε αυτόν τον κλάδο είναι τόσο ισχυρά, που έχουν δημιουργήσει μία από τις μεγαλύτερες —αν όχι τη μεγαλύτερη— φούσκες στις μετοχικές αγορές στη σύγχρονη ιστορία.
Η φούσκα αυτή είναι έντονα συγκεντρωμένη γύρω από τις αποτιμήσεις ελάχιστων εταιρειών που σχετίζονται με το λεγόμενο «AI trade» (στοίχημα στην Τεχνητή Νοημοσύνη) — το οποίο, στην πράξη, μεταφράζεται σε «αγοραπωλησίες προϊόντων που σχετίζονται με μονάδες επεξεργασίας γραφικών (GPU) για την Τεχνητή Νοημοσύνη».
Το «AI trade» αποτελεί έναν παγκόσμιο κίνδυνο συγκέντρωσης, με την ανάπτυξή του να εξαρτάται από ατέρμονες κεφαλαιουχικές δαπάνες (Capex) και από τη μίσθωση GPU που χρηματοδοτείται από κεφάλαια επιχειρηματικών συμμετοχών (Venture Capital).
Σύμφωνα με την Apollo, αυτό έχει οδηγήσει στη μεγαλύτερη εισροή ξένων επενδύσεων σε αμερικανικές μετοχές που έχει καταγραφεί ποτέ — μεγαλύτερη ακόμη και από εκείνη της περιόδου της «φούσκας των dot-com», της περιόδου που προηγήθηκε της Μεγάλης Χρηματοπιστωτικής Κρίσης, ή ακόμα και της τελευταίας φάσης της εποχής των μηδενικών επιτοκίων το 2021.
They died alone. This film is their voice.
I refuse to forget the 1,167,210 Americans who died in isolated ICU beds, fighting for life while being poisoned by deadly protocols designated for hospitalized COVID patients.
That’s why we made Bad Medicine.
This is their postmortem. They deserve one.
The film follows a twisted trail of hard evidence. Step by step, it exposes the tricks and tactics used to capture and control entire populations.
Now it’s time for their story to be seen.
🎬 LA PREMIERE | Sunday, November 15
Malibu Film Festival, Writers Guild Theater, Beverly Hills
Live Q&A moderated by Jimmy Dore
Seating is limited.
👉 [link in the comments]Can’t make it to LA? Bad Medicine may be coming to a theater near you.
🎟 ONE NIGHT ONLY | Wednesday, December 16
We’re bringing this film to theaters across the country for one night but we need YOUR help to do it!Each screening only happens if enough tickets sell in advance. If a theater doesn’t hit its number, the screening is canceled.
12 potential theaters are already lined up, with more coming.
Don’t wait. Your ticket could be the one that brings this film to your city.
👉 Grab your seat now [link in the comments]
Don’t see your city? Request a screening on the same page.
Mainstream outlets won’t be promoting this film. It reaches theaters only if we fill them. Please get a ticket and share far and wide!
— Mikki Willis Official (@MikkiWillis) October 20, 2026
Ανεξάρτητα από το αν κάποιος επιχειρήσει να υποβαθμίσει τα οικονομικά ζητήματα της φούσκας της Τεχνητής Νοημοσύνης —παρομοιάζοντάς την απλώς με τη «φούσκα των dot-com», κατά την οποία ο δείκτης NASDAQ 100 είχε υποχωρήσει κατά 77% από το υψηλότερο σημείο του—, οι συνέπειες είναι πλέον παγκόσμιες και σε κλίμακα πρωτοφανή στην ιστορία, επηρεάζοντας τόσο τις μεμονωμένες μετοχές όσο και τους χρηματιστηριακούς δείκτες.
Οι NVIDIA, Google, Amazon, Meta, Microsoft, Broadcom, Micron, AMD και CoreWeave αντιπροσωπεύουν το 46,5% του δείκτη NASDAQ 100 (και το 39,3% του ευρύτερου δείκτη NASDAQ Composite), με τις αποτιμήσεις τους να είναι διογκωμένες λόγω του «AI trade».
Τη στιγμή που γράφεται αυτή η ανάλυση, η NVIDIA από μόνη της αποτελεί το 11,31% του δείκτη NASDAQ 100, ενώ η συνδυασμένη βαρύτητα των NVIDIA, Google, Amazon, Meta, Microsoft, Broadcom, Micron, AMD και CoreWeave ανέρχεται περίπου στο 46,5% της αξίας του δείκτη — ή στο 39,3% του συνολικού δείκτη NASDAQ Composite, ο οποίος περιλαμβάνει 3.000 εταιρείες. Τα ίδια αυτά ονόματα —αντικαθιστώντας την CoreWeave με την Oracle— αντιπροσωπεύουν περίπου το 28,9% της αξίας του δείκτη S&P 500.
Για να διατηρηθεί η αποτίμηση αυτών των μετοχών —πόσο μάλλον για να συνεχιστεί η ανάπτυξή τους— θα απαιτηθεί από κάθε εμπλεκόμενη εταιρεία είτε να δαπανά είτε να κερδίζει εκατοντάδες δισεκατομμύρια δολάρια επ’ αόριστον, με τα ποσά αυτά να αυξάνονται σταθερά σε κάθε τρίμηνο. Αυτό θα προκύψει είτε από την πώληση ολοένα και μεγαλύτερων ποσοτήτων τσιπ τεχνητής νοημοσύνης (AI) και σχετικού υλικού (hardware), είτε από την αγορά και χρήση τους για τη δημιουργία εσόδων —είτε μέσω μισθώσεων είτε μέσω της ανάπτυξης δικών τους προϊόντων λογισμικού.
Αν και η συγκέντρωση ήταν εντονότερη στην κορυφή του δείκτη NASDAQ κατά την εποχή των «dot-com» —με τις Cisco, Intel και Microsoft να αντιστοιχούν περίπου στο 74%— η συνολική αξία του δείκτη ήταν μόλις 1,82 τρισεκατομμύρια δολάρια (3,58 τρισεκατομμύρια δολάρια σε τιμές προσαρμοσμένες στον πληθωρισμό).
Οι τρεις κορυφαίες εταιρείες σήμερα —NVIDIA, Google και Microsoft— αντιπροσωπεύουν περίπου το 29% του δείκτη NASDAQ 100, με συνολική κεφαλαιοποίηση αγοράς 13,5 τρισεκατομμυρίων δολαρίων.
Φοβάμαι ότι η κατάσταση θα γίνει μόνο χειρότερη.
Οι ιδιώτες επενδυτές κατέχουν το 10% της αγοράς, με περισσότερο από το 38% του πλούτου των αμερικανικών νοικοκυριών να είναι επενδεδυμένο σε μετοχές. Επιπλέον, κατέχουν τουλάχιστον το 22,4% των μετοχών της NVIDIA και το 21,7% των μετοχών της Microsoft που βρίσκονται σε κυκλοφορία.
Σύμφωνα με την Goldman Sachs (μέσω του Reuters), «…τα κέρδη από μετοχές αποτέλεσαν τον κυρίαρχο παράγοντα συσσώρευσης πλούτου στα νοικοκυριά και τον βασικό συντελεστή για τη δημιουργία ενός θετικού “φαινομένου πλούτου” (wealth effect) στις καταναλωτικές δαπάνες».
Παράλληλα, βάσει στοιχείων της Fed, οι μετοχές εταιρειών αποτελούσαν το 37,9% του συνολικού πλούτου των νοικοκυριών κατά το δεύτερο τρίμηνο του 2026 —το υψηλότερο ποσοστό που έχει καταγραφεί από το τέταρτο τρίμηνο του 2000.
Ο οικονομολόγος Paul Kedrosky ανέφερε ότι το ποσοστό αυτό ενδέχεται να είναι ακόμη υψηλότερο:
Οι Αμερικανοί βρίσκονται κοντά σε επίπεδα-ρεκόρ όσον αφορά την έκθεσή τους σε μετοχές —με ποσοστό άνω του 50% [αναφορικά με τον αριθμό των Αμερικανών που κατέχουν μετοχές]— ξεπερνώντας για πρώτη φορά μετά τον Β’ Παγκόσμιο Πόλεμο τις επενδύσεις σε ακίνητα. Επιπλέον, οι Αμερικανοί καταγράφουν ιστορικά υψηλά όσον αφορά το ποσοστό των μετοχών επί της ρευστής καθαρής περιουσίας τους.ver 60%.
Αν και τα στοιχεία της Fed ξεκινούν μόλις από το 4ο τρίμηνο του 2000, οι μετοχές εταιρειών ως ποσοστό του πλούτου των νοικοκυριών ανέρχονταν τότε στο 25,9% (11,5 τρισ. δολάρια, ή 22,7 τρισ. δολάρια σε προσαρμοσμένες για τον πληθωρισμό τιμές). Εκείνη την περίοδο, ο συνολικός πλούτος των νοικοκυριών ανερχόταν σε 44,4 τρισ. δολάρια — ποσό που αντιστοιχεί σε περίπου 85,2 τρισ. δολάρια σε σημερινές αξίες.
Το 2ο τρίμηνο του 2026, ο συνολικός πλούτος των νοικοκυριών ανέρχεται σε περίπου 195,8 τρισ. δολάρια, εκ των οποίων τα 74 τρισ. δολάρια περίπου αφορούν μετοχές εταιρειών — ποσό που αντιστοιχεί περίπου στο 86,8% του συνολικού πλούτου των αμερικανικών νοικοκυριών πριν από 26 χρόνια.
Σύμφωνα με το Bloomberg Intelligence, οι ιδιώτες επενδυτές (retail investors) αντιπροσωπεύουν επίσης ένα ιστορικά υψηλό ποσοστό του όγκου συναλλαγών στην αγορά, καλύπτοντας το 20,3% των συναλλαγών εντός του 2026 (έως σήμερα).
Το ποσοστό αυτό πλησιάζει τα επικίνδυνα επίπεδα που παρατηρήθηκαν κατά τις χειρότερες υπερβολές στο τέλος της περιόδου της Πολιτικής Μηδενικών Επιτοκίων (ZIRP).
Οι ιδιώτες επενδυτές έχουν έκθεση άνω των 4,65 τρισ. δολαρίων σε μετοχές που σχετίζονται με την Τεχνητή Νοημοσύνη (AI).
Επιπλέον, οι ιδιώτες επενδυτές κατέχουν άμεσα περίπου το 29% των μετοχών της Amazon, το 26,2% της NVIDIA, το 22,6% της AMD, το 21,8% της Microsoft και το 18,6% της Meta.
Σημειώνεται ότι τα ποσοστά αυτά δεν περιλαμβάνουν επενδύσεις σε αμοιβαία κεφάλαια δεικτών (index funds), όπως το SPY ή το QQQ (το οποίο συνδέεται με τον δείκτη NASDAQ). Συνολικά, οι ιδιώτες επενδυτές κατέχουν μετοχικά περιουσιακά στοιχεία (τουλάχιστον με βάση τα δεδομένα του Μαΐου) που αντιστοιχούν περίπου στο 10% της αγοράς.
Μάλιστα, σύμφωνα με την Goldman Sachs, οι όγκοι συναλλαγών από ιδιώτες επενδυτές ήταν σημαντικά υψηλότεροι:
Σε σημείωμά του προς τους πελάτες, ο αναλυτής Daniel Chavez εξήγησε ότι, βάσει των στοιχείων από το τμήμα συναλλαγών της Goldman Sachs, ο όγκος των συναλλαγών από ιδιώτες έχει αυξηθεί κατά 28% από τα μέσα Απριλίου. Παράλληλα, ένα «καλάθι» μετοχών που προτιμούν οι ιδιώτες επενδυτές —το οποίο παρακολουθεί η εταιρεία— κατέγραψε άνοδο 29% κατά την ίδια περίοδο.
Συγκριτικά, η δραστηριότητα των ιδιωτών επενδυτών κατά την εποχή των «dot-com» ήταν πολύ, πολύ χαμηλότερη — λιγότερο από το 2% του όγκου συναλλαγών του Χρηματιστηρίου της Νέας Υόρκης (NYSE), σύμφωνα με την Alicia J. Davis από το University of Michigan, σε μια μελέτη που ξεκινά με τη φράση: «ο Αμερικανός ιδιώτης επενδυτής πεθαίνει».
Όταν όλα αυτά τελειώσουν, ίσως οι ιδιώτες επενδυτές να εύχονται να ήταν όντως νεκροί, καθώς κατέχουν άμεσα μετοχές αξίας περίπου 4,65 τρισεκατομμυρίων δολαρίων στις εταιρείες NVIDIA, Amazon, Microsoft, Google, Meta, Broadcom, AMD, Micron, Oracle και CoreWeave. Το νούμερο αυτό είναι πιθανότατα πολύ μικρότερο από την πραγματική έκθεση που έχουν οι ιδιώτες επενδυτές, καθώς δεν περιλαμβάνει επενδύσεις σε αμοιβαία κεφάλαια δεικτών (index funds).
Σημείωση: Για λόγους σύγκρισης, η συνολική κεφαλαιοποίηση των Microsoft, Cisco και Intel στις 10 Μαρτίου 2000 (στο απόγειο της αγοράς) ανερχόταν περίπου στα 1,36 τρισεκατομμύρια δολάρια.
Ένα ακόμη στοιχείο είναι ότι, σε αντίθεση με το 2000, οι ιδιώτες επενδυτές έχουν πλέον εύκολη πρόσβαση σε «εξωτικά» χρηματοοικονομικά συμβόλαια που παλαιότερα δεν ήταν διαθέσιμα (ή, αν ήταν, ήταν ακριβά ή με κάποιον τρόπο κρυμμένα από το ευρύ κοινό), τα οποία έχουν τη δυνατότητα να μεγεθύνουν τυχόν ζημίες.
Η πλατφόρμα Robinhood, για παράδειγμα, επιτρέπει στους ιδιώτες επενδυτές να αγοράζουν «συμβόλαια γεγονότων» (όπου οι «επενδυτές» στοιχηματίζουν στην έκβαση ενός γεγονότος με απάντηση «ναι» ή «όχι»), να διαπραγματεύονται συμβόλαια μελλοντικής εκπλήρωσης (futures), να προχωρούν σε ανοικτές πωλήσεις (short selling) και να επενδύουν με τη χρήση περιθωρίου (margin) ή δανεικών κεφαλαίων. Όλα αυτά μπορούν να γίνουν —εφόσον ο επενδυτής πληροί τα κριτήρια πρόσβασης σε αυτά τα προϊόντα— με μερικά αγγίγματα στην οθόνη ενός κινητού τηλεφώνου, εξαλείφοντας ουσιαστικά τα εμπόδια που συνήθως συνοδεύουν τη λήψη μιας οικονομικής απόφασης ικανής να αλλάξει τη ζωή κάποιου.
Μια πτώση της τάξης του 20% στις μετοχές των NVIDIA, Amazon, Microsoft, Google, Meta, Broadcom, AMD, Micron, Oracle και CoreWeave θα ισοδυναμούσε ή και θα ξεπερνούσε τη χειρότερη ημέρα της «φούσκας των dot-com».
Σημείωση: Η CoreWeave δεν περιλαμβάνεται στον δείκτη S&P 500 και η Oracle δεν περιλαμβάνεται στον δείκτη NASDAQ — απλώς για λόγους πληρότητας των πληροφοριών. Στις 14 Απριλίου 2000, ο σύνθετος δείκτης NASDAQ υποχώρησε κατά 9,67% και ο S&P 500 κατά 5,78% —με λίγο λιγότερο από το 97% των μετοχών που απαρτίζουν τον S&P 500 να καταγράφουν πτώση εκείνη την ημέρα, σύμφωνα με το TIME και την Washington Post.
Η πτώση αυτή πυροδοτήθηκε από τα ανησυχητικά στοιχεία για τον πληθωρισμό, καθώς και από τη γενικότερη ανησυχία σχετικά με τις αποτιμήσεις στον τομέα της τεχνολογίας:
Δεν υπήρξαν ουσιαστικά εξαιρέσεις από την πτωτική πορεία. Η διόρθωση, όπως ανέφεραν οι αναλυτές, ήταν ανελέητη. Η κατάρρευση σημειώθηκε στο τέλος μιας ασυνήθιστης εβδομάδας, κατά την οποία η μεταβλητότητα και οι μεγάλες απώλειες αποτελούσαν τον κανόνα και όχι την εξαίρεση. Οι αναλυτές της αγοράς εκτίμησαν ότι οι μειώσεις θα συνεχίζονταν την επόμενη εβδομάδα —και ενδεχομένως τις εβδομάδες και τους μήνες που θα ακολουθούσαν— καθώς οι υπερτιμημένες μετοχές θα επέστρεφαν σε πιο ρεαλιστικά επίπεδα.
Ωστόσο, η Washington Post περιείχε μια χαρακτηριστική δήλωση (η έμφαση δική μου):
Η δυναμική της αγοράς —η οποία ακολουθούσε ανοδική πορεία κατά τη διάρκεια της μακροβιότερης «ανοδικής αγοράς» (bull market) στην ιστορία, για το μεγαλύτερο μέρος της περασμένης δεκαετίας— έχει πλέον αντιστραφεί προς τα κάτω. Σύμφωνα με τους αναλυτές, η συνειδητοποίηση ότι πολλές μετοχές τεχνολογίας είναι αδύνατο να αναπτυχθούν με ρυθμό ικανό να δικαιολογήσει τα υψηλά επίπεδα που είχαν φτάσει —λόγω των επενδύσεων που βασίζονταν στη δυναμική (momentum investing)— ενδέχεται να οδήγησε στο «σκάσιμο» της φούσκας των υπερτιμημένων μετοχών τις τελευταίες εβδομάδες, καθώς η δυναμική άλλαξε κατεύθυνση. Αυτή η ανατροπή είχε ως αποτέλεσμα ο σύνθετος δείκτης Nasdaq να υποχωρήσει κατά 35% από το υψηλό του στις 10 Μαρτίου.
Αν και φαντάζει απίθανο, μια πτώση της τάξης του 20% στις μετοχές των NVIDIA, Amazon, Google, Meta, Broadcom, AMD, Oracle, Micron και CoreWeave θα είχε αντίκτυπο αντίστοιχο με τη συνολική πτώση της αγοράς κατά τη χειρότερη ημέρα της κατάρρευσης της «φούσκας των dot-com».
Στην πραγματικότητα, δεν θα χρειαζόταν καν να είναι τόσο σοβαρή η κατάσταση.
Σύμφωνα με το απομαγνητοφωνημένο κείμενο της εκπομπής CNN Moneyline News Hour της 14ης Απριλίου 2000, η μετοχή της Qualcomm υποχώρησε κατά 21%, της Yahoo κατά 20%, της Intel κατά λίγο περισσότερο από 10% και της Microsoft κατά μόλις 5% — και αυτό ήταν αρκετό για να οδηγήσει την αγορά στο χαμηλότερο σημείο της…
Σύντομες περίοδοι μαζικών πωλήσεων μετοχών της NVIDIA έχουν ήδη προκαλέσει σημαντικές υποχωρήσεις στην αγορά:
Στις 27 Ιανουαρίου 2025, η NVIDIA σημείωσε πτώση 17% —τη χειρότερη ημερήσια ποσοστιαία απώλειά της (σύμφωνα με το Forbes) από τον Μάρτιο του 2020—, ενώ ο δείκτης S&P 500 υποχώρησε κατά 1,5% και ο NASDAQ κατά 3,1%, παρόλο που η στάθμιση της NVIDIA στον S&P 500 ήταν τότε κατά περίπου 1,9% μικρότερη.
Στις 5 Ιουνίου 2026, η NVIDIA υποχώρησε κατά περίπου 6,2%, με τον NASDAQ να κλείνει την ημέρα με απώλειες 4,18% και τον S&P 500 με απώλειες 2,64%.
Τέλος πάντων, θυμάστε εκείνη την αναφορά σχετικά με τις επενδύσεις βάσει δυναμικής (momentum investing), τις υπερτιμήσεις και την ανάπτυξη; Ιδού ένα απόσπασμα από το Bloomberg της περασμένης εβδομάδας (14 Οκτωβρίου) — η έμφαση δική μου:
Οι μετοχές των κατασκευαστών τσιπ σημείωσαν πτώση για όγδοη συνεχόμενη ημέρα —το μεγαλύτερο σερί απωλειών από το 2008— εν μέσω ανησυχιών ότι η ανάπτυξη υποδομών για την Τεχνητή Νοημοσύνη (AI) έχει ξεπεράσει τη δυνατότητα των εταιρειών να αποκομίσουν απόδοση από τις επενδύσεις τους. Η CoreWeave Inc., πάροχος υπηρεσιών υπολογιστικού νέφους (cloud computing) —της οποίας τα ομόλογα έφτασαν πρόσφατα σε επίπεδα που συνήθως υποδηλώνουν οικονομική δυσχέρεια—, κατέγραψε πτώση 12%. Ο δείκτης S&P 500 έχασε 1,1%. Η τιμή του πετρελαίου ενισχύθηκε, ασκώντας πιέσεις στα κρατικά ομόλογα των ΗΠΑ (Treasuries).
Και ορίστε ένα ακόμη απόσπασμα, από το CNN, μία ημέρα αργότερα — η έμφαση δική μου:
Η παγκόσμια υποχώρηση των μετοχών του κλάδου των ημιαγωγών ακολούθησε ένα κύμα μαζικών πωλήσεων στη Wall Street την Τετάρτη, αφότου μια ισχυρή έκθεση για τον πληθωρισμό στις ΗΠΑ ενίσχυσε τους φόβους ότι η άνοδος των επιτοκίων θα καταστήσει πιο δαπανηρή για τις εταιρείες τη χρηματοδότηση επενδύσεων στην Τεχνητή Νοημοσύνη. Πολλές εταιρείες του κλάδου της Τεχνητής Νοημοσύνης είναι ήδη υπερχρεωμένες.
Δεν πρόκειται για κάτι «σαν τη φούσκα των dot-com»· είναι χειρότερα. Οι αποτιμήσεις είναι διογκωμένες λόγω κεφαλαιουχικών δαπανών (Capex) που τροφοδοτούνται από τον ενθουσιασμό της αγοράς (hype), και όχι από τα πραγματικά έσοδα.
Μπορεί η ιστορία να μην επαναλαμβάνεται ακριβώς, αλλά συχνά «ομοιοκαταληκτεί».
Όλα τα προβλήματα που οδήγησαν στην κατάρρευση της φούσκας των dot-com είναι παρόντα, αλλά σε χειρότερη, μεγαλύτερη και πιο άσχημη μορφή, ενέχοντας έναν κίνδυνο παγκόσμιας μετάδοσης της κρίσης — ένα ζήτημα που, ουσιαστικά, δεν βλέπω να συζητείται ποτέ. Για παράδειγμα, η τρέχουσα χρηματιστηριακή αξία της TSMC στο Χρηματιστήριο της Ταϊβάν αντιστοιχεί περίπου στο 40% ολόκληρης της αγοράς, ενώ οι κατασκευαστές πρωτότυπου σχεδιασμού (ODMs) —οι οποίοι έχουν δει τα κέρδη τους να εκτοξεύονται κατασκευάζοντας διακομιστές (servers) τεχνητής νοημοσύνης για εταιρείες τύπου «hyperscaler»— αντιπροσωπεύουν ένα επιπλέον 3% περίπου.
Στο Χρηματιστήριο του Τόκιο, η συνδυασμένη βαρύτητα της SoftBank, της κατασκευάστριας μνήμης RAM Kioxia και των δύο μεγάλων τραπεζών (SMBC και MUFG) που στηρίζουν τα κέντρα δεδομένων (data centers) τεχνητής νοημοσύνης, ανέρχεται περίπου στο 11,24% του δείκτη TOPIX. Η Samsung και η SK Hynix —οι οποίες έχουν καταγράψει αξιοσημείωτες πωλήσεις μνήμης RAM (δείτε τον «Οδηγό του Επικριτή για την Κρίση στις Μνήμες» που έχω γράψει, για περισσότερες λεπτομέρειες)— αποτελούν από κοινού περισσότερο από το 50% της συνολικής αξίας του κορεατικού δείκτη KOSPI.
Οι υψηλές αποτιμήσεις τους πηγάζουν από την πεποίθηση ότι θα αναπτύσσονται επ’ αόριστον, κατά παρόμοιο τρόπο με τις αμερικανικές αγορές.
Και ας είμαστε ξεκάθαροι: αρκεί να αλλάξει το κλίμα σε τέτοιο βαθμό ώστε ο κόσμος να χάσει την πίστη του στην επενδυτική «τρέλα» γύρω από την τεχνητή νοημοσύνη, για να αρχίσουν όλα να καταρρέουν.
Τι χρειάζεται, λοιπόν, για να συνεχιστεί αυτό το «πάρτι»;
Η απάντηση είναι απλή: διαρκής, εκθετική (παραβολική) ανάπτυξη, τόσο στα έσοδα από την τεχνητή νοημοσύνη όσο και στις κεφαλαιουχικές δαπάνες (capex) που αφορούν τον συγκεκριμένο τομέα.
Σύμφωνα με την Gartner, διαθέτουμε μεγαλύτερη υπολογιστική ισχύ από όση είναι η ζήτηση, ενώ το 80% των «νεο-cloud» (neoclouds) παρόχων θα έχει εξαφανιστεί έως το 2030.
Όπως αναφέρει το CNBC —επιβεβαιώνοντας ουσιαστικά αυτό που υποστηρίζω και εγώ (η έμφαση δική μου)—:
«Αυτή τη στιγμή, διαθέτουμε μεγαλύτερη υπολογιστική ισχύ από όση είναι η ζήτηση, ενώ ένα μεγάλο μέρος των “tokens” και της επεξεργαστικής ισχύος διατίθεται δωρεάν μέσω μοντέλων “freemium”», δήλωσε στο CNBC ο John Lovelock της Gartner. «Όλοι όσοι συμμετέχουν στην κούρσα της τεχνητής νοημοσύνης παλεύουν για να είναι ο τελευταίος που θα απομείνει όρθιος. Σχεδόν κάθε αγορά που παρακολουθεί η Gartner στο πλαίσιο αυτής της κούρσας είναι πιθανό να καταρρεύσει, καταλήγοντας σε ένα δυοπώλιο».
Ο Lovelock διευκρίνισε ότι οι «νεο-cloud» πάροχοι δεν θα κλείσουν μαζικά, αλλά ενδέχεται να αποτελέσουν αντικείμενο ενοποίησης της αγοράς, μέσω εξαγορών και συγχωνεύσεων. Ως αποτέλεσμα της ανάλυσης κερδοφορίας τους, η Gartner προέβλεψε την περασμένη εβδομάδα ότι το 80% των «neoclouds» —παρόχων υπολογιστικής ισχύος που εστιάζουν αποκλειστικά στην Τεχνητή Νοημοσύνη (AI)— ενδέχεται να πάψουν να λειτουργούν ως ανεξάρτητες εταιρείες.
Ωχ!
Είσαι… είσαι σίγουρος γι’ αυτό; Η Τεχνητή Νοημοσύνη δεν είναι το μεγαλύτερο, το πιο τεράστιο πράγμα που υπήρξε ποτέ; Είναι επαναστατική! Θα αλλάξει τα πάντα! Δεν είμαστε όλοι ενθουσιασμένοι…
Ο Lovelock δήλωσε επίσης τη Δευτέρα ότι η Τεχνητή Νοημοσύνη αποτελεί τεχνολογία και όχι αγορά, παρομοιάζοντάς την με το αλάτι μαγειρικής: θα «πασπαλιστεί» στις υπάρχουσες εμπορικές δραστηριότητες, αντί να δημιουργήσει έναν εντελώς νέο τομέα στον οποίο οι εταιρείες θα πωλούν διαφοροποιημένα και ανταγωνιστικά προϊόντα.
Εντάξει, κοιτάξτε τον «Δόκτορα Καταστροφή» εδώ πέρα! Στοιχηματίζω ότι θα εκπλαγεί πολύ όταν αρχίσουν να έρχονται τα κέρδη…
Στην έκθεσή τους την Τετάρτη, οι ερευνητές της Gartner διαπίστωσαν ότι, συνολικά, «τα έσοδα από την Τεχνητή Νοημοσύνη δεν θα επαρκούν για να εξασφαλίσουν κερδοφόρες αποδόσεις επί του συνόλου των προγραμματισμένων κεφαλαιουχικών δαπανών για την AI» κατά την περίοδο 2027-2030.
Τουλάχιστον υπάρχει μια διαφοροποιημένη βάση εσόδων από τις πωλήσεις GPU… Ω ΘΕΕ ΜΟΥ!
Η συνεχιζόμενη ανάπτυξη της NVIDIA και της Broadcom εξαρτάται από τις πωλήσεις GPU/TPU σε παρόχους υποδομών κλίμακας cloud (hyperscalers) και σε «neoclouds» — πωλήσεις που με τη σειρά τους εξαρτώνται από τον δανεισμό και τα έσοδα που προκύπτουν από την Τεχνητή Νοημοσύνη.
Η NVIDIA έχει προβλέψει αύξηση 70% για το επόμενο οικονομικό της έτος —υποθέτω το οικονομικό έτος 2028, που ξεκινά τον Φεβρουάριο του 2027—, δηλαδή ετήσια έσοδα άνω των 670 δισεκατομμυρίων δολαρίων (πάνω από τριπλάσια σε σχέση με τις πωλήσεις του οικονομικού έτους 2026).
Οι πωλήσεις αυτές εξαρτώνται από το αν εταιρείες όπως η Microsoft, η Google, η Amazon, η Oracle, η Meta, η SpaceX (οι οποίες συνολικά αντιπροσωπεύουν το 50% έως 60% των εσόδων της NVIDIA από κέντρα δεδομένων) και διάφορα «neoclouds» —όπως η CoreWeave, η Nebius και η Nscale— θα συνεχίσουν να αγοράζουν όλο και περισσότερες μονάδες κάθε τρίμηνο, ή τουλάχιστον αν θα βρεθεί κάποιος άλλος πρόθυμος αγοραστής για να καλύψει το κενό αν εκείνοι σταματήσουν. Αν η ζήτηση παρουσιάσει αστάθεια, εταιρείες όπως η NVIDIA, η Broadcom, η Micron, η AMD και κάθε άλλος συνεργάτης στον τομέα των ημιαγωγών ή του υλικού (hardware) θα δουν την αύξηση των εσόδων τους να ανακόπτεται, γεγονός που θα έχει σφοδρές αλυσιδωτές επιπτώσεις στις μετοχές τους.
Η NVIDIA αντιμετωπίζει ήδη πρόβλημα συγκέντρωσης εσόδων: το 44% των εσόδων του πρώτου εξαμήνου του οικονομικού έτους 2027 προήλθε από τρεις μόνο πελάτες. Επιπλέον, κατά το δεύτερο τρίμηνο του ίδιου έτους, το 70% των απαιτήσεών της από πελάτες αφορούσε τρεις πελάτες, με το 16% των συνολικών εσόδων να προέρχεται από έναν και μόνο πελάτη. Έναν. Πώς είναι δυνατόν αυτό να μην προκαλεί μεγαλύτερη ανησυχία;
Εν πάση περιπτώσει, για να αποκτήσουν αυτές τις μονάδες GPU (ή TPU, στην περίπτωση της Broadcom), όλοι οι υπόλοιποι —πλην της Microsoft— θα πρέπει να αντλήσουν δεκάδες δισεκατομμύρια δολάρια μέσω δανεισμού. Και όλα αυτά σε μια συγκυρία όπου τα επιτόκια αυξάνονται, ενώ οι αγορές χρέους έχουν δείξει έντονη επιφυλακτικότητα όσον αφορά τη χρηματοδότηση κέντρων δεδομένων (data centers) για την Τεχνητή Νοημοσύνη.
Αυτή η επιφυλακτικότητα πηγάζει από το γεγονός ότι ο κόσμος άρχισε επιτέλους να συνειδητοποιεί αυτό που είχα επισημάνει τον Μάρτιο του 2025: ότι η CoreWeave αποτελεί μια «ωρολογιακή βόμβα» ακριβού χρέους. Η αξία των τίτλων της καταρρέει, καθώς γίνεται αντιληπτό ότι η υλοποίηση του ανεκτέλεστου υπολοίπου παραγγελιών της —ύψους 104 δισ. δολαρίων, εκ των οποίων τουλάχιστον το 50% αφορά την OpenAI και την Anthropic— θα απαιτήσει, σύμφωνα με την UBS, πρόσθετο δανεισμό περίπου 102 δισ. δολαρίων μέσα στην επόμενη τριετία. Την περασμένη εβδομάδα, οι μακροπρόθεσμοι τίτλοι χρέους της CoreWeave (με λήξη το 2031) εμφάνιζαν πραγματική απόδοση που άγγιζε το 16%.
Το χρέος στον τομέα της Τεχνητής Νοημοσύνης καθίσταται πλέον δυσβάσταχτο, με πολλούς τίτλους να είναι εξασφαλισμένοι μέσω μονάδων GPU και υποδομών, η αξία των οποίων —μετά το σκάσιμο της «φούσκας»— παραμένει εξαιρετικά αμφίβολη.
Με τις ατέρμονες καθυστερήσεις και τα τσιπ αξίας εκατοντάδων δισεκατομμυρίων δολαρίων να παραμένουν στις αποθήκες, τα κέντρα δεδομένων για την Τεχνητή Νοημοσύνη έχουν μετατραπεί —από την απόλυτη λύση για κάθε επένδυση σε υποδομές— σε έναν πραγματικό εφιάλτη για την αγορά σταθερού εισοδήματος (ομολόγων).
Για κάποιον λόγο, κανείς δεν θεώρησε πρόβλημα το να δανείζονται εκατοντάδες δισεκατομμύρια δολάρια διάφορες αμφίβολης αξιοπιστίας οντότητες ειδικού σκοπού (SPVs) και νεοφυείς εταιρείες υποδομών cloud, προκειμένου να κατασκευάσουν τα πιο φιλόδοξα έργα υποδομής παγκοσμίως — μέχρι που, τελικά, το συνειδητοποίησαν όλοι, σύμφωνα με τη Wall Street Journal (WSJ):
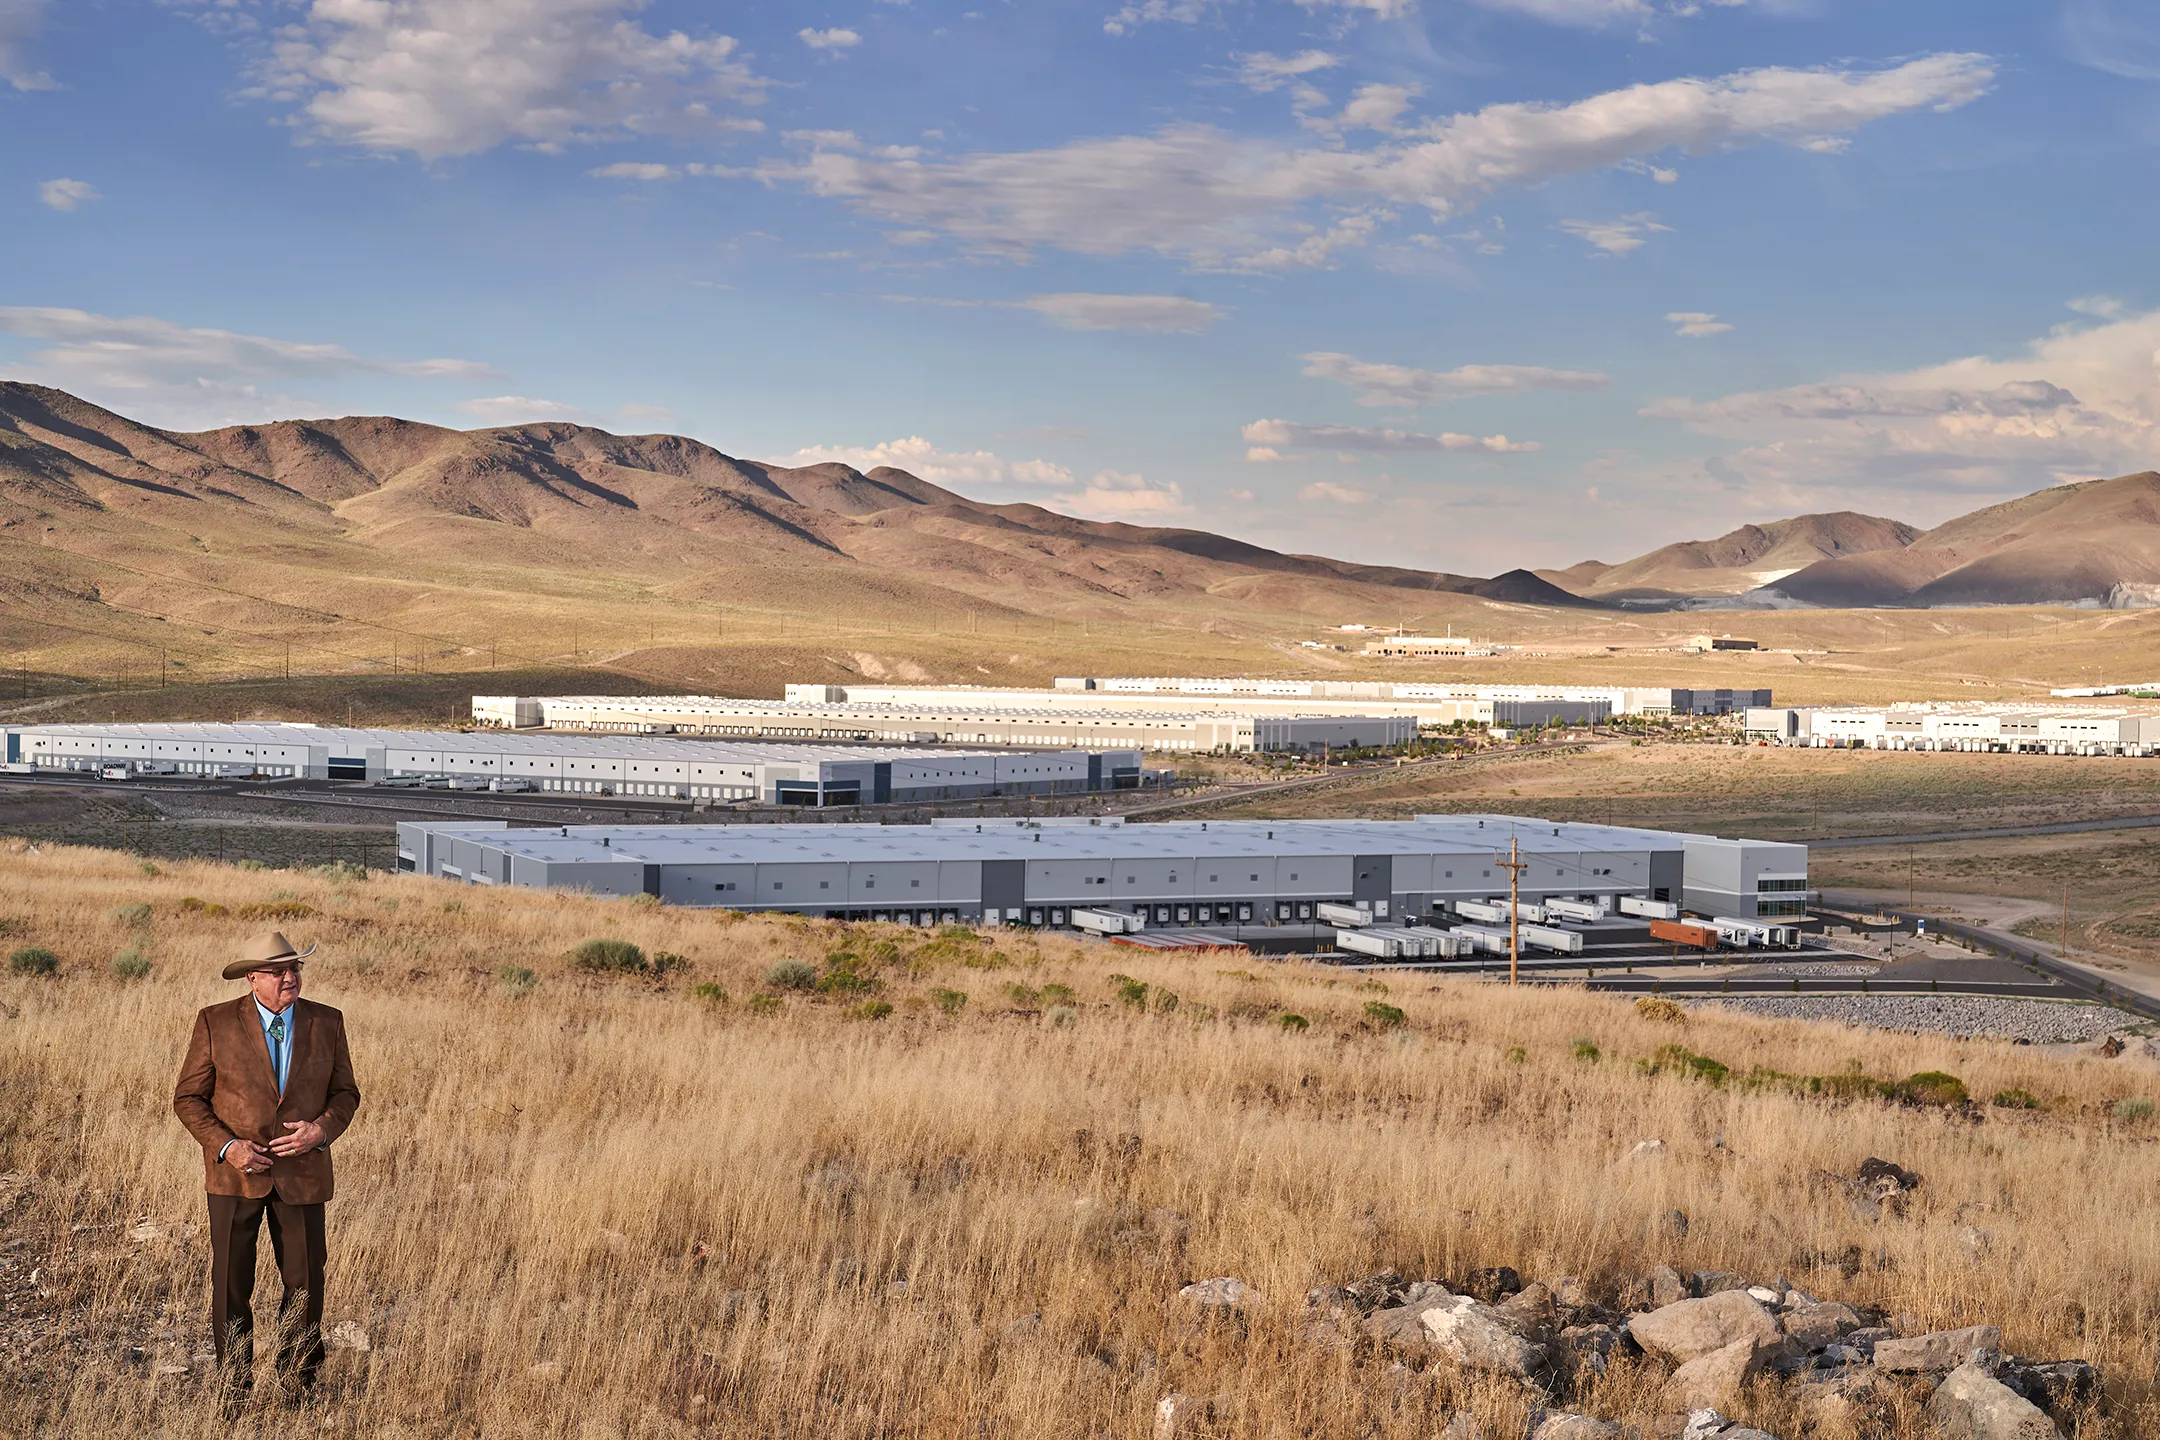
Παρατηρείται ραγδαία αύξηση στην έκδοση ομολόγων για τη χρηματοδότηση της κατασκευής κέντρων δεδομένων (data centers) που προορίζονται για υπολογιστική τεχνητή νοημοσύνη (AI). Από την αρχή του τρέχοντος έτους έως τις 16 Οκτωβρίου, οι φορείς που αναπτύσσουν τέτοια κέντρα δεδομένων έχουν αντλήσει περισσότερα από 100 δισεκατομμύρια δολάρια μέσω της αγοράς ομολόγων σε δολάρια ΗΠΑ. Το ποσό αυτό αντιστοιχεί περίπου στο 25% των συνολικών εκδόσεων ομολόγων σε δολάρια που σχετίζονται με την τεχνητή νοημοσύνη, σύμφωνα με στοιχεία της Dealogic και των αναλυτών πιστωτικής έρευνας της Goldman Sachs. Το αντίστοιχο ποσοστό για το προηγούμενο έτος ήταν περίπου 16%.
Όπως αναφέρει η Journal, η εξυπηρέτηση αυτού του χρέους εξαρτάται σε μεγάλο βαθμό τόσο από τη διατήρηση της αξίας του κέντρου δεδομένων και του κρίσιμου εξοπλισμού πληροφορικής, όσο και από το αν το εν λόγω έργο θα ολοκληρωθεί τελικά:
Τα πρόσφατα ομόλογα που αφορούν κέντρα δεδομένων για την τεχνητή νοημοσύνη έχουν, κατά κανόνα, δομή διαφορετική από εκείνη των τυπικών εταιρικών ομολόγων. Μπορούν να είναι εξασφαλισμένα (εμπράγματη εξασφάλιση) από το ίδιο το κέντρο δεδομένων που κατασκευάζεται, ενώ το τυπικό εταιρικό χρέος είναι συνήθως μη εξασφαλισμένο.
Ωστόσο, ο βαθμός αυτής της εξασφάλισης εξαρτάται άμεσα από την ολοκλήρωση του κέντρου δεδομένων, καθώς και από την αξία που θα μπορούσε να έχει το κέντρο αυτό για κάποιον άλλον μισθωτή. Ουσιαστικά, οι επενδυτές στοιχηματίζουν ότι η συνολική ζήτηση για υποδομές δεδομένων διασφαλίζει πως το κέντρο δεδομένων θα παραμείνει χρήσιμο για κάποιον άλλον, ακόμη και αν ο τρέχων μισθωτής αντιμετωπίσει προβλήματα.
Με άλλα λόγια, η αξία του χρέους που συνδέεται με αυτά τα κέντρα δεδομένων εξαρτάται άμεσα από το αν τα υποκείμενα περιουσιακά στοιχεία διατηρούν την αξία τους — κάτι που, με τη σειρά του, εξαρτάται από την ύπαρξη πελατών. Για κάποιον λόγο, κανείς δεν θέλει να εξετάσει το πιο προφανές πρόβλημα: αν ένας πελάτης αδυνατεί να πληρώσει, πιθανότατα το ίδιο θα ισχύει και για άλλους πελάτες. Και αν οι πελάτες δεν μπορούν να πληρώσουν, η ζήτηση για κέντρα δεδομένων τεχνητής νοημοσύνης θα μειωθεί συνολικά. Αυτό θα οδηγήσει σε πλεόνασμα υποδομών, με αποτέλεσμα τα περιουσιακά στοιχεία —εκείνα δηλαδή που κάποιος θα σκόπευε να μεταπωλήσει σε περίπτωση που τα πράγματα πάνε στραβά— να χάσουν σημαντικό μέρος της αξίας τους. Ελπίζω πραγματικά τα χρηματοπιστωτικά ιδρύματα να έχουν κάποιο σχέδιο…
«Στην περίπτωση ενός ομολόγου που αφορά κέντρα δεδομένων (data centers), αναλαμβάνετε τον κίνδυνο που συνδέεται με τα συγκεκριμένα περιουσιακά στοιχεία. Η εκτίμησή μας είναι ότι, μόλις ολοκληρωθούν τα έργα, αυτό θα μπορούσε να λειτουργήσει ως σημαντικός καταλύτης για τη συρρίκνωση των περιθωρίων απόδοσης (spreads)», δηλώνει ο Andrew Keches, αναλυτής πιστωτικού κινδύνου στον τομέα της τεχνολογίας, των μέσων ενημέρωσης και των τηλεπικοινωνιών, και επικεφαλής έρευνας για ομόλογα υψηλής απόδοσης (high-yield) στην Barclays.
Μάλιστα, κατάλαβα. Το πρόβλημα με το υπερβολικά ακριβό χρέος που αφορά κέντρα δεδομένων για την Τεχνητή Νοημοσύνη (AI) είναι, απλώς, ότι οι αγορές θα νιώσουν καλύτερα όταν κατασκευαστούν τελικά τα εν λόγω κέντρα δεδομένων (τα οποία, σημειωτέον, παρουσιάζουν στην πλειονότητά τους μεγάλες καθυστερήσεις);
Υπέροχα! Τόσο απλά! Είμαι βέβαιος ότι κάποιος εκεί έξω θα βρει λύση για τις τεράστιες καθυστερήσεις που αφορούν το εξειδικευμένο προσωπικό, τα υλικά και τις συνδέσεις με το ηλεκτρικό δίκτυο — στοιχεία απολύτως απαραίτητα για την ολοκλήρωση των έργων!
Τη στιγμή που γράφονται αυτές οι γραμμές, τα ομόλογα της CoreWeave διαπραγματεύονται με αποδόσεις μεταξύ 14,1% και 15,1%. Ο μόνος τρόπος για να κατευναστεί η ανησυχία των επενδυτών είναι η κατασκευή κέντρων δεδομένων για την Τεχνητή Νοημοσύνη με ρυθμούς που έχουν αποδειχθεί, στην πράξη, σχεδόν ακατόρθωτοι.
Μέρος του προβλήματος έγκειται στο γεγονός ότι οι πρόσφατες κινήσεις από μικρότερους και κάπως πιο αμφίβολους παρόχους «νεφοϋπολογιστικής» (neoclouds) —όπως η Firmus (η οποία μόλις απέσυρε την αρχική δημόσια προσφορά της, IPO) και η Nscale (της οποίας οι επενδυτές πιέζουν για μείωση της αποτίμησης-στόχου κατά σχεδόν το ήμισυ, στα 16 δισ. δολάρια, ενώ η εταιρεία έχασε πρόσφατα τη Microsoft ως πελάτη λόγω καθυστερήσεων στην ηλεκτροδότηση)— έχουν καταστήσει τους επενδυτές απόλυτα ενήμερους για τις υπερβολικές υποσχέσεις που δίνουν οι εταιρείες κέντρων δεδομένων για την Τεχνητή Νοημοσύνη.
Τόσο η Nscale όσο και η Firmus αντιμετωπίζουν το ίδιο πρόβλημα συγκέντρωσης πελατών με την CoreWeave: το 85% του ανεκτέλεστου έργου της Nscale προέρχεται από την Anthropic και τη Microsoft, ενώ το 90% του ανεκτέλεστου της Firmus προέρχεται από τη Meta και την OpenAI. Και πάλι, πρόκειται για προβλήματα που αντιμετωπίζουν εδώ και χρόνια οι CoreWeave, IREN και Nebius, αλλά για κάποιον λόγο όλοι αποφάσισαν ξαφνικά να «ξυπνήσουν». Όλοι έχουν τους ίδιους πελάτες που περιμένουν στην ουρά: τη Microsoft (για την OpenAI), τη Meta, την OpenAI, την Google (για την Anthropic και την OpenAI), την Amazon (για την Anthropic) και, φυσικά, την Anthropic.
Όλη αυτή η έντονη κριτική και η δυσαρέσκεια απέναντι στα κέντρα δεδομένων (data centers) για την τεχνητή νοημοσύνη (AI) έχουν ως αποτέλεσμα το κόστος δανεισμού για τις εν λόγω εταιρείες να εκτοξεύεται. Σε αυτό προστίθεται το γεγονός ότι οι αποδόσεις των δεκαετών κρατικών ομολόγων των ΗΠΑ παραμένουν πεισματικά πάνω από το 5%, καθιστώντας τα οικονομικά δεδομένα των κέντρων δεδομένων AI ολοένα και πιο προβληματικά — καθώς, όπως φαίνεται, κανείς δεν μπορεί να υπολογίσει με ακρίβεια: Α) πόσα έσοδα αποφέρουν και Β) ποιο είναι το κόστος τους.
Ή, για να ακριβολογούμε, πώς ακριβώς θα αποδώσουν όλα αυτά τα επενδυμένα κεφάλαια.
Ήδη αντιμετωπίζουμε υπερπροσφορά GPU, με την Amazon να αποθηκεύει μονάδες αξίας δισεκατομμυρίων δολαρίων, χωρίς να υπάρχει «σαφής πρόβλεψη» για το πότε θα εγκατασταθούν.
Συγχαρητήρια στον Eugene Kim από το Business Insider για μία από τις σημαντικότερες αποκαλύψεις σχετικά με τη «φούσκα» της τεχνητής νοημοσύνης. Το ρεπορτάζ επιβεβαιώνει την εκτίμησή μου ότι GPU της NVIDIA, αξίας δισεκατομμυρίων δολαρίων, βρίσκονται σε αποθήκες.
Ακολουθεί το σχετικό απόσπασμα (η έμφαση δική μου):
Σύμφωνα με άτομα που γνωρίζουν την κατάσταση, ορισμένες εγκαταστάσεις κέντρων δεδομένων της AWS διέθεταν χώρο για περισσότερα ικριώματα (racks), αλλά όχι επαρκή διαθέσιμη ισχύ για τη λειτουργία τους. Ως αποτέλεσμα, ο εξοπλισμός παρέμενε σε ενδιάμεσες αποθήκες μέχρι να είναι έτοιμες οι εγκαταστάσεις. Τα άτομα αυτά ζήτησαν να διατηρήσουν την ανωνυμία τους, καθώς συζητούσαν ευαίσθητα ζητήματα.
Συνήθως, η Amazon δεν πληρώνει για τα ικριώματα παρά μόνο όταν ο εξοπλισμός εγκατασταθεί σε κάποιο κέντρο δεδομένων, μετακυλίοντας έτσι το κόστος του εξοπλισμού κατά τη μεταφορά στους προμηθευτές, όπως προκύπτει από εσωτερικά έγγραφα που περιήλθαν στην κατοχή του Business Insider. Αυτή η πρακτική βοηθά την εταιρεία να διατηρεί τα ταμειακά της διαθέσιμα.
Ωστόσο, η ένταση με την οποία αναπτύσσονται τα κέντρα δεδομένων για την τεχνητή νοημοσύνη έχει καταστήσει αυτόν τον συντονισμό πιο δύσκολο. Η Amazon αναγκάζεται να ανταγωνίζεται εντονότερα για περιορισμένους πόρους, καθώς διεκδικεί —μαζί με τους ανταγωνιστές της— πρόσβαση σε GPU της Nvidia και άλλα εξαρτήματα απαραίτητα για την τεχνητή νοημοσύνη.
Στο πλαίσιο της νέας διαδικασίας «Πρώιμης Παραλαβής Ικριωμάτων» (Early Rack Receipt), η Amazon αναλαμβάνει πλέον την κυριότητα αυτών των μονάδων σε νωρίτερο στάδιο της εφοδιαστικής αλυσίδας, αντί να περιμένει μέχρι ο εξοπλισμός να φτάσει στο κέντρο δεδομένων.
Αυτό συνεπάγεται την εκταμίευση μετρητών σε νωρίτερο χρονικό σημείο. Και τυχόν καθυστερήσεις στην εγκατάσταση των συστοяχιών (racks) και τη σύνδεσή τους σε μια αξιόπιστη πηγή ενέργειας ενδέχεται να μεταθέσουν χρονικά τη στιγμή κατά την οποία τα εν λόγω περιουσιακά στοιχεία θα αρχίσουν να αποφέρουν έσοδα.
Σύμφωνα με ένα από τα μηνύματα ηλεκτρονικού ταχυδρομείου που εξέτασε το Business Insider, τουλάχιστον μία ομάδα της εφοδιαστικής αλυσίδας της AWS δεν διέθετε «ένα σαφές προβλεπόμενο πλάνο» για την εισαγωγή των συστοιαχιών στα κέντρα δεδομένων (data centers).
Αν αναρωτιέστε για το ακριβές μέγεθος του αποθέματος που συσσωρεύεται στις αποθήκες…
Σε ένα μήνυμα ηλεκτρονικού ταχυδρομείου της Amazon προβλεπόταν ότι η εταιρεία θα παραλάμβανε συστοιχίες Nvidia GB300 αξίας περίπου 5 δισεκατομμυρίων δολαρίων τον Αύγουστο, ενώ θα ακολουθούσαν παραλαβές αξίας περίπου 3 δισεκατομμυρίων δολαρίων κάθε μήνα, «για το ορατό μέλλον».
Κι όμως — η Amazon, η οποία δαπάνησε 54 δισεκατομμύρια δολάρια σε κεφαλαιουχικές δαπάνες (capex) το προηγούμενο τρίμηνο, παραλαμβάνει κάθε μήνα μονάδες GPU αξίας 3 δισεκατομμυρίων δολαρίων «για το ορατό μέλλον». Και τούτο συμβαίνει παρά το γεγονός ότι υπάρχει τόσο μεγάλο πλεόνασμα αποθεμάτων, που η εταιρεία αδυνατεί να τα εγκαταστήσει — ενώ, σε ορισμένες περιπτώσεις, δεν έχει καν σαφή εικόνα για το πότε θα μπορέσει να το πράξει.
Η NVIDIA φαίνεται να προχωρά σε «υπερφόρτωση καναλιών» (channel stuffing), αναγκάζοντας τους πελάτες της να παραλάβουν πρόωρα μονάδες GPU.
Όπως ανέφερα πριν από μερικές εβδομάδες, οι «neoclouds» (νεοφυείς πάροχοι cloud) και οι «hyperscalers» (πάροχοι cloud τεράστιας κλίμακας) διαθέτουν περιουσιακά στοιχεία αξίας άνω των 374 δισεκατομμυρίων δολαρίων που βρίσκονται υπό κατασκευή («construction in progress»). Εκτιμώ ότι τουλάχιστον 200 δισεκατομμύρια δολάρια από αυτά αφορούν μονάδες GPU, κυρίως της NVIDIA. Ένα απόσπασμα από το κείμενο μου κέντρισε ιδιαίτερα το ενδιαφέρον (η έμφαση δική μου):
Σύμφωνα με εσωτερικά έγγραφα που περιήλθαν στην κατοχή του Business Insider, η Amazon συνήθως δεν πληρώνει για τις συστοιχίες (racks) παρά μόνο όταν ο εξοπλισμός εγκατασταθεί σε κάποιο κέντρο δεδομένων, μετακυλίοντας έτσι το κόστος του εξοπλισμού κατά τη μεταφορά στους προμηθευτές. Αυτό επιτρέπει στην εταιρεία να διατηρεί τα ταμειακά της διαθέσιμα.
Ωστόσο, η έντονη δραστηριότητα στην κατασκευή κέντρων δεδομένων για την τεχνητή νοημοσύνη (AI) έχει καταστήσει αυτόν τον συντονισμό πιο δύσκολο. Η Amazon καλείται να ανταγωνιστεί εντονότερα για περιορισμένους πόρους, καθώς διεκδικεί —μαζί με τους ανταγωνιστές της— πρόσβαση σε μονάδες GPU της Nvidia και άλλα εξαρτήματα που σχετίζονται με την τεχνητή νοημοσύνη.
Όλα δείχνουν ότι η NVIDIA προχωρά σε «υπερφόρτωση καναλιών» (channel stuffing). Η φράση «ανταγωνίζονται εντονότερα για περιορισμένους πόρους» δεν βγάζει νόημα στην περίπτωση των GPU, για τις οποίες δεν διαθέτετε επαρκή ισχύ ή χώρο ώστε να τις εγκαταστήσετε… εκτός αν, φυσικά, η NVIDIA εννοεί ότι, αν δεν προχωρήσετε σε παραγγελία και παραλαβή άμεσα, οι GPU δεν θα είναι διαθέσιμες τη στιγμή που θα φτάσετε τελικά στο στάδιο της κατασκευής του εν λόγω κέντρου δεδομένων (data center).
Το επιχείρημα όσων υποστηρίζουν αυτή την κίνηση θα είναι ότι «η Amazon απλώς σχεδιάζει για το μέλλον». Ωστόσο, γεννάται το εξής ερώτημα: αν η Amazon, η Google, η Microsoft (ο CEO της οποίας, Satya Nadella, δήλωσε ότι διέθετε τσιπ «σε απόθεμα τα οποία δεν μπορούσε να θέσει σε λειτουργία») και πολλές άλλες εταιρείες δεν έχουν την απαιτούμενη ισχύ για να θέσουν σε λειτουργία αυτά τα τσιπ… τότε γιατί υπάρχει έλλειψη; Τι είναι αυτό που προκαλεί την έλλειψη; Εφόσον οι εταιρείες δεν μπορούν να εγκαταστήσουν τα τσιπ (ή, με άλλα λόγια, δεν τα χρειάζονται ακόμα), τι είναι αυτό που δημιουργεί την έλλειψη — πέρα ίσως από μια απαίτηση που θέτει η ίδια η NVIDIA προς τους συνεργάτες της;
Υπάρχει, επίσης, το περίεργο ζήτημα με την πρακτική σύμφωνα με την οποία «η Amazon δεν πληρώνει για τα racks (ικριώματα εξοπλισμού) παρά μόνο όταν ο εξοπλισμός εγκατασταθεί σε κάποιο κέντρο δεδομένων». Πόσο καιρό ισχύει αυτό;
Ας εστιάσουμε στη διατύπωση: «…οι προμηθευτές… επωμίζονται το κόστος του εξοπλισμού κατά τη μεταφορά…». Αυτό υποδηλώνει σαφώς ότι τα εν λόγω racks (τα οποία, σημειωτέον, περιείχαν GPU!) δεν είχαν αποσταλεί ουσιαστικά στους πελάτες μέχρι…Οι πελάτες τα χρειάζονταν… μέχρι ένα αόριστο χρονικό σημείο, κατά το οποίο έλαβε χώρα το πρόγραμμα «Early Rack Receipt» (πρόωρη παραλαβή εξοπλισμού).
Αυτό, αν μη τι άλλο, αποδεικνύει ότι η «ζήτηση για τσιπ τεχνητής νοημοσύνης (AI)» οφείλεται πολύ περισσότερο στη σκόπιμη υπερφόρτωση των καναλιών διανομής (channel stuffing) από την NVIDIA και στην επιθετική επιχειρηματική της στρατηγική, παρά στο πόσα τσιπ χρειάζεται πραγματικά ο κόσμος αυτή τη στιγμή.
Παρένθεση: Να πάει να γαμηθεί ο Jensen Huang. Αυτό σημαίνει ότι η αύξηση των τιμών στη μνήμη RAM και στα ηλεκτρονικά είδη ευρείας κατανάλωσης προκλήθηκε από μια τεχνητή «κρίση στην εφοδιαστική αλυσίδα», την οποία δημιούργησε ο Jensen Huang πιέζοντας τους πελάτες της NVIDIA να παραλάβουν πρόωρα τις μονάδες επεξεργασίας γραφικών (GPUs). Ο Jensen Huang ευθύνεται που έκανε τη ζωή όλων χειρότερη. Τι άπληστος, μίζερος, άψυχος και ανόητος τύπος. Για να κάνει κανείς κάτι τέτοιο, πρέπει να βρίσκεται σε ένα επίπεδο ηθικής κατάπτωσης που κανένα ποσό χρημάτων ή κοινωνικό κύρος δεν μπορεί να διορθώσει.
Ο Jensen Huang είναι ένα καθίκι. Το ίδιο και όλοι οι διευθύνοντες σύμβουλοι των μεγάλων εταιρειών cloud (hyperscalers). Αυτά τα καθάρματα ανέβασαν τις τιμές των πάντων, απλώς και μόνο για να βοηθήσουν τον Jensen Huang να βγάλει περισσότερα χρήματα. Δεν χρειαζόμασταν να κατασκευάσει όλες αυτές τις GPUs. Απλώς ήθελε να τις πουλήσει για να διογκώσει τα κέρδη του. Όσοι συμμετείχαν σε αυτή την πρόωρη αποστολή των GPUs είναι καθάρματα.
Θα ήθελα να εκμεταλλευτώ την ευκαιρία για να ζητήσω συγγνώμη που σταμάτησα, έστω και προσωρινά, να αποκαλώ αυτούς τους ανθρώπους με το πραγματικό τους όνομα. Επέλεξα να μετριάσω κάποιες από τις πιο αιχμηρές μου τάσεις, θεωρώντας ότι η οικονομική ανάλυση έπρεπε να προηγείται. Δεν θα επαναλάβω αυτό το λάθος.
Αυτό που έκαναν αυτοί οι άνθρωποι είναι ηθικά καταδικαστέο, και μάλιστα πέρα από την τεράστια ζημιά που έχει προκαλέσει ήδη η ίδια η ύπαρξη της παραγωγικής τεχνητής νοημοσύνης (generative AI). Αυτός ο καταστροφικός, μάταιος και κενός κλάδος έχει χειροτερέψει ό,τι κι αν άγγιξε, όλα αυτά για να στηρίξει τα αόριστα όνειρα και τις υπερβολές των πλουσιότερων, ισχυρότερων και —για να το πω ωμά— εντελώς ηλίθιων καθαρμάτων που είχα ποτέ την ατυχία να συναντήσω. Λόγω της παραγωγικής τεχνητής νοημοσύνης, τα πάντα έχουν γίνει πιο ενοχλητικά, πιο ακριβά και χειρότερα — ακόμα και η τιμή των αμερικανικών κρατικών ομολόγων. Όσοι συνέβαλαν στην άνοδο της παραγωγικής τεχνητής νοημοσύνης πρέπει να γνωρίζουν ότι πλούτισαν κάνοντας τον κόσμο χειρότερο.
Έχει δημιουργηθεί ένα χάσμα, πολύ, πολύ μεγαλύτερο από το ζήτημα των κέντρων δεδομένων (data centers). Εσείς, πόσο βαθιά μπλεγμένοι ήσασταν με την τεχνητή νοημοσύνη; Σε ποιο βαθμό υπερασπιστήκατε τον κλάδο; Αντιμετωπίσατε τα Μεγάλα Γλωσσικά Μοντέλα (LLMs) με λογικό τρόπο ή επιδείξατε μια παράξενη, υπερβολική αμυντική στάση απέναντί τους; Γιατί το κάνατε αυτό; Πόσο εύπιστοι σταθήκατε απέναντι στις οικονομικές ή τεχνικές υποσχέσεις της Τεχνητής Νοημοσύνης; Είναι πολύ πιθανό να σας τεθούν αυτά τα ερωτήματα τα επόμενα χρόνια, και πιστεύω ότι οι απαντήσεις σας θα έχουν μεγάλο ενδιαφέρον. Ακόμη κι αν τα LLMs επιβιώσουν με κάποιον τρόπο σε μορφή ανοιχτού κώδικα (open source), ο κλάδος, στη σημερινή του μορφή, συγκρατείται από μια νοοτροπία τύπου «αίρεσης» και από τις υπερβολές των ιδιωτικών επενδυτικών κεφαλαίων (private equity) — είναι μια κατάσταση που μοιάζει με ωρολογιακή βόμβα έτοιμη να εκραγεί. Ο κόσμος θα αλλάξει μετά από αυτό, και μακροπρόθεσμα, η αλλαγή θα είναι προς το καλύτερο.
Εξάλλου, ακόμα κι αν οι εταιρείες τεχνολογίας τεράστιας κλίμακας (hyperscalers) εγκαταστήσουν όλα αυτά τα… πράγματα, παραμένει ασαφές ποιος θα πληρώσει τελικά για αυτά, σε τέτοιο όγκο ώστε να δικαιωθούν οι προσδοκίες των αναλυτών.
Οι αναλυτές προβλέπουν ότι ο κλάδος της τεχνολογίας θα προσθέσει 1,2 τρισεκατομμύρια δολάρια σε ταμειακές ροές μέσα στα επόμενα δύο χρόνια — ωστόσο, δεν είναι καθόλου σαφές από πού θα προέλθουν αυτά τα χρήματα, δεδομένου ότι οι πελάτες τους αναμένεται να διαθέτουν πολύ, μα πολύ λιγότερα κεφάλαια.
Σύμφωνα με τον Slok από την Apollo, οι οικονομικοί αναλυτές που καλύπτουν τον τεχνολογικό τομέα φαίνεται να ενσωματώνουν στις προβλέψεις τους ταμειακές ροές που δεν ανταποκρίνονται στην πραγματικότητα (η έμφαση δική μου):
Οι αναλυτές του τεχνολογικού κλάδου αναμένουν ότι οι λειτουργικές ταμειακές ροές του τομέα θα υπερδιπλασιαστούν, φτάνοντας περίπου τα 2,4 τρισεκατομμύρια δολάρια έως το 2028 — μια αύξηση άνω των 1,2 τρισεκατομμυρίων δολαρίων (βλ. γράφημα παρακάτω). Την ίδια στιγμή, οι αναλυτές που καλύπτουν τους υπόλοιπους τομείς του δείκτη S&P 500 —οι οποίοι αποτελούν τους πελάτες του τεχνολογικού κλάδου— προβλέπουν πολύ μικρότερη αύξηση στις λειτουργικές ταμειακές ροές για τις δικές τους εταιρείες.
Με άλλα λόγια, ο τεχνολογικός κλάδος ποντάρει σε ένα μέλλον όπου η ζήτηση για Τεχνητή Νοημοσύνη και τεχνολογικές υπηρεσίες θα εκτοξευθεί, ενώ οι αναλυτές που παρακολουθούν τις εταιρείες-πελάτες (εκείνες δηλαδή που θα έπρεπε να πληρώσουν για αυτές τις υπηρεσίες) βλέπουν μια πολύ πιο συγκρατημένη προοπτική. Είναι αδύνατον να έχουν δίκιο και οι δύο πλευρές ταυτόχρονα.
Το συμπέρασμα είναι ότι είτε οι πελάτες του τεχνολογικού κλάδου θα παράγουν πολύ περισσότερα μετρητά από ό,τι προβλέπουν οι αναλυτές τους, είτε οι προβλέψεις για τις ταμειακές ροές του τεχνολογικού κλάδου είναι υπερβολικά αισιόδοξες. Αυτό εγείρει το ερώτημα: ποιος ακριβώς θα πληρώσει τον λογαριασμό, για όσους δεν το γνωρίζουν, κάθε φορά που μια εταιρεία ανακοινώνει τα οικονομικά της αποτελέσματα, οι αναλυτές μεγάλων χρηματοπιστωτικών ιδρυμάτων διαμορφώνουν προβλέψεις —ενίοτε και χρόνια νωρίτερα— σχετικά με τα αναμενόμενα έσοδα και τις ταμειακές ροές της. Αυτή τη στιγμή, οι αναλυτές που παρακολουθούν τον τεχνολογικό κλάδο εκτιμούν ότι οι εταιρείες τεχνολογίας θα προσθέσουν 1,2 τρισεκατομμύρια δολάρια σε λειτουργικές ταμειακές ροές, την ώρα που το υπόλοιπο μέρος του δείκτη S&P 500 (το οποίο, θεωρητικά, αποτελεί τη βάση των πελατών τους) δεν πρόκειται να συνεισφέρει ούτε κατά προσέγγιση ένα τέτοιο ποσό.
Πρόκειται για ένα από εκείνα τα πολύ απλά ερωτήματα σχετικά με την Τεχνητή Νοημοσύνη (AI) στα οποία κανείς δεν φαίνεται να μπορεί να δώσει απάντηση: από πού θα προέλθουν όλα αυτά τα χρήματα για να καλύψουν τα εν λόγω έσοδα;
Όπως ανέφερε ο Torsten, οι αναλυτές του τεχνολογικού τομέα προβλέπουν μια εκρηκτική, «παραβολική» αύξηση των εσόδων σε όλο το φάσμα της τεχνολογικής αλυσίδας, ωστόσο οι αναλυτές που εξετάζουν τα δεδομένα υποστηρίζουν ότι τα αντίστοιχα διαθέσιμα κεφάλαια δεν θα υπάρχουν.
Ποιο είναι, ακριβώς, το σχέδιο;
Η απάντηση, όπως φαίνεται, είναι «Anthropic και OpenAI», καθώς και —ίσως— πωλήσεις λογισμικού «ανοιχτού κώδικα» (open source), η αξία των οποίων παραμένει αδιευκρίνιστη.
Δυστυχώς, υπάρχει άλλη μια επιπλοκή στο σχέδιο.
Η Nomura αναφέρει ότι το κόστος ανέρχεται στα 60 δισεκατομμύρια δολάρια ανά γιγαβάτ…Το μέγιστο ποσό που θα έπρεπε να δαπανηθεί για ένα κέντρο δεδομένων (data center) —με την Anthropic να αποφέρει περίπου 20 δισεκατομμύρια δολάρια ανά γιγαβάτ (GW)— υποδηλώνει μια τεράστια ανισορροπία στα οικονομικά δεδομένα των κέντρων δεδομένων.
Η ιαπωνική εταιρεία χρηματοοικονομικών υπηρεσιών Nomura δημοσίευσε πριν από λίγες ημέρες μια ανησυχητική ανάλυση (οι εμφάσεις είναι δικές μου, καθώς και του ατόμου από το οποίο εντόπισα το κείμενο):
Η Anthropic πραγματοποίησε παρουσίαση για επενδυτές στις 15 Οκτωβρίου.
Σύμφωνα με τους Financial Times, οι πωλήσεις της Anthropic ανήλθαν στα 16,8 δισ. δολάρια για το διάστημα Ιουλίου–Σεπτεμβρίου, έναντι 11,5 δισ. δολαρίων το διάστημα Απριλίου–Ιουνίου και 4,8 δισ. δολαρίων το διάστημα Ιανουαρίου–Μαρτίου. Δεν έχουμε επαληθεύσει αυτά τα στοιχεία.
Θεωρούμε το ARR (επαναλαμβανόμενα ετήσια έσοδα) της Anthropic ως ένα χρήσιμο βαρόμετρο για τις κεφαλαιουχικές δαπάνες (capex) σε κέντρα δεδομένων, καθώς εκτιμούμε ότι η εταιρεία είναι επί του παρόντος σε θέση να αξιοποιεί εμπορικά τη χωρητικότητα των κέντρων δεδομένων της καλύτερα από οποιοδήποτε άλλο εργαστήριο τεχνητής νοημοσύνης αιχμής.
Για παράδειγμα: (1) υποθέτοντας ότι η Anthropic διαθέτει χωρητικότητα κέντρων δεδομένων 5 GW και ARR 120 δισ. δολαρίων στα τέλη του 2026, εκτιμούμε ότι 1 GW υπολογιστικών πόρων μεταφράζεται σε ετήσιες πωλήσεις 20 δισ. δολαρίων. Επιπλέον,
(2) εάν το 60% αυτών των εσόδων δαπανηθεί για την αγορά υπολογιστικών πόρων, εκτιμούμε ότι η εταιρεία θα μπορεί να διαθέτει 12 δισ. δολάρια ετησίως για 1 GW χωρητικότητας κέντρου δεδομένων.
Τέλος, (3) εάν ο εξοπλισμός των κέντρων δεδομένων αποσβένεται σε βάθος πενταετίας, το ποσό των 60 δισ. δολαρίων ανά GW αποτελεί, κατά προσέγγιση, το μέγιστο ποσό που μπορεί να διατεθεί για την κατασκευή κέντρων δεδομένων (σημειώνοντας βέβαια ότι τα κέντρα δεδομένων συνεπάγονται και λειτουργικά έξοδα, ενώ η περίοδος απόσβεσης για τις υποδομές ηλεκτροδότησης υπερβαίνει τα πέντε έτη).
Μια αύξηση του ARR ανά GW είναι πιθανό να ενισχύσει τις δαπάνες για κέντρα δεδομένων, ενώ το αντίστροφο είναι επίσης πιθανό να ισχύει. Υποθέτοντας ότι ο ρυθμός αύξησης του ARR της Anthropic επιβραδύνθηκε σε τριμηνιαία βάση (q-q) κατά το διάστημα Ιουλίου–Σεπτεμβρίου —όπως ανέφερε το δημοσίευμα των Financial Times— εκτιμούμε ότι αυτό ενδέχεται να οδηγήσει σε μια ελαφρώς πιο επιφυλακτική στάση απέναντι στις επενδύσεις σε κέντρα δεδομένων.
Επιπλέον, ακόμη και αν οι ανταγωνιστές χάσουν μερίδιο αγοράς υπέρ της Anthropic, επισημαίνουμε ότι τα έσοδα ανά GW ενδέχεται να δεχθούν πιέσεις για μείωση σε ολόκληρο τον κλάδο. Αναμένουμε την υιοθέτηση συστημάτων πολλαπλών πρακτόρων (multi-agent systems – MAS), στα οποία οι «πράκτορες» (agents) συνεργάζονται μεταξύ τους για την εκτέλεση εντολών, και εκτιμούμε ότι η ζήτηση για υπολογιστικούς πόρους θα αυξηθεί μόλις αποδειχθεί η οικονομική αποδοτικότητά τους.
Θεωρούμε λογικό να εξετάσουμε αν το τρέχον κόστος κατασκευής κέντρων δεδομένων (data centers) είναι ανάλογο με τα οικονομικά οφέλη που παράγουν τα μοντέλα τεχνητής νοημοσύνης (AI), λαμβάνοντας υπόψη τα ετήσια επαναλαμβανόμενα έσοδα (ARR) που δημιουργούν εταιρείες όπως η Anthropic και άλλα πρωτοπόρα εργαστήρια τεχνητής νοημοσύνης, καθώς και τις νέες υπηρεσίες και καινοτομίες που προκύπτουν.
Με απλά λόγια, η Nomura υποστηρίζει ότι, με βάση το κόστος κατασκευής και λειτουργίας ενός κέντρου δεδομένων, η επένδυση δεν θα πρέπει να υπερβαίνει τα 60 δισεκατομμύρια δολάρια, δεδομένων των εσόδων που θα μπορούσαν δυνητικά να παραχθούν.
Είναι δύσκολο να προσδιοριστεί με ακρίβεια το κόστος. Ο διευθύνων σύμβουλος της IBM ανέφερε ένα κόστος 80 δισεκατομμυρίων δολαρίων ανά γιγαβάτ (gigawatt) για τα τέλη του 2025. Η Foxconn έκανε λόγο για 47 δισεκατομμύρια δολάρια ανά γιγαβάτ για τον Σεπτέμβριο του 2026. Νωρίτερα, τον Ιούνιο, ο Jensen Huang δήλωσε ότι τα μελλοντικά κέντρα δεδομένων ενδέχεται να κοστίζουν από 80 έως 100 δισεκατομμύρια δολάρια ανά γιγαβάτ. Είναι πραγματικά εξωφρενικό το γεγονός ότι δεν υπάρχει ομοφωνία σε αυτό το ζήτημα.
Η Nomura επίσης «ρίχνει τους τόνους» απέναντι σε όσους υποστηρίζουν με ενθουσιασμό ότι η Anthropic θα μπορούσε να αποφέρει έσοδα 50 έως 75 δισεκατομμυρίων δολαρίων ανά γιγαβάτ, εκτιμώντας αντ’ αυτού ότι το ποσό κυμαίνεται γύρω στα 20 δισεκατομμύρια δολάρια. Με άλλα λόγια, αν η Anthropic δαπανά περισσότερα από 20 εκατομμύρια δολάρια ανά μεγαβάτ (megawatt), τότε χάνει τεράστια ποσά μόνο και μόνο από το κόστος της υπολογιστικής ισχύος.
Όπως και να ‘χει, ελπίζω πραγματικά οι φορείς που κατασκευάζουν αυτά τα κέντρα δεδομένων να μην εξαρτώνται από τα έσοδα της Anthropic…
Τα έσοδα των παρόχων υποδομών μεγάλης κλίμακας (hyperscalers) και των νεότερων παρόχων cloud (neocloud) εξαρτώνται από τη συνέχιση της μίσθωσης μονάδων GPU/TPU από εταιρείες όπως η Anthropic και η OpenAI.
Το σημαντικότερο είναι ότι, πέρα από τις εταιρείες που πωλούν τον εξοπλισμό, γνωρίζουμε ελάχιστα για τα πραγματικά έσοδα που προκύπτουν από τη μίσθωση μονάδων GPU για τεχνητή νοημοσύνη. Οι Amazon, Google, Microsoft και Meta αρνούνται να αποκαλύψουν τα πραγματικά τους έσοδα από την Τεχνητή Νοημοσύνη (AI) — ωστόσο, οι αναλυτές εκτιμούν ότι περισσότερο από το 70% των εσόδων των Amazon, Google και Microsoft από την AI προέρχεται από τις δαπάνες υπολογιστικής ισχύος της Anthropic και της OpenAI. Οι δαπάνες αυτές, με τη σειρά τους, εξαρτώνται από τη συνεχιζόμενη ικανότητα των εν λόγω εταιρειών να αντλούν κεφάλαια ύψους δεκάδων δισεκατομμυρίων δολαρίων.
Όπως έχω αναφέρει στο παρελθόν, εκτιμώ ότι οι παγκόσμιες δαπάνες για υπολογιστική ισχύ —εξαιρουμένων των OpenAI και Anthropic— ανέρχονται σε περίπου 22 δισεκατομμύρια δολάρια. Ένα αδιευκρίνιστο μέρος αυτού του ποσού προέρχεται από νεοφυείς επιχειρήσεις (startups) στον τομέα της AI, οι οποίες, ας πούμε…
Η αύξηση των εσόδων και η άντληση κεφαλαίων για τις OpenAI και Anthropic εξαρτώνται από τις συνεχώς αυξανόμενες δαπάνες για «tokens» (μονάδες χρήσης) από πλευράς μη κερδοφόρων startups AI —δαπάνες που αντιστοιχούν στο 80% των εσόδων τους—, οι οποίες με τη σειρά τους εξαρτώνται από τη χρηματοδότηση μέσω κεφαλαίων επιχειρηματικών συμμετοχών (venture capital).
Τα εν λόγω δισεκατομμύρια εξαρτώνται από τη συνεχή αύξηση των εσόδων των εργαστηρίων AI. Αν αναλογιστούμε ότι το 80% των εσόδων της Anthropic και της OpenAI προέρχεται από ζημιογόνες startups AI —οι οποίες επιτρέπουν στους πελάτες τους να δαπανούν για tokens ποσά πολλαπλάσια του κόστους συνδρομής τους (για παράδειγμα, έως και 1.300 δολάρια στο πρόγραμμα των 200 δολαρίων τον μήνα της Cognition)—, προκύπτει ότι η ανάπτυξη των εσόδων της Anthropic και της OpenAI εξαρτάται από τη συνεχιζόμενη ικανότητα των επενδυτών (venture capital) να χρηματοδοτούν τους πελάτες τους.
Αυτό αποτελεί ένα από τα βασικά ζητήματα όσον αφορά τη μέτρηση της ζήτησης για AI: το γεγονός ότι η συντριπτική πλειονότητα αυτής της ζήτησης προέρχεται από την πώληση υπηρεσιών που στερούνται οποιασδήποτε οικονομικής λογικής.
Και οι δαπάνες τους εξαρτώνται από το αν οι χρηματοδότες τους θα συνεχίσουν να τους παρέχουν κεφάλαια επ’ αόριστον.
Κάτι τέτοιο δεν θα είναι εύκολο.
Η άντληση κεφαλαίων μέσω venture capital και οι έξοδοι (exits) επενδύσεων βρίσκονται σε ιστορικά χαμηλά επίπεδα…Έντονη συγκέντρωση σε startups τεχνητής νοημοσύνης (AI) με αρνητικό EBITDA και χωρίς προοπτικές εξαγοράς ή εισαγωγής στο χρηματιστήριο (IPO)
Αυτό, με τη σειρά του, εξαρτάται από τη συνεχιζόμενη ικανότητα των εταιρειών επιχειρηματικών κεφαλαίων (venture capital – VC) να αντλούν κεφάλαια.
Όπως ανέφερα στο περσινό premium άρθρο, ο κλάδος των VC καταγράφει ένα ιστορικό σερί αποτυχιών από το 2017, με τον διάμεσο καθαρό δείκτη TVPI (συνολική αξία που επιστρέφεται ανά επενδυμένο δολάριο) να κυμαίνεται μεταξύ 92 σεντς και ενός δολαρίου. Σύμφωνα με τη Murph Capital, η άντληση κεφαλαίων το 2025 μειώθηκε κατά 35%, ενώ για το 2026, τα κεφάλαια που συγκεντρώθηκαν από νέα επενδυτικά σχήματα (first-time funds) βρίσκονται στο χαμηλότερο επίπεδο της τελευταίας δεκαετίας. Η ίδια πηγή προσθέτει ότι, παρόλο που αποτελούν μόλις το 6% των επενδυτικών σχημάτων που ολοκλήρωσαν τη συγκέντρωση κεφαλαίων, τα funds ύψους 500 εκατομμυρίων δολαρίων και άνω απορρόφησαν το 78,1% του συνόλου των κεφαλαίων που αντλήθηκαν το 2026 (έως σήμερα).
Οι startups τεχνητής νοημοσύνης —οι οποίες είναι κατά κύριο λόγο μη κερδοφόρες, μη βιώσιμες και απαιτούν μια σχεδόν συνεχή ροή κεφαλαίων από VC— αποτέλεσαν το 64% του συνόλου των επενδύσεων επιχειρηματικών κεφαλαίων κατά το τρίτο τρίμηνο του 2026, ενώ το 50% των παγκόσμιων επενδύσεων VC το 2025 κατευθύνθηκε στον τομέα της τεχνητής νοημοσύνης.
Όπως αναλύθηκε πέρυσι στο πλαίσιο της «Enshittifinancial Crisis» (χρηματοοικονομική κρίση τύπου «enshittification»), καθώς και στο premium άρθρο της περασμένης εβδομάδας, οι startups τεχνητής νοημοσύνης αποτελούν μια «συμφωνία με τον διάβολο» για τα VC: επειδή ακριβώς φέρουν την «ταμπέλα» της τεχνητής νοημοσύνης —που προσελκύει μεγάλο ενδιαφέρον— οι αποτιμήσεις τους είναι φυσιολογικά υψηλές. Ταυτόχρονα, λόγω της φύσης τους που απαιτεί ένταση κεφαλαίου, χρειάζονται διαδοχικούς γύρους χρηματοδότησης. Κάθε νέος γύρος ωθεί τις αποτιμήσεις σε μη βιώσιμα επίπεδα, καθιστώντας τις επιχειρήσεις αυτές —οι οποίες στερούνται ισχυρής πνευματικής ιδιοκτησίας (IP) και παρουσιάζουν αρνητικό EBITDA— ακατάλληλες τόσο για εισαγωγή στο χρηματιστήριο (IPO) όσο και για ενδεχόμενη εξαγορά.
Στην πραγματικότητα, τόσο τα venture capital όσο και τα private equity αντιμετωπίζουν σοβαρές δυσκολίες στην πώληση των επενδύσεών τους. Σύμφωνα με την S&P Global, οι εισαγωγές στο χρηματιστήριο (IPOs) έχουν ουσιαστικά εκλείψει ως μέθοδος εξόδου (exit) για τα private equity funds.
Στο μεταξύ, σύμφωνα με την DealRoom, τα μεγέθη που αφορούν εταιρείες υποστηριζόμενες από κεφάλαια επιχειρηματικών συμμετοχών (venture capital) για το 2026 φαίνονται υψηλά, αλλά είναι διογκωμένα λόγω της αρχικής δημόσιας προσφοράς (IPO) της SpaceX (75 δισ. δολάρια), της εξαγοράς της εταιρείας παιχνιδιών Electronic Arts από επενδυτικά κεφάλαια ιδιωτικών συμμετοχών (PE) με σκοπό την απόσυρσή της από το χρηματιστήριο (55 δισ. δολάρια), της εξαγοράς της Cursor από τη SpaceX (εξ ολοκλήρου μέσω μετοχών, 60 δισ. δολάρια), της εξαγοράς της Hugging Face από τη NVIDIA (13 δισ. δολάρια) και της εξαγοράς της Wiz από την Google (29 δισ. δολάρια).
Επιπλέον, από το 2015, τα 2,7 τρισεκατομμύρια δολάρια σε κεφάλαια επιχειρηματικών συμμετοχών που επενδύθηκαν έχουν καταφέρει να αυξήσουν την αξία τους μόλις κατά περίπου 1,6 φορά — φτάνοντας σε μια συνολική αξία (όχι αποδόσεις) περίπου 4,4 τρισεκατομμυρίων δολαρίων, ποσό που αντιστοιχεί περίπου στο ένα τρίτο αυτού που θα είχε προκύψει αν η επένδυση είχε γίνει στον δείκτη S&P 500.
Με άλλα λόγια, ο κλάδος των κεφαλαίων επιχειρηματικών συμμετοχών δεν είναι ιδιαίτερα αποτελεσματικός στη δημιουργία αξίας. Μάλιστα, σε μια περίοδο περιορισμένης δημιουργίας αξίας, έχει συγκεντρώσει το μεγαλύτερο μέρος των επενδύσεών του σε έναν και μόνο κλάδο — με το μεγαλύτερο μέρος αυτών των κεφαλαίων να κατευθύνεται σε εταιρείες που σχετίζονται με Μεγάλα Γλωσσικά Μοντέλα (Large Language Models) ή βασίζονται σε αυτά, τα οποία όμως δεν έχουν ακόμη αποδείξει την οικονομική τους αξία.
Και σε αυτή την περίοδο —ιστορικά χαμηλών επιπέδων— άντλησης κεφαλαίων και εξόδων από επενδύσεις (exits), ο κλάδος των venture capital έχει επενδύσει ένα ιστορικά μεγάλο χρηματικό ποσό, με τη συντριπτική πλειονότητα αυτού να πηγαίνει σε ένα και μόνο στοίχημα: την Τεχνητή Νοημοσύνη (AI).
Πώς πάει εκείνη η φράση; «Πρέπει πάντα να βάζεις όλα τα αυγά σου σε ένα καλάθι, για να ξέρεις πού βρίσκονται όλα»; Κάπως έτσι δεν είναι;
Πάρα πολλά πράγματα πρέπει να εξελιχθούν απολύτως άψογα για να «πετύχει» η Τεχνητή Νοημοσύνη.
Σε αυτό το σημείο, το μέγεθος της φούσκας της Τεχνητής Νοημοσύνης είναι τόσο τεράστιο και δυσκίνητο, που καθιστά δύσκολο το να «πάνε όλα καλά» — για να δανειστώ την έκφραση του κ. Slok. Και ναι, πιστεύω ότι «έχουμε πρόβλημα». Το λέω αυτό χωρίς ίχνος σαρκασμού, καθώς θεωρώ ότι ο Torsten έχει κάνει εξαιρετική δουλειά θέτοντας εύλογα και λογικά ερωτήματα στα οποία κανείς δεν φαίνεται να θέλει να απαντήσει — όπως «πώς ακριβώς θα εξελιχθεί αυτό;» και «από πού προέρχονται τα χρήματα;».

Κι όλα αυτά, ενώ τα περισσότερα μέσα ενημέρωσης και αναλυτές γνέφουν καταφατικά και χαμογελούν σε σχεδόν οποιαδήποτε δήλωση προέρχεται από κάποιο εργαστήριο AI, κάποιον πάροχο υποδομών τεράστιας κλίμακας (hyperscaler) ή κάποια εταιρεία τύπου «neocloud». Για να «πάνε όλα καλά», η τρέχουσα άνοδος των μετοχών θα πρέπει να συνεχιστεί επ’ αόριστον. Αυτό προϋποθέτει ότι τόσο τα έσοδα των εταιρειών τεχνολογίας κλίμακας υπερ-μεγέθους (hyperscalers) από την Τεχνητή Νοημοσύνη —τα οποία είναι ήδη απογοητευτικά χαμηλά— όσο και οι κεφαλαιουχικές τους δαπάνες (capex) θα αυξάνονται επ’ άπειρον. Το ίδιο ισχύει και για τα ασαφή σχέδια υποδομών που αφορούν τα «neoclouds» (νέου τύπου υπολογιστικά νέφη), τα «sovereign clouds» (εθνικά/κυρίαρχα υπολογιστικά νέφη) και τα εργαστήρια Τεχνητής Νοημοσύνης, τα οποία θα πρέπει επίσης να επεκτείνονται χωρίς όριο.
Παράλληλα, δεν επιτρέπεται καμία μεταστροφή στην αντίληψη για τη Γενετική Τεχνητή Νοημοσύνη (Generative AI). Κι αυτό διότι, αν επιδεινωθεί περαιτέρω το κλίμα στις αγορές χρέους, οι φορείς των «neoclouds» και οι επίδοξοι διαχειριστές κέντρων δεδομένων (data centers) θα αναγκαστούν να πληρώνουν επιτόκια της τάξης του 12% έως 15% για να κατασκευάσουν υποδομές που θα είναι έτοιμες σε τρία χρόνια — για μια πελατειακή βάση που, στην ουσία, αποτελείται αποκλειστικά από την Anthropic και την OpenAI.
Όπως είδαμε τις τελευταίες εβδομάδες, οι αγορές χρέους που σχετίζονται με την Τεχνητή Νοημοσύνη μπορούν να κλονιστούν γρήγορα, ακόμη και χωρίς αρνητικές ειδήσεις. Η κατάσταση θα μπορούσε να βελτιωθεί μόνο αν καταγραφούν εξαιρετικά οικονομικά αποτελέσματα για την CoreWeave και άλλους παίκτες στον τομέα των υποδομών Τεχνητής Νοημοσύνης.
Αυτά τα «εξαιρετικά» αποτελέσματα προϋποθέτουν, αφενός, την κατασκευή κέντρων δεδομένων και, αφετέρου, την πληρωμή τους από τους εν λόγω πελάτες. Με άλλα λόγια, απαιτείται η OpenAI και η Anthropic να διατηρούν την ικανότητα να δαπανούν όλο και περισσότερα κεφάλαια. Η ανάπτυξη της Anthropic κατά 47% σε τριμηνιαία βάση προκάλεσε αναστάτωση στις αγορές, καθώς η εταιρεία οφείλει να αναπτύσσεται με ρυθμούς ικανούς να καλύψουν συμβόλαια υπολογιστικής ισχύος ύψους 413 δισεκατομμυρίων δολαρίων —συμβόλαια που δεν μπορούν να ακυρωθούν— μέσα στα επόμενα χρόνια. Στο βάθος, όλοι γνωρίζουν ότι η «φούσκα» μπορεί να συντηρηθεί μόνο μέσω μιας εκθετικής (παραβολικής) ανάπτυξης. Γι’ αυτόν ακριβώς τον λόγο επικράτησε πανικός όταν η OpenAI ανακοίνωσε έναν ετησιοποιημένο ρυθμό εσόδων (ένα αυθαίρετο, κατασκευασμένο μέγεθος) χαμηλότερο από τον αναμενόμενο: διότι η ανάπτυξη είναι το μοναδικό στοιχείο που κρατά όλο αυτό το οικοδόμημα όρθιο.
Και ο εν λόγω ρυθμός ανάπτυξης είναι το καθοριστικό στοιχείο.Εξαρτάται, σε μεγάλο βαθμό, από το αν οι νεοφυείς επιχειρήσεις (startups) στον τομέα της Τεχνητής Νοημοσύνης (AI) θα συνεχίσουν να επιτρέπουν στους πελάτες τους να δαπανούν από 2 έως 10 δολάρια σε «tokens» για κάθε 1 δολάριο συνδρομής. Αυτό, με τη σειρά του, εξαρτάται από το αν οι επενδυτές επιχειρηματικών κεφαλαίων (venture capitalists) θα συνεχίσουν να συμπεριφέρονται ως οι πιο επιδειξιομανείς «χορηγοί» παγκοσμίως – ωστόσο, κάποια στιγμή αυτά τα κεφάλαια θα εξαντληθούν, ακριβώς όπως συνέβη κατά τη διάρκεια της «φούσκας» των dot-com.
Δεν περίμενα ότι αυτό το κείμενο θα ήταν τόσο προσγειωτικό, αλλά καθώς καθόμουν να το γράψω, αποτυπώθηκε αβίαστα το πόσο εξαιρετικά δύσκολο έχει γίνει το μέλλον του κλάδου της Τεχνητής Νοημοσύνης. Υπάρχει ένα θεμελιώδες χάσμα: από τη μία πλευρά, η αντίληψη ότι η ανάπτυξη της AI διογκώνει την αξία των μετοχών των μεγάλων παρόχων υποδομών cloud (hyperscalers) και, από την άλλη, το ανησυχητικό γεγονός ότι δεν γνωρίζουμε με ακρίβεια πόσα έσοδα προέρχονται όντως από την AI. Αυτό σημαίνει ότι οι δείκτες S&P 500 και NASDAQ στηρίζονται σε έναν κάπως παιδαριώδη ενθουσιασμό, ο οποίος, κάποια στιγμή, θα μετατραπεί σε υπαρξιακό φόβο.
Όσοι απαντούν αντανακλαστικά «μα, θα τους σώσουν!» (με κρατική παρέμβαση), δεν κατανοούν ούτε τις αγορές ούτε την τρέχουσα κατάσταση.
Η «φούσκα» της AI διογκώθηκε χάρη στην αύξηση των εσόδων των hyperscalers (χωρίς να διευκρινίζεται ποιο ποσοστό προέρχεται από την AI) και στις πωλήσεις μονάδων επεξεργασίας γραφικών (GPU) της NVIDIA. Συνεπώς, αν έστω και ένας από αυτούς τους παράγοντες παρουσιάσει επιβράδυνση, θα επικρατήσει πανικός.
Η αμερικανική κυβέρνηση δεν μπορεί να διασώσει την NVIDIA, τη Microsoft, την Google, την Amazon, την CoreWeave ή τη Meta, σε περίπτωση που οι επιδόσεις τους υπολείπονται των προσδοκιών των αναλυτών. Ούτε μπορεί να καλύψει τις ζημίες κάθε κέντρου δεδομένων (data center) που θα οδηγηθεί σε πτώχευση, ούτε να αποκαταστήσει το κλίμα εμπιστοσύνης των επενδυτών όταν συνειδητοποιήσουν ότι η «έκρηξη» της AI ήταν, στην πραγματικότητα, άλλη μια κατάρρευση στον τεχνολογικό τομέα. Ανέλυσα το ζήτημα αυτό πολύ πιο διεξοδικά στο άρθρο μου για συνδρομητές, με τίτλο «Η Τεχνητή Νοημοσύνη δεν είναι “too big to fail”» (δηλαδή, δεν είναι τόσο μεγάλη ώστε να μην επιτρέπεται η κατάρρευσή της).
Θυμηθείτε: ακόμη και με τη διάσωση των τραπεζών το 2008, η αγορά κατέρρευσε. Και αυτό συνέβη σε μια εποχή που το χρέος δεν ξεπερνούσε τα 40 τρισεκατομμύρια δολάρια, ο πληθωρισμός δεν ήταν τόσο επίμονος και το χρηματιστήριο δεν είχε αποκοπεί τόσο ριζικά από την πραγματικότητα, όπως συμβαίνει σήμερα.
Η θεμελιώδης αδυναμία του επενδυτικού στοιχήματος στην AI έγκειται στο γεγονός ότι, στην ουσία, δεν συνδέεται με τίποτα άλλο πέρα από τα κέρδη της NVIDIA και των μεγάλων παρόχων υποδομών cloud (hyperscalers).
Δεν γνωρίζουμε πόσες GPU βρίσκονται σε λειτουργία, δεν γνωρίζουμε πόσα χρήματα κερδίζουν οι εταιρείες τεράστιας κλίμακας (hyperscalers) από τη χρήση ή την εκμίσθωσή τους, δεν γνωρίζουμε πόσα γιγαβάτ ενεργού δυναμικού για την Τεχνητή Νοημοσύνη διαθέτουν, δεν γνωρίζουμε την πραγματική συγκέντρωση των πελατών τους πέρα από τις εκτιμήσεις των αναλυτών, δεν γνωρίζουμε ουσιαστικά πόσο πληρώνουν οι χρήστες για την ενοικίαση GPU, και δεν γνωρίζουμε καν ποιο είναι το κόστος λειτουργίας μιας GPU ανά ώρα.
Η OpenAI και η Anthropic είναι τρομακτικά μη κερδοφόρες, βαθύτατα ασταθείς και —όπως έχω αναφέρει— το 80% των εσόδων τους προέρχεται από εταιρείες που, κυριολεκτικά, δεν έχουν την οικονομική δυνατότητα να τις πληρώσουν. Κι όμως, οι αγορές δεν αντιδρούν ποτέ, διότι αυτές οι πληροφορίες δεν έχουν πραγματική σημασία, εφόσον οι «σωστοί» αριθμοί συνεχίζουν να ανεβαίνουν.
Αυτός είναι ο λόγος για τον οποίο οι δυσκολίες της Anthropic σχετικά με την αρχική δημόσια προσφορά (IPO) της είναι εξαιρετικά επικίνδυνες για τον κλάδο της Τεχνητής Νοημοσύνης. Οι επενδυτές υποδεικνύουν τώρα μια αποτίμηση 1,5 τρισεκατομμυρίου δολαρίων για την IPO, γεγονός που συνεπάγεται σημαντικά χαμηλότερες αποδόσεις για τους επενδυτές και πολύ λιγότερα κεφάλαια κατά την εισαγωγή στο χρηματιστήριο.
Αυτό σημαίνει ότι η εταιρεία θα αναγκαστεί να συσσωρεύσει όλο και περισσότερο χρέος —όπως στη συμφωνία χρηματοδότησης τσιπ με την Broadcom και την Blackstone, η οποία φέρει επιτόκιο 10%—, κάτι που θα προσφέρει ένα σκληρό μάθημα για το πώς μοιάζει πραγματικά μια εταιρεία με υψηλό ρυθμό καύσης κεφαλαίων (burn rate) και αρνητικό EBITDA, όταν αφαιρέσει κανείς τα στρώματα των «ετησιοποιημένων ρυθμών εσόδων» (annualized run rates) και της υπερβολικής διαφημιστικής φούσκας (hype).
Επιπλέον, σύμφωνα με την Irrational Analysis, η εκδήλωση της Anthropic για τους επενδυτές δεν εξελίχθηκε ιδιαίτερα καλά:
Σε γενικές γραμμές, τα ετησιοποιημένα έσοδα (ARR) από τον τομέα του προγραμματισμού έχουν σταθεροποιηθεί ή, τουλάχιστον, έχουν επιβραδυνθεί σημαντικά.
Η OpenAI φαίνεται να μην έχει κανένα σχέδιο, καθώς ο Sam δυσκολεύεται να αντλήσει κεφάλαια σε έναν νέο γύρο ιδιωτικής χρηματοδότησης με αποτίμηση 1,4 τρισεκατομμυρίου δολαρίων. Επενδυτές από τη Μέση Ανατολή (από όλους τους πιθανούς επενδυτές, ας πούμε!) προβάλλουν αντιρρήσεις για την εν λόγω αποτίμηση.
Η Anthropic φαίνεται να πιστεύει ότι ο τομέας της βιοτεχνολογίας (ανακάλυψη φαρμάκων) αποτελεί την επόμενη μεγάλη αγορά για την ίδια. Ναι, σωστά διαβάσατε: ο κλάδος που υπόκειται στους αυστηρότερους κανονισμούς και παρουσιάζει τη βραδύτερη απόδοση εσόδων, είναι αυτός που υποτίθεται ότι θα χρηματοδοτήσει όλες αυτές τις «δεσμεύσεις για υπολογιστική ισχύ».
Γνωρίζω αρκετά άτομα που παρευρέθηκαν στην κλειστή εκδήλωση της Anthropic για επενδυτές την περασμένη εβδομάδα. Απ’ ό,τι φαίνεται, επικράτησε απόλυτο χάος. Κανείς δεν έθεσε ούτε μία έξυπνη ερώτηση. Η Anthropic ήταν ασαφής και παρείχε ελάχιστες πληροφορίες. Ο αρχικός σχεδιασμός για την αποτίμηση ανερχόταν στα 2 τρισ. δολάρια, υποχώρησε στα 1,6–1,8 τρισ. δολάρια και, σύμφωνα με πληροφορίες, μειώθηκε περαιτέρω στο 1,5 τρισ. δολάρια… μέσα σε λιγότερο από 10 ημέρες.
Οποιαδήποτε περαιτέρω καθυστέρηση στην αρχική δημόσια προσφορά (IPO) της Anthropic θα ήταν από καταστροφική έως μοιραία, και σε αυτό το σημείο θεωρώ εύλογο να αναρωτηθεί κανείς αν η εταιρεία θα καταφέρει ποτέ να εισαχθεί στις δημόσιες αγορές.
Αν συμβεί κάτι τέτοιο, μια αποτίμηση 1,5 τρισ. δολαρίων θα σήμαινε καταστροφή για την OpenAI, η οποία —όπως αναφέρθηκε παραπάνω— προσπαθεί να αντλήσει 30 δισ. δολάρια με βάση μια αποτίμηση 1,4 τρισ. δολαρίων. Η ολοκλήρωση αυτού του γύρου χρηματοδότησης σε αυτή την τιμή θα είναι δύσκολη έως αδύνατη, ακόμη και χωρίς να συνυπολογίσουμε την πτωτική πορεία των μεγεθών της Anthropic. Αν, δε, η Anthropic προχωρήσει τελικά σε IPO με αποτίμηση που πλησιάζει το 1 τρισ. δολάρια, αδυνατώ να φανταστώ πώς ο «Clammy Sammy» και η OpenAI θα βγουν αλώβητοι από αυτή την κατάσταση.
Και, για να είμαστε ειλικρινείς, μοιάζει όλο αυτό με το μέλλον; Μοιάζει με την επόμενη βιομηχανική επανάσταση;
Ή μήπως θυμίζει περισσότερο την πορεία προς το σκάσιμο μιας ακόμη φούσκας, με ό,τι αυτό συνεπάγεται για μια νέα χρηματοπιστωτική κρίση;
Η διαφορά εδώ έγκειται στο ότι η τεχνητή νοημοσύνη (AI) παρουσιάστηκε, σε μεγάλο βαθμό, ως πανάκεια για τους πλούσιους και τους ισχυρούς — ως ένα μέσο για να ασκούν έλεγχο, να κλέβουν, να αποκτούν πλούτο και να επεκτείνονται, να παίρνουν, να παίρνουν και να παίρνουν διαρκώς……κάπως έτσι, μουρμουρίζοντας κατά καιρούς αόριστα περί «αφθονίας», ενώ τόσο τα μέσα ενημέρωσης όσο και τα χρηματοπιστωτικά ιδρύματα συμβάλλουν στην επιβολή ενός ακόμη καταδικασμένου κύκλου «καινοτομίας».
Οι υπεύθυνοι είναι οι διευθύνοντες σύμβουλοι (CEO) των εταιρειών τεχνολογίας —οι Sam Altman, Dario Amodei, Sundar Pichai, Andy Jassy, Elon Musk, Hock Tan, Jensen Huang, Sanjay Mehrotra, για να αναφέρω μερικούς— καθώς και οι χρηματοδότες που τους βοήθησαν να φουσκώσουν αυτή τη φούσκα. Ανάμεσά τους ξεχωρίζει, ως ο απόλυτος καθίκης, ο Stephen A. Schwarzman, CEO της Blackstone — μιας εταιρείας ιδιωτικών επενδυτικών κεφαλαίων (ή «εναλλακτικών επενδύσεων») που έχει χρηματοδοτήσει, σε κάποιο βαθμό, σχεδόν όλα τα ονόματα που προανέφερα. Η ίδια η Blackstone, με τη σειρά της, αντλεί κεφάλαια από παντού: από τους Σαουδάραβες μέχρι το συνταξιοδοτικό σύστημα της πολιτείας της Καλιφόρνιας.