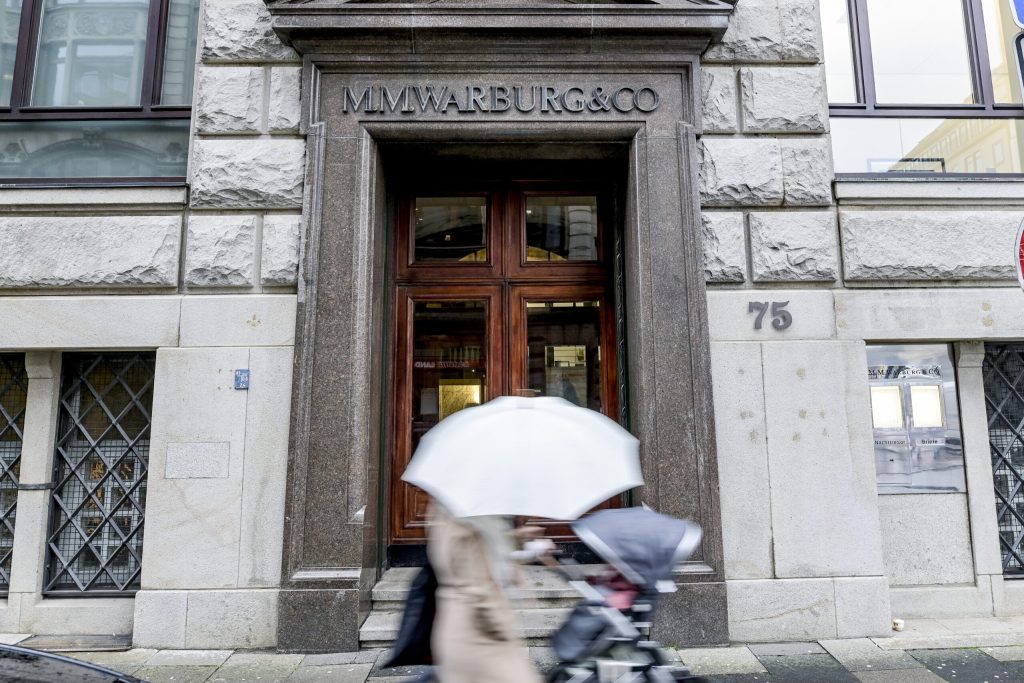
Ας ξεκινήσουμε με τις συστάσεις από τον ιστότοπο του Ομίλου της M.M.Warburg & CO.
To μέλλον από το 1798.
Διαβάζουμε> Από την ίδρυσή της το 1798, η τράπεζα έχει αποδείξει επανειλημμένα τη βούληση και το θάρρος της να αλλάζει. Η συνοχή και η αφοσίωση που έχουν επιδείξει οι μέτοχοι και οι εργαζόμενοί μας προς την τράπεζα, καθώς και η καινοτόμος δύναμή μας και η ακριβής αντίληψη των αναγκών των πελατών μας, αποτελούν σταθερά στοιχεία –ακόμη και σε ταραγμένες και δύσκολες περιόδους– της μακρόχρονης και πλούσιας σε παράδοση ιστορίας μας.
Γνωρίζουμε τι απασχολεί τους πελάτες μας. Από την ίδρυσή μας το 1798, παρακολουθούμε στενά τον παλμό της εποχής. Αυτό μας επιτρέπει να συνδυάζουμε τις παραδοσιακές με τις σύγχρονες τραπεζικές πρακτικές με μοναδικό τρόπο. Η συνέπεια σε τομείς όπως η τεχνογνωσία, η εμπειρία και η ασφάλεια συνδυάζεται με μια σειρά σύγχρονων ψηφιακών υπηρεσιών, προσφέροντας στους πελάτες και τους συνεργάτες μας πραγματική προστιθέμενη αξία.
Τι προσφέρουμε
Το επιχειρηματικό μας μοντέλο, το οποίο καλύπτει τους τομείς της ιδιωτικής τραπεζικής (private banking), της εταιρικής τραπεζικής και της διαχείρισης περιουσιακών στοιχείων, βασίζεται συχνά σε εξατομικευμένες λύσεις και σε ολοκληρωμένες συμβουλευτικές υπηρεσίες. Αυτές είναι προσαρμοσμένες στις απαιτήσεις εύπορων ιδιωτών πελατών, καταπιστευμάτων (trusts) και μικρομεσαίων επιχειρήσεων, ιδιωτικών και εισηγμένων εταιρειών και ομίλων, του ναυτιλιακού κλάδου, καθώς και θεσμικών πελατών και χρηματοοικονομικών επενδυτών. Η ανεξαρτησία, η εμπιστευτικότητα, η αξιοπιστία και η ανθεκτικότητα καθορίζουν τη συνεργασία μας, καθώς η επιτυχία σας αποτελεί τον στόχο μας.
Η τεχνογνωσία μας: Το αποτέλεσμα 225 ετών εμπειρίας.
Σας προσφέρουμε ολοκληρωμένες, εξατομικευμένες λύσεις στους βασικούς τομείς δραστηριότητάς μας: την ιδιωτική τραπεζική, την εταιρική τραπεζική και τη διαχείριση περιουσιακών στοιχείων. Οι ιδιώτες πελάτες επωφελούνται από τις εξαιρετικές συμβουλευτικές υπηρεσίες του τμήματος Private Banking. Τόσο οι ιδιώτες όσο και οι εταιρικοί πελάτες, καθώς και οι θεσμικοί επενδυτές, επωφελούνται εξίσου από την τεχνογνωσία του τμήματος Διαχείρισης Περιουσιακών Στοιχείων (Asset Management). Παράλληλα, το τμήμα Εταιρικής Τραπεζικής (Corporate Banking) παρέχει ένα πλήρες φάσμα σύγχρονων τραπεζικών υπηρεσιών, καλύπτοντας πλήρως τις ανάγκες των εταιρικών πελατών μας.
Για όλα τα παραπάνω και κυρίως εξαιτίας της εντυπωσιακής αντοχής στο χρόνο του Ομίλου της M.M.Warburg & CO, η ανάλυση του συνεργάτη της Dr. Christian Jasperneite με αφορμή την πρόσφατη αύξηση των επιτοκίων της αμερικανικής FED [η οποία παρότι “Ομοσπονδιακή” ελέγχεται από τις δυναστείες του παλαιού πλούτου] αδικεί πρωτίστως την ιστορία του Ομίλου.
Η ειρωνία και η επίθεση απαξίωσης στο πρόσωπο του Προέδρου των ΗΠΑ και η έμμεση ποδηγέτηση προς τον επικεφαλής της Kevin Warsh [επιλογή Trump] δεν υπόσχεται βάθος γνώσης, περίσσσεια ψυχραιμία και οπλοστάσιο επιχειρημάτων.
Δεν μας εξηγεί για παράδειγμα ο καλός αναλυτής γιατί η πρόταση Trump για καρφωμένο επιτόκιο στο 1% στερείται σοβαρότητος όταν το μόνο που κατάφερε η FED, η οποία στο μεταξύ κουβαλάει εμπειρία ενός και πλέον αιώνα [έτος ίδρυσης 1913], είναι μία παγκόσμια φούσκα χρέος και διαρκής εκτύπωση fake χρήματος που κοστίζει έλεγχο ζωής και θανάτου στους δανειζόμενους.
Το μόνο που καταφέρνει με επιτυχία η FED είναι -διά μέσω του διηνεκούς παιγνίου αυξομειώσεων του επιτοκίου- η δημιουργία κρίσεων της οποίες στη συνέχεια επιλύει η ίδια. Οπως ακριβώς συμβαίνει με την Πυρο (αναβο) σβεστική στις Επιχειρήσεις Μαύρου Κύκνου καθώς αφού ανάψει-προκαλέσει τις φωτιές σπεύδει να τις σβήσει-ενίοτε εμποδίζει τους πυροσβέστες να το πράξουν ή εμφανίζεται στο πεδίο δίχως προμήθεια νερού. Στη διάρκεια ενός αιώνος και κάτι ψιλών η FED απέδειξε την δεινότητά της ακριβώς σε αυτό. Την δημιουργία κρίσεων τις οποίες στη συνέχεια καλείται να επιλύσει η ίδια ή το συνεργαζόμενο δίκτυο. Αυτό λοιπόν αποτελεί την πεμπτουσία της αποστολής της FED και μάλλον συνταγή διακυβέρνησης με πολλούς μιμητές εκεί έξω.
Πάμε λοιπόν να δούμε την ανάλυση του Dr. Christian Jasperneite>
Προς τα πού οδεύουν τα επιτόκια;
[18 Σεπτεμβρίου 2026]
Μέρος Ι: Η απόφαση της Fed
H Ομοσπονδιακή Τράπεζα των ΗΠΑ (Fed) αύξησε τα επιτόκια πολιτικής της κατά 25 μονάδες βάσης, διαμορφώνοντάς τα στο εύρος-στόχο του 3,75% έως 4,00%. Αν και τα στοιχεία της αγοράς υποδείκνυαν ότι η κίνηση αυτή ήταν σχεδόν βέβαιη (σε ποσοστό 100%), η πραγματικότητα στο παρασκήνιο ενδέχεται
να ήταν κάπως διαφορετική. Κατά την άποψή μας, δεν αποκλειόταν το ενδεχόμενο η Fed, υπό την ηγεσία του Kevin Warsh, να αποφάσιζε να μην προχωρήσει σε αύξηση των επιτοκίων, ιδίως δεδομένης της τεράστιας πίεσης που ασκούνταν από τον Λευκό Οίκο.
Παράλληλα, ορισμένοι ειδικοί των κεφαλαιαγορών ανέμεναν διακριτικά μια έκπληξη προς την αντίθετη κατεύθυνση: μια αύξηση 50 μονάδων βάσης, σε συνδυασμό με το μήνυμα ότι τα επιτόκια δεν θα αυξάνονταν ξανά στο άμεσο μέλλον.
Αντ’ αυτού, η Fed επέλεξε όχι μόνο την οδό της ελάχιστης αντίστασης, αλλά και την οικονομικά ορθότερη πορεία. Με βάση τα τρέχοντα οικονομικά στοιχεία,
είναι δύσκολο να δικαιολογηθεί η διατήρηση των επιτοκίων αμετάβλητων.
Μια αύξηση 50 μονάδων βάσης, ωστόσο, θα είχε προκαλέσει σημαντική ανησυχία στις αγορές. Αξίζει επίσης να σημειωθεί ότι η απόφαση ήταν ομόφωνη. Κάτι τέτοιο δεν αποτελεί πλέον δεδομένο για τη Fed.
Υπό το πρίσμα των ισχυρών στοιχείων της αγοράς εργασίας, του πληθωρισμού PCE στο 3,7% και της εκτίμησης της Fed ότι το μέγεθος αυτό δεν θα υποχωρήσει κάτω από το 2% ούτε το 2028, η απόφαση δικαιολογείται εύκολα από τη σκοπιά της νομισματικής πολιτικής.
Το γεγονός ότι 16 από τα 18 μέλη της Fed αναμένουν άλλη μία αύξηση επιτοκίων έως το τέλος του έτους συνάδει επίσης με τη γενικότερη εικόνα και είναι απίθανο να εξέπληξε κανέναν. Άλλωστε, ο πόλεμος που εμπλέκει το Ιράν δεν δείχνει σημάδια αποκλιμάκωσης. Αντιθέτως: η καταστροφή ενός αγωγού από τους αντάρτες Houthi και ο έλεγχός τους στο Στενό Bab al-Mandab Strait, γνωστό ως «Πύλη των Δακρύων-Gate of Tears», καθιστούν την κατάσταση ακόμη πιο δύσκολη, ιδιαίτερα καθώς τα παγκόσμια αποθέματα αργού πετρελαίου έχουν μειωθεί σημαντικά.
Ο Τrump αποτελεί ταυτόχρονα βάρος και ανακούφιση για τη Fed
Την ίδια στιγμή, ο Donald Trump είχε ασκήσει πιέσεις πρωτοφανούς σχεδόν έντασης ενόψει της απόφασης για τα επιτόκια. Μέσω των μέσων κοινωνικής δικτύωσης, ο Αμερικανός πρόεδρος υποστήριζε ότι τα επιτόκια στις Ηνωμένες Πολιτείες θα έπρεπε να οριστούν στο 1%, καθώς η πιστοληπτική ικανότητα της χώρας δικαιολογούσε, κατά τη γνώμη του, ένα τέτοιο επίπεδο. Κάλεσε τη Fed να μειώσει δραστικά τα επιτόκια.
Παράλληλα, απείλησε να διακόψει το εμπόριο με χώρες με τις οποίες οι Ηνωμένες Πολιτείες παρουσιάζουν εμπορικό έλλειμμα.
Αυτό φυσικά προκάλεσε ανησυχίες ότι μια τέτοια πίεση από τον Αμερικανό πρόεδρο θα μπορούσε να υπονομεύσει την ανεξαρτησία της Ομοσπονδιακής Τράπεζας -Federal Reserve(Fed). Ωστόσο, ενδέχεται να συνέβη το αντίθετο.
Οι δηλώσεις του Τrump έχουν γίνει τόσο σουρεαλιστικές, που ακόμη και οι κατά τα άλλα πιστοί σύμμαχοί του το μόνο που μπορούν να κάνουν είναι να κουνήσουν το κεφάλι με απορία. Σε ένα τέτοιο περιβάλλον, καθίσταται πολύ πιο εύκολο για τη Fed να διαφοροποιηθεί από τις απαιτήσεις του προέδρου, καθώς αυτές διατυπώνονται χωρίς κανένα πραγματικό ορθολογικό έρεισμα.
Όποιος υιοθετεί ανοιχτά τέτοιες απαιτήσεις κινδυνεύει να εκτεθεί και να φανεί γελοίος. Επομένως, ο Τrump ίσως πετυχαίνει ακριβώς το αντίθετο από αυτό που επιδιώκει.
Με απλά λόγια: κάθε επιπλέον παράδοξη απαίτηση του Τrump καθιστά λίγο ευκολότερο για τη Fed να υπερασπιστεί την ανεξαρτησία (!) της.
Μπορούμε, συνεπώς, να υποθέσουμε ότι, σε συμφωνία με τις προβλέψεις του διαγράμματος «dot plot», η Fed θα αυξήσει τα επιτόκια άλλη μία φορά μέχρι το τέλος του έτους.
Οι εξελίξεις που θα ακολουθήσουν θα είναι πολύ πιο δύσκολο να προβλεφθούν. Τα τρέχοντα ποσοστά πληθωρισμού οφείλονται σε μεγάλο βαθμό στις υψηλές τιμές της ενέργειας.
Μέχρι στιγμής, οι επιδράσεις δευτερογενούς κύκλου (second-round effects) έχουν παραμείνει περιορισμένες. Ωστόσο, τα υψηλότερα επιτόκια δεν μπορούν να μειώσουν άμεσα τις τιμές της ενέργειας. Η αύξηση των επιτοκίων που ανακοινώθηκε χθες, καθώς και η αύξηση που πιθανότατα θα ακολουθήσει στο τέλος του έτους, θα πρέπει επομένως να αντιμετωπίζονται πρωτίστως ως προληπτικά μέτρα. Ενόψει πιθανών επιδράσεων «δεύτερου γύρου», η Fed χορηγεί εκ των προτέρων την κατάλληλη «θεραπεία». Η πρακτική αυτή μοιάζει κάπως με τη λήψη αντιβιοτικών πριν από τη μετάβαση στο Oktoberfest, επειδή η εμπειρία δείχνει ότι υπάρχει κίνδυνος εμφάνισης βακτηριακής λοίμωξης αργότερα.
Αυτή η μορφή νομισματικής πολιτικής είναι καθιερωμένη και τα αποτελέσματά της έχουν δοκιμαστεί επανειλημμένα. Ωστόσο, η πρόκληση για μια κεντρική τράπεζα είναι πάντα να αποφεύγει την υπερβολική δόση του φαρμάκου. Στη χειρότερη περίπτωση, μια υπερβολικά περιοριστική πολιτική θα μπορούσε να αποδυναμώσει την οικονομία ή ακόμη και να ανακόψει την άνοδο των κεφαλαιαγορών, χωρίς να επιτύχει την επιθυμητή μείωση του πληθωρισμού στον πλήρη βαθμό. Παράλληλα, οι Ηνωμένες Πολιτείες αντιμετωπίζουν ένα επιπλέον πρόβλημα. Τα διετή ομόλογα του αμερικανικού Δημοσίου προσφέρουν επί του παρόντος απόδοση 4,7%, ενώ τα πενταετή ομόλογα αποδίδουν 4,8%.
Το δεκαετές ομόλογο, το οποίο συχνά χρησιμεύει ως σημείο αναφοράς για τις κεφαλαιαγορές, προσφέρει απόδοση λίγο χαμηλότερη του 5%. Στην πραγματικότητα, δεν υπάρχουν πολλές χώρες στον κόσμο που να προσφέρουν ακόμη υψηλότερη απόδοση, διασφαλίζοντας παράλληλα αποδεκτή πιστοληπτική ποιότητα και ρευστότητα. Με άλλα λόγια, οι χρηματοοικονομικές συνθήκες είναι ήδη ιδιαίτερα περιοριστικές. Επομένως, με βάση τα σημερινά δεδομένα, δεν υπάρχει επιτακτικός λόγος για τη Fed να συνεχίσει τις αυξήσεις των επιτοκίων επιθετικά το επόμενο έτος.
Κατά την άποψή μας, υπάρχουν πολλές ενδείξεις ότι, μετά από μία ακόμη αύξηση των επιτοκίων, η Fed θα εισέλθει σε μια παρατεταμένη περίοδο παύσης. Κατά τη φάση αυτή, θα παρακολουθεί προσεκτικά εάν οι υψηλότερες τιμές ενέργειας μετακυλίονται στους μισθούς, τις υπηρεσίες και τις προσδοκίες για τον πληθωρισμό. Εάν οι επιδράσεις δεύτερου γύρου παραμείνουν περιορισμένες, ο κύκλος αύξησης των επιτοκίων ενδέχεται να κορυφωθεί αρκετά σύντομα. Ωστόσο, εάν οι πληθωριστικές πιέσεις παγιωθούν, η Fed θα αναγκαστεί να αυστηροποιήσει περαιτέρω τη νομισματική πολιτική, παρά τους κινδύνους για την οικονομική ανάπτυξη. Ο καθοριστικός παράγοντας δεν θα είναι τόσο η πορεία του γενικού δείκτη πληθωρισμού —ο οποίος επηρεάζεται έντονα από τις τιμές της ενέργειας βραχυπρόθεσμα— όσο η δυναμική του δομικού πληθωρισμού. Οι μηνιαίες εκθέσεις για την αγορά εργασίας αναμένεται επίσης να αποκτήσουν αυξανόμενη σημασία. Όσο η απασχόληση και οι μισθοί συνεχίζουν να αυξάνονται με ισχυρούς ρυθμούς, η Fed θα διαθέτει τα απαραίτητα περιθώρια για να διατηρήσει την περιοριστική νομισματική της πολιτική. Αντιθέτως, εάν αρχίσουν να εμφανίζονται σαφή σημάδια αδυναμίας στην αγορά εργασίας, η προθυμία για περαιτέρω αύξηση των επιτοκίων θα μειωθεί ταχύτατα.
Ο αντίκτυπος στις αγορές ομολόγων και μετοχών
Για την αγορά ομολόγων των ΗΠΑ, αυτό σημαίνει ότι οι επενδυτές δεν θα πρέπει να αναμένουν πτώση των αποδόσεων στο βραχυπρόθεσμο τμήμα της καμπύλης αποδόσεων. Είναι απίθανο να αρχίσουν να προεξοφλούν μειώσεις επιτοκίων, εκτός εάν ο πληθωρισμός υποχωρήσει πολύ πιο απότομα από το αναμενόμενο ή η οικονομία χάσει σαφώς τη δυναμική της. Στο μακροπρόθεσμο τμήμα της καμπύλης, ο πληθωρισμός αποτελεί μόνο έναν από τους σχετικούς παράγοντες. Καθοριστικό ρόλο διαδραματίζουν επίσης η επεκτατική δημοσιονομική πολιτική και οι σταθερά υψηλές ανάγκες χρηματοδότησης του Δημοσίου. Ο συνδυασμός των μεγάλων δημοσιονομικών ελλειμμάτων και της αντίστοιχα υψηλής προσφοράς νέων κρατικών ομολόγων περιορίζει τα περιθώρια υποχώρησης των μακροπρόθεσμων αποδόσεων.
Για την αγορά μετοχών, η κατάσταση αυτή δεν αποτελεί ιδανικό σημείο εκκίνησης, αν εξεταστεί μεμονωμένα. Οι υψηλότερες αποδόσεις των ομολόγων αυξάνουν το προεξοφλητικό επιτόκιο που εφαρμόζεται στα μελλοντικά εταιρικά κέρδη και, ταυτόχρονα, δημιουργούν μια πιο ελκυστική επενδυτική εναλλακτική λύση. Ωστόσο, δεν πρέπει να παραβλέπεται το γεγονός ότι τα υψηλά επιτόκια δεν οδηγούν κατ’ ανάγκην σε πτώση των τιμών των μετοχών. Η ανθεκτικότητα της αμερικανικής χρηματιστηριακής αγοράς μέχρι στιγμής μπορεί επίσης να ερμηνευθεί ως ένδειξη θεμελιώδους ισχύος. Εφόσον η αμερικανική οικονομία παραμένει εύρωστη και τα εταιρικά κέρδη συνεχίζουν να αυξάνονται, η τρέχουσα άνοδος των κεφαλαιαγορών δεν είναι απαραίτητο να τερματιστεί. Το κρίσιμο ερώτημα είναι αν η Fed μπορεί να φέρει εις πέρας το δύσκολο έργο της επίτευξης μιας «ομαλής προσγείωσης» (soft landing): ο πληθωρισμός πρέπει να υποχωρήσει χωρίς να προκληθεί σοβαρή ζημιά στην αγορά εργασίας ή στην ευρύτερη οικονομία.
Ωστόσο, όσο περισσότερο παραμένουν υψηλές οι τιμές της ενέργειας, τόσο στενεύουν τα περιθώρια ελιγμών για τη νομισματική πολιτική. Το βασικό μας σενάριο, επομένως, έχει ως εξής: μία ακόμη αύξηση των επιτοκίων, η οποία θα ακολουθηθεί από μια παρατεταμένη παύση, με τη Fed να δίνει λιγότερη σημασία στις πιέσεις από τον Λευκό Οίκο και περισσότερη στα νεότερα οικονομικά στοιχεία και τα δεδομένα για τον πληθωρισμό. Αυτή η προσέγγιση ίσως να μην εντυπωσιάζει και σίγουρα δεν είναι πολιτικά βολική. Αλλά πιθανότατα γι’ αυτόν ακριβώς τον λόγο αποτελεί τη σωστή νομισματική πολιτική.
Δρ. Christian Jasperneite